
Když si představím dvě situace, rozdíl je okamžitě zřejmý. V první mám Enyaq po drobné nehodě, poškozený nárazník a běžnou cestu do servisu. Ve druhé se při podobném incidentu poškodí baterie nebo nabíjecí kabel a z obyčejné opravy se stane podstatně složitější událost. Právě mezi těmito dvěma obrazy se podle mě rozhoduje, jestli je havarijní pojištění elektromobilu dobře nastavené, nebo jen formálně sjednané.
U Škody Enyaq bych se nespokojil s větou, že „elektromobil je pojištěný stejně jako každé jiné auto“. Rozhodující není jen značka a model, ale hlavně rozsah krytí. Baterie tvoří významnou část hodnoty vozu a její poškození může mít úplně jiný dopad než odřený blatník. Při výběru bych proto chtěl přesně vědět, zda pojistka kryje samotný akumulátor při havárii, požáru, krádeži nebo zkratu, a také za jakých podmínek pojišťovna škodu posuzuje.
Stejně bych si prošel spoluúčast. U dražší opravy může i zdánlivě přijatelná spoluúčast znamenat citelný výdaj z vlastní kapsy. Důležité je také, zda pojišťovna vychází z aktuální obvyklé ceny vozu, nebo z jinak nastavené pojistné hodnoty. U novějšího Enyaqu může hrát roli výbava, stáří auta i způsob jeho pořízení. Jiná situace nastane u nového vozu financovaného úvěrem a jiná u několikaletého auta koupeného z druhé ruky.
Baterie, kabely a nabíjení nejsou drobnosti
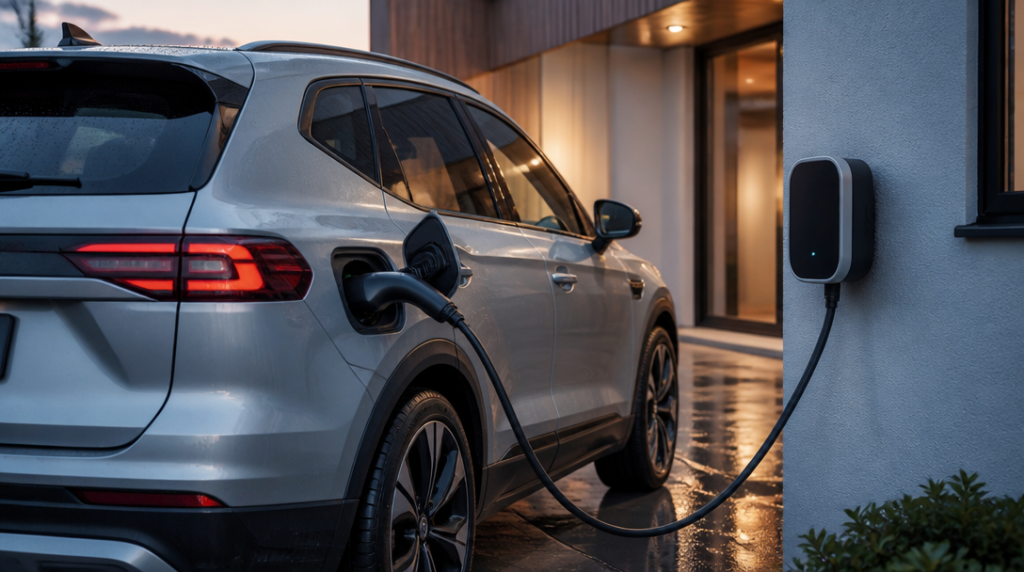
Z nabídky Allianz vyplývá, že podmínky produktu MojeAuto platné od 1. března 2026 počítají s krytím baterie při poškození, požáru i krádeži. Týká se to také kabelů, wallboxu a adaptérů. Pro majitele Enyaqu je to praktické hlavně proto, že nabíjecí vybavení často neleží bezpečně uvnitř auta. Kabel může být připojený u veřejné stanice, wallbox je upevněný u domu a adaptér se snadno stane samostatně poškozenou nebo odcizenou věcí.
U stejného pojištění je základní asistence automatickou součástí všech čtyř balíčků havarijního pojištění. Pokud se Enyaq vybije, asistence zajistí dobití, případně odtah k nejbližší nabíječce. Tohle je přesně ten typ služby, který člověk při sjednávání často přehlédne. Dokud auto funguje, zní jako doplněk. Ve chvíli, kdy na dálnici svítí poslední procenta dojezdu, má ale větší cenu než řada marketingových přívlastků v nabídce.
Kooperativa při kombinaci povinného ručení a havarijního pojištění kryje baterii proti zkratu a přehřátí. Počítá také se škodami při manipulaci s nabíjecím kabelem a s přenosnou nabíječkou. Povinné ručení má v této kombinaci limity nejméně 150/150 milionů korun, což se týká škod způsobených jiným lidem a jejich majetku, nikoli opravy vlastního Enyaqu.
Tady je ovšem podstatná jedna výhrada. Technická závada samotné baterie krytá není. Když ale při havárii dojde k následnému poškození dalších částí vozu, pojišťovna takovou škodu hradí. Pro mě je to důležitý rozdíl mezi poruchou a škodou vzniklou v důsledku nehody. Havarijní pojištění není prodloužená záruka a neřeší automaticky každý problém, který se na baterii objeví.
Podobně konkrétní je nabídka Directu. Pokud požár způsobí baterie, elektromotor, nabíjení nebo zkrat, pojištění hradí také cenu dílu, který požár zapříčinil. Může jít například právě o baterii. Takové ustanovení má smysl, protože jinak by mohl vzniknout nepříjemný spor o to, zda je poškozený díl příčinou požáru, nebo jeho následkem.
Asistence a krádež mohou rozhodnout
U elektromobilu bych si vždy ověřil, co přesně znamená pomoc při vybití. Některé podmínky mohou mluvit o odtahu, jiné o dobití na místě nebo o převozu k nabíječce. Rozdíl je praktický: někdy stačí doplnit energii, jindy se vůz kvůli technickému problému musí přepravit. Podíval bych se také na územní platnost asistence a případné limity zásahů.
Krádež má u Enyaqu další rozměr. Nejde pouze o celé auto, ale také o kabely, adaptéry nebo jiné součásti nabíjecí výbavy. U Directu například krytí krádeže neplatí mezi 22.00 a 6.00, pokud vůz nestojí na hlídaném parkovišti. Taková podmínka se může projevit ve chvíli, kdy auto pravidelně parkuje přes noc na ulici před domem. Není to detail, který bych chtěl zjistit až při likvidaci škody.
Při sjednávání bych proto popsal skutečný způsob používání auta. Enyaq může stát v garáži, na oploceném pozemku, u bytového domu nebo dlouhodobě na veřejném parkovišti. Každé prostředí přináší jiná rizika a některé výluky se mohou vztahovat právě k místu nebo času události. Stejně bych si nechal vysvětlit, zda se pojištění vztahuje na domácí wallbox jako součást vozidla, nebo je potřeba řešit ho samostatně v pojištění domácnosti.
Pozornost si zaslouží i servis. U elektromobilu nechci jen obecný příslib opravy, ale informaci, zda pojišťovna pracuje se smluvními servisy schopnými řešit vysokonapěťový systém. U poškozené baterie může být zásadní správná diagnostika a bezpečný postup při manipulaci. Rozhodoval bych se také podle toho, jestli smlouva umožňuje opravu, výměnu poškozeného dílu nebo ekonomické vyhodnocení celé škody.
Když bych měl vybírat pojištění pro vlastní Enyaq, neporovnával bych jen cenu měsíčního pojistného. Prošel bych krytí baterie, pravidla při požáru a zkratu, ochranu kabelů a wallboxu, podmínky krádeže, spoluúčast a podobu asistence při vybití. U elektromobilu může být nejlevnější nabídka výhodná jen do chvíle, než se řeší právě ta část vozu, kvůli které je pojištění nejpotřebnější.



