
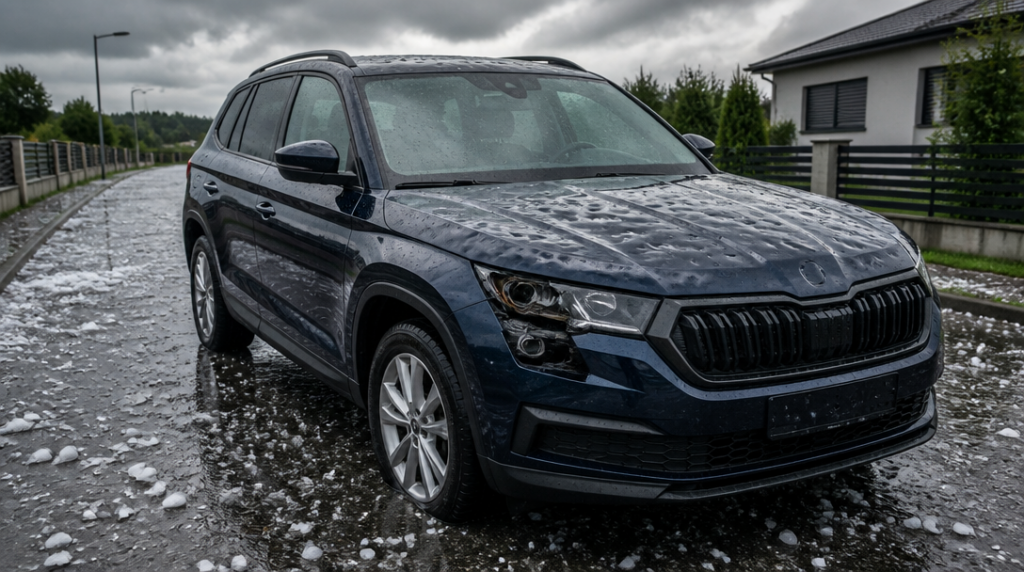
Jedna situace vypadá klidně: Kodiaq stojí před domem, má vysokou světlou výšku a řidič si říká, že s takovým autem přece jen tak něco nehne. Druhá přijde po krupobití, střetu se zvěří nebo při nešikovném parkování, kdy jediný poškozený světlomet znamená nečekaně vysoký účet. Právě mezi těmito dvěma pohledy se rozhoduje o tom, zda havarijní pojištění opravdu ochrání váš rozpočet, nebo jen dobře vypadá na smlouvě.
Nový Škoda Kodiaq začíná přibližně na 995 000 korunách. Výbava Exclusive Selection se pohybuje kolem 1 240 000 korun a Kodiaq RS kolem 1 500 000 korun. To už není hodnota, u které se vyplatí nastavit pojistku podle nejnižší možné ceny. Pojistná částka musí odpovídat skutečné hodnotě vozu a zahrnout také příplatkovou výbavu. Jinak může při větší škodě vzniknout nepříjemný rozdíl mezi tím, kolik auto stálo, a tím, kolik pojišťovna vyplatí.
Základ musí pokrýt víc než vlastní nehodu
Havarijní pojištění se často spojuje hlavně s nehodou zaviněnou řidičem. U Kodiaqu by ale základní rozsah měl myslet i na další běžné situace: krupobití, povodeň, střet se zvěří, vandalismus, požár a krádež. Povinné ručení hradí škody, které způsobíte někomu jinému. Poškození vlastního vozu po srážce se zvěří nebo po vandalském útoku z něj samo o sobě zaplacené nebude.
Rozdíl mezi jednotlivými riziky je praktický. Po nehodě může být poškozený nárazník, blatník i podvozek. Kroupy zase zanechají desítky důlků na kapotě a střeše, zatímco povodeň může zasáhnout elektroniku, interiér i pohonné ústrojí. U krádeže se řeší úplně jiný typ škody a také způsob výpočtu náhrady. Proto nestačí hledat nabídku s neurčitou formulací typu „poškození vozidla“. Člověk potřebuje vědět, co přesně je zahrnuto a jaké výluky se k jednotlivým rizikům vážou.
Spoluúčast může pojistné zlevnit, ale při menší škodě zaplatíte větší část ze svého. U dražšího SUV je rozumné přemýšlet nejen o měsíční platbě, ale také o částce, kterou zvládnete bez potíží uhradit po nehodě. Příliš vysoká spoluúčast může z pojištění udělat ochranu použitelnou až u opravdu velké škody.
Světlomety, kamery a radary nejsou drobnost
U výbav Exclusive Selection a RS se objevují Matrix-LED světlomety. Ty nejsou jen designovým doplňkem. Jsou součástí komplexního světelného systému a jejich výměna může být výrazně dražší než výměna obyčejného světla. Stejnou pozornost si zaslouží kamery a radary, které se podílejí na asistenčních funkcích.
Při sjednávání pojištění si proto ověřte, zda se krytí vztahuje na drahé světlomety, senzory a kamery nejen po dopravní nehodě, ale také po vandalismu. Někde může být rozdíl mezi poškozením celé součásti a pouhou opravou. Jindy se řeší kalibrace asistenčních systémů samostatně. Po výměně čelního skla nebo předního radaru nemusí být auto připravené k jízdě, dokud se systémy znovu přesně nenastaví.
Jeden prasklý díl tak může otevřít několik různých otázek.
Skla zahrnují i střechu
Samostatnou kapitolu představuje pojištění skel. U Kodiaqu si nechte výslovně potvrdit, že se vztahuje na čelní, boční i zadní sklo, ale také na střešní okno a případnou prosklenou střechu. Právě poslední dvě položky se v některých nabídkách posuzují jinak než běžné sklo.
Pozor také na rozdíl mezi krytím skel v rámci havarijního pojištění a samostatným připojištěním skel. Nemusejí mít stejné limity, spoluúčast ani pravidla pro opravu. U vozu s kamerou za čelním sklem se navíc vyplatí zjistit, zda pojistka počítá i s náklady na kalibraci po výměně. Levnější varianta nemusí být výhodná, když má nízký limit a dražší střešní prvek z něj prakticky vypadne.
GAP chrání hlavně začátek financování
Totální škoda neznamená jen úplné zničení auta. Za totální škodu může být považována také situace, kdy by oprava byla vzhledem k hodnotě vozu neúměrně drahá. Běžné havarijní pojištění pak obvykle vychází z obvyklé hodnoty vozidla v době škody. Ta už zohledňuje stáří a opotřebení. Od výsledné částky se mohou odečítat také zbytky vozu a sjednaná spoluúčast.
U nového Kodiaqu může být rozdíl proti původní kupní ceně citelný už po relativně krátké době. Připojištění GAP za určitých podmínek dorovnává plnění k původní kupní ceně uvedené na faktuře. Jeho smysl bývá největší u nového vozu a při financování, kdy po totální škodě stále zbývá splácet část úvěru. Smlouva ale může mít časový limit, maximální částku nebo další podmínky, takže je potřeba přečíst konkrétní rozsah, ne pouze název připojištění.
Náhradní vůz nesmí skončit příliš brzy
Kodiaq často slouží jako hlavní rodinné auto. Když zůstane několik dní v servisu, nejde jen o nepohodlí. Vzniká problém s cestou do práce, školou, nákupy i dovolenou. Náhradní vůz proto patří mezi praktické parametry smlouvy, které lidé při sjednávání snadno přehlédnou.
V některých pojistných režimech je jeho poskytnutí omezené nejvýše na šest dní. To může stačit na běžnou výměnu nárazníku, ale ne na opravu poškozeného Matrix-LED světlometu, kamery nebo elektroniky. Dodávka konkrétního dílu se protáhne a pojišťovna přitom nemusí automaticky hradit každý další den. Ověřte si proto délku nároku, podmínky zapůjčení i kategorii náhradního auta. U rodinného SUV může být rozdíl mezi malým hatchbackem a vozem podobné velikosti zásadní.
Při výběru havarijního pojištění pro Kodiaq se vyplatí projít smlouvu podle konkrétního vybavení a způsobu používání auta. Jinak ji čte majitel základní verze, který parkuje v garáži, a jinak řidič RS s prosklenou střechou, drahými světlomety, každodenním provozem po dálnici a dlouhými cestami s celou rodinou. Právě v těchto detailech se ukáže, jestli pojištění chrání skutečný vůz, nebo jen jeho zjednodušenou představu.



