
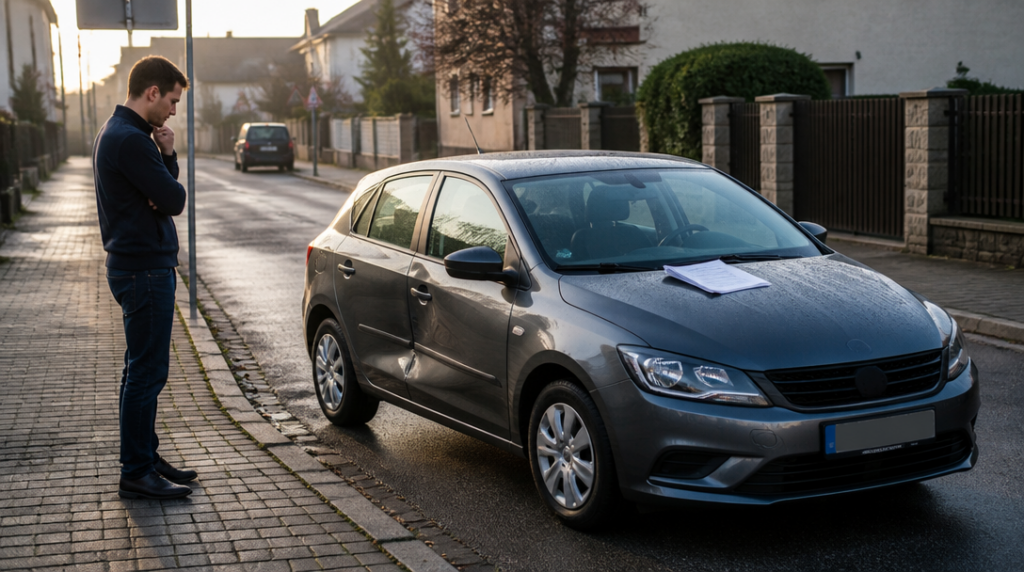
Představte si, že ráno najdete svou Škodu Scalu s promáčknutými dveřmi. Pachatel nikde, lístek za stěračem také ne a jediným svědkem je poněkud znuděný holub. V tu chvíli se ukáže, jestli jste při sjednávání havarijního pojištění řešili skutečnou ochranu auta, nebo jen nejnižší částku v online kalkulačce.
Aktuální ceník Scaly platný od 27. března 2026 uvádí ceny od 459 900 do 659 900 Kč podle motoru a výbavy. Právě z hodnoty vozu se odvíjí pojistná částka a obvykle také cena havarijního pojištění. Rozdíl mezi základní a lépe vybavenou verzí přitom není zanedbatelný. U dražšího vozu může být škoda na první pohled stejná, ale účet za opravu rozhodně nemusí působit stejně skromně.
Orientační roční pojistné pro Scalu se při 120 měsících bezeškodního průběhu pohybuje přibližně mezi 5 624 a 7 624 Kč. Bez bonusu může odhad vycházet zhruba na 11 248 až 15 248 Kč ročně. Jde o orientační částky, nikoli o univerzální ceník vytesaný do kamene. Výslednou cenu mění mimo jiné konkrétní výbava, věk a bydliště řidiče, způsob používání auta, rozsah krytí i nastavená spoluúčast.
Spoluúčast rozhoduje, kolik zaplatíte sami
Nejlevnější pojistka nemusí být výhodná ve chvíli, kdy dojde na škodu. U Škoda Pojištění lze v Domovském servisu nastavit spoluúčast 1 procento, minimálně 1 000 Kč, 5 procent, minimálně 5 000 Kč, nebo 10 procent, minimálně 10 000 Kč. Číslo v tabulce možná působí nenápadně, ale při větší opravě se rychle promění v několik tisíc z vlastní kapsy.
Mimo Domovský servis může spoluúčast vzrůst až na 15 procent, nejméně však 15 000 Kč. To je rozdíl, který se při sjednávání snadno přehlédne, protože pozornost přirozeně přitahuje hlavně měsíční cena. Jenže havarijní pojištění se neplatí proto, aby hezky vypadalo v internetové kalkulačce. Platí se pro okamžik, kdy se auto potká s realitou poněkud méně přátelským způsobem.
Při volbě spoluúčasti se vyplatí uvažovat podle vlastního rozpočtu. Nízká spoluúčast znamená vyšší pojistné, ale menší jednorázový výdaj při škodě. Vyšší spoluúčast může cenu smlouvy snížit, současně však zvyšuje částku, kterou budete muset zaplatit sami. U menšího poškození pak může být pojistné plnění prakticky nulové, protože škoda nepřekročí nastavený limit.
Pozornost si zaslouží také pravidla pro opravu. Domovský servis může znamenat nejen jiné podmínky spoluúčasti, ale i konkrétní postup při likvidaci škody. Před podpisem smlouvy je rozumné zjistit, zda pojišťovna počítá s opravou v autorizovaném servisu, jak pracuje s cenami náhradních dílů a zda se podmínky liší podle stáří vozu. U novější Scaly může být rozdíl mezi kvalitní opravou a nejlevnějším dostupným řešením patrný déle než samotná promáčklina.
Rozsah krytí je další část, která se nevyplácí přeskočit. Havarijní pojištění se může vztahovat na poškození při nehodě, vandalismus, krádež, živelní události nebo střet se zvířetem, ale konkrétní kombinace záleží na smlouvě. Některá rizika lze sjednat samostatně, jiná bývají součástí širšího balíčku. Rozhodující není název produktu, nýbrž přesné podmínky, výluky a limity.
Nová Scala a otázka GAP
U nové Scaly má zvláštní význam připojištění GAP. Při krádeži nebo totální škodě totiž běžné plnění vychází z aktuální časové ceny vozu, která může být nižší než částka zaplacená při koupi. Auto přitom ztrácí hodnotu rychleji než člověk chuť vyplňovat další formulář po nehodě. GAP tento rozdíl za stanovených podmínek dorovnává k původní pořizovací ceně.
GAP proto dává největší smysl právě u nového vozu, případně u auta financovaného úvěrem nebo leasingem. Při totální škodě může pomoci pokrýt rozdíl mezi pojistným plněním a původní cenou Scaly. Je však potřeba ověřit délku platnosti, podmínky pro výplatu a návaznost na hlavní havarijní pojištění. Ani zde nejde o kouzelné tlačítko, které automaticky vyřeší každou finanční nepříjemnost.
Balíček Škoda Pojištění Standard zahrnuje náhradní vozidlo na 10 dní. To může být praktické při opravě po nehodě, protože náhradní doprava nebývá zrovna položkou, kterou by rodinný rozpočet vítal s otevřenou náručí. Varianta Plus obsahuje také GAP a limit povinného ručení 100 milionů Kč. Vyšší balíček tedy nekupuje jen další řádek v přehledu, ale několik konkrétních služeb navíc.
Při sjednání si pohlídejte správné údaje o voze. Výbava, výkon motoru a pořizovací cena ovlivňují pojistnou hodnotu. Chyba v parametrech může vést k nesprávně nastavenému pojistnému nebo komplikacím při řešení škody. Stejně tak má význam uvést skutečný způsob používání auta. Pravidelné dojíždění, služební jízdy a parkování na ulici představují jinou situaci než občasné víkendové výlety z garáže.
Vyplatí se projít i výluky, oznamovací lhůty a povinnosti při zabezpečení vozidla. Problém může nastat například při ponechání klíčů ve voze nebo při porušení smluvních podmínek. Detaily nejsou nejzábavnější částí sjednávání, ale právě tam se často rozhoduje, jak bude pojištění fungovat po skutečné škodě. U Scaly za několik set tisíc korun je pár minut čtení smlouvy výrazně levnější než pozdější překvapení.



