
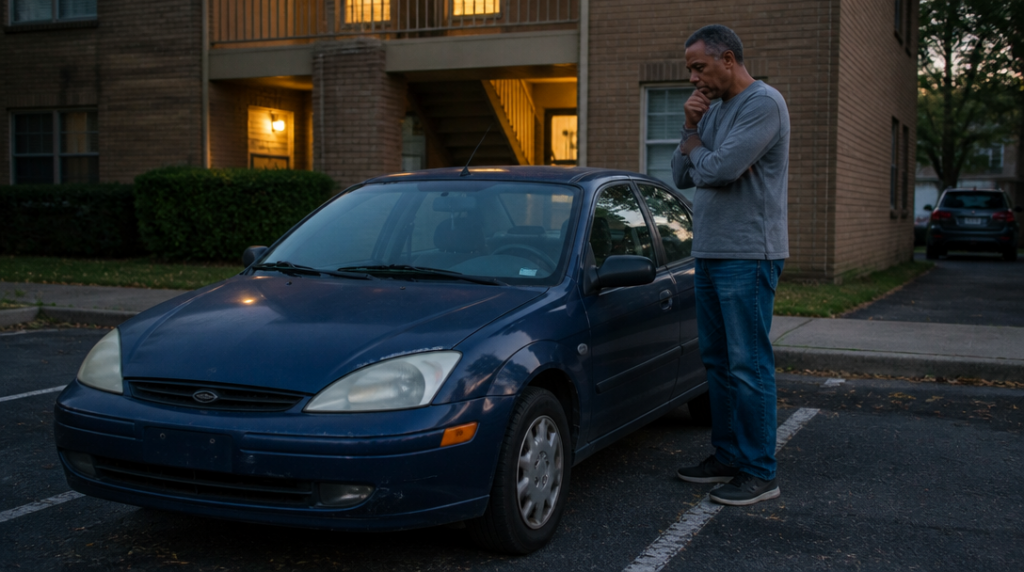
Na parkovišti před supermarketem stojí Ford Focus z roku 2009. Lak už má několik šrámů, sedačka řidiče je prosezená a tachometr ukazuje číslo, které by u nového auta působilo děsivě. Majitel přesto ví, že bez něj se do práce nedostane. Když pak při couvání zachytí sloupek a oprava vyjde na několik tisíc korun, začne si klást otázku: má ještě smysl platit havarijní pojištění, nebo už jen pojišťuje vzpomínku na auto, které dávno zlevnilo?
U Fordu Focus není tahle otázka nijak okrajová. Jde o rozšířený model s velkým rozpětím cen i technického stavu. Medián nabídkové ceny všech evidovaných Focusů činil v srpnu 2026 149 999 korun. Čtvrtina levnějších vozů se přitom vešla pod 79 900 korun, zatímco čtvrtina dražších přesahovala 269 000 korun. Stejný název modelu tak může označovat levné přibližovadlo na dojetí i zachovalý vůz, u kterého už má pojistka výrazně jinou logiku.
Hodnota auta rozhoduje víc než jeho stáří
Focus z roku 2016 měl k 29. srpnu 2026 průměrnou nabídkovou cenu 150 500 korun. U ročníku 2015 se nabídky pohybují kolem 135 000 korun, zatímco Focus z roku 2009 stojí přibližně 70 000 korun. Rozdíl není jen v pořizovací ceně. Mladší auto bývá pro majitele také citelně dražší na nahrazení, mívá hodnotnější výbavu a poškození jednoho dílu může spustit nákladnější opravu.
U patnáct let starého Focusu je situace tvrdší. Medián nájezdu evidovaných vozů dosahuje 214 688 kilometrů a po patnácti letech zůstává v provozu 62 procent aut. To znamená, že na trhu najdeme mnoho vozů s vysokým nájezdem, běžným opotřebením a cenou, která rychle klesá. Pojišťovna navíc při totální škodě neřeší, kolik majitel do auta kdysi investoval. Rozhoduje jeho aktuální obvyklá hodnota.
Právě tady se láme smysl plného havarijního pojištění. Jestliže má auto cenu 60 až 70 tisíc korun a spoluúčast činí 10 000 korun, představuje spoluúčast přibližně 14 až 17 procent hodnoty vozu. Při drobné nehodě tedy majitel zaplatí značnou část škody sám, zatímco pojistné dál pravidelně odchází z účtu. Pojišťovat každý promáčknutý blatník pak může být spíš drahý způsob, jak si koupit pocit klidu.
Co má u staršího Focusu skutečný význam
Nejrozumnější bývá oddělit rizika, která člověka finančně položí, od těch, která pouze naštvou. Ukradené auto, povodeň, požár nebo kroupy mohou znamenat ztrátu celé hodnoty vozu. Škrábanec na dveřích nebo prasklý plast většinou znamená nepříjemný výdaj, ale ne životní problém.
U staršího Focusu proto dává větší smysl hledat pojištění s krytím krádeže, živlů a totální škody než trvat na plném krytí každé havárie. Takové nastavení chrání před událostmi, které majitel sám finančně těžko zvládne, a přitom neplatí za každou drobnou opravu. Na trhu existuje například varianta určená pro vozy starší pěti let, u níž se volí pevná spoluúčast 5 000 nebo 10 000 korun. Právě výše spoluúčasti ale výrazně mění výsledek kalkulace.
Pětitisícová spoluúčast může u levnějšího auta působit snesitelněji, zároveň ale obvykle znamená vyšší pojistné. Deset tisíc korun srazí cenu pojištění, při škodě však majitel musí sáhnout hlouběji do úspor. Není proto chytré vybrat spoluúčast jen podle nejnižší měsíční částky. Lepší je představit si konkrétní situaci: auto zmizí, přijde velká bouřka, nebo se po nehodě oprava přiblíží hodnotě celého vozu.
Kdy už pojistka nedává ekonomický smysl
Představme si Focus z roku 2009 za 70 000 korun. Jezdí každý den, ale má za sebou přes 200 000 kilometrů, kosmetické vady a několik dílů na hranici životnosti. Majitel si sjedná plné havarijní pojištění, přidá desetitisícovou spoluúčast a očekává, že tím vyřešil všechny starosti. Jenže při škodě za 18 000 korun mu pojišťovna uhradí jen část a vůz může být po opravě stále méně spolehlivý než před nehodou.
Tady přichází nepříjemná otázka: chrání pojistka auto, nebo hlavně strach majitele, že se něco stane? U levného a opotřebovaného vozu se plné havarijní pojištění často začne podobat předplatnému na opravy, které stejně nepokryje v plné výši. A protože hodnota auta klesá, zatímco některé náklady na servis zůstávají podobné, poměr mezi cenou pojistky a možným plněním se postupně zhoršuje.
U Focusu za 60 až 70 tisíc korun bych proto byl s plným krytím opatrný. Peníze určené na pojistné mohou někdy lépe posloužit jako rezerva na brzdy, pneumatiky, spojku nebo nečekanou závadu. To není tak atraktivní jako pojistná smlouva uložená v e-mailu, ale u starého auta bývá právě provozní rezerva tím, co rozhodne, zda vůz zůstane na silnici.
Mladší ojetina má jiné měřítko
U Focusu z roku 2015 nebo 2016 se výpočet posouvá. Hodnota kolem 135 000 až 150 500 korun už představuje částku, kterou mnoho řidičů nedokáže bez potíží nahradit. Oprava po větší nehodě může být drahá, ale ještě stále může dávat smysl, protože auto má před sebou více let provozu a jeho technický stav nemusí být zatížený stejnou mírou opotřebení jako u patnáctiletého kusu.
Ani tady ale není nutné automaticky přijmout nejširší balíček. Rozhoduje roční pojistné, spoluúčast, způsob stanovení hodnoty vozu a výluky. Pozornost si zaslouží také to, zda pojišťovna při totální škodě vychází z aktuální ceny srovnatelných vozů, nebo z částky uvedené ve smlouvě. Rozdíl může být v praxi nepříjemně vysoký.
Majitel, který parkuje venku, jezdí denně po dálnici nebo by krádež auta finančně nezvládl, má pro havarijní pojištění silnější argument než někdo, kdo s Focusem vyjede jednou týdně a má peníze na náhradu. Stejné auto, stejná pojistka, úplně jiný smysl.



