
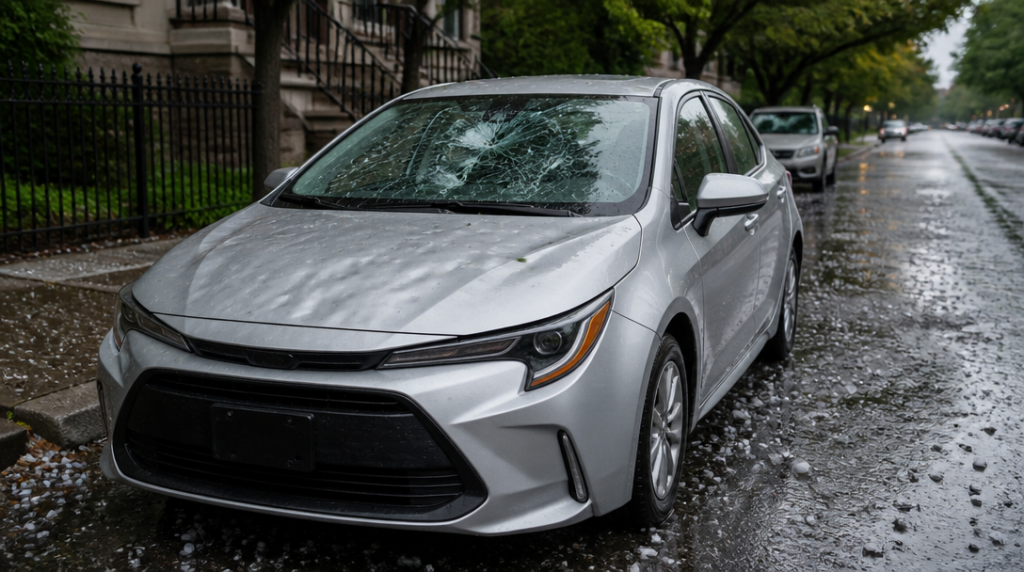
Nová Toyota Yaris Hybrid 1.5 stojí 499 000 korun, ale její havarijní pojištění může ročně spolknout přes 8 700 korun. U malého městského auta to na první pohled působí jako zbytečný luxus. Jenže právě Yaris se často pohybuje v prostředí, kde hrozí odřený nárazník na parkovišti, krupobití, střet se zvěří nebo drahá oprava po nepozorném manévru.
Čísla vypadají přijatelně, dokud je nezačnete násobit
Průměrné havarijní pojištění Toyoty Yaris v roce 2026 vychází na 7 366 korun ročně. U motoru Yaris 1.5 je průměr vyšší, konkrétně 8 731 korun. V poměru k ceně nového vozu za 499 000 korun jde přibližně o 1,5 až 1,75 procenta ročně.
Samotné procento nevypadá dramaticky. Po pěti letech však může pojistné v součtu dosáhnout zhruba 36 800 až 43 700 korun, a to bez započtení změn ceny, spoluúčasti nebo případného růstu sazeb. Za tuto částku už se dá financovat několik běžných oprav. Otázka tedy nezní, zda je pojištění levné. Není. Zní spíš takto: Dokázal by majitel Yaris zaplatit větší škodu z vlastních peněz, aniž by mu to narušilo rozpočet?
Pozor také na slovo „průměrné“. Nabídka konkrétního řidiče se může lišit podle věku, bydliště, historie škod, způsobu používání vozu, rozsahu krytí i zvolené spoluúčasti. Částka 7 366 nebo 8 731 korun proto není ceník, který automaticky platí pro každého. Je to orientační měřítko, s nímž lze nabídku porovnat.
Zajímavější než samotná průměrná cena je podíl klientů, kteří si ochranu skutečně sjednávají. U Toyoty Yaris jde o 40 procent klientů, u motoru 1.5 však podíl dosahuje 79 procent. Rozdíl naznačuje, že u novějších nebo hodnotnějších verzí vozu majitelé vnímají riziko jinak. Možná proto, že hybridní Yaris není levné ojeté městské auto, které lze v případě větší škody snadno nahradit.
Co všechno pojištění skutečně kryje
Havarijní pojištění Toyoty může zahrnovat škody po havárii, krupobití, povodni, vandalismu nebo střetu se zvířetem. Počítat lze také s krytím skel bez limitu. To je podstatný rozdíl proti představě, že havarijní pojištění slouží jen při vlastní vině za velkou dopravní nehodu.
Yaris tráví značnou část života ve městě, kde se škody často rodí při nízkých rychlostech. Náraz do sloupku, promáčknuté dveře nebo poškozený nárazník nemusí znamenat vrak, ale účet za opravu může být nepříjemný. U moderního vozu navíc nejde pouze o plastovou krytku. Oprava může zasáhnout senzory, světlomety nebo další prvky, jejichž cena se do lidové představy o „malém autě“ nevejde.
Právě tady se láme argument, že Yaris je příliš malý na havarijní pojištění. Velikost karoserie neříká, kolik stojí její oprava. Malé auto může mít stejně nepříjemný účet jako větší vůz, zvlášť když je nové a vybavené moderní elektronikou.
Rozhodující detail se ale skrývá ve spoluúčasti.
Spoluúčast mění pohled na levnější škody
Toyota nabízí variantu se spoluúčastí 5 procent, minimálně však 5 000 korun, nebo 10 procent, minimálně 10 000 korun. U škody za 100 000 korun by při desetiprocentní spoluúčasti majitel zaplatil 10 000 korun. Jenže u škody za 30 000 korun by neplatil 3 000, nýbrž minimální spoluúčast 10 000 korun.
To je hranice, na které se láme užitečnost pojištění v běžném provozu. Odřený blatník za několik tisíc korun se do desetitisícové spoluúčasti prakticky nevejde. Pojišťovna sice může škodu řešit, ale finanční dopad na klienta zůstane výrazný. Havarijní pojištění potom chrání především před velkou událostí, ne před každým drobným poškozením.
Varianta s pětiprocentní spoluúčastí a minimem 5 000 korun nabízí u menších škod příznivější podmínky, obvykle však může znamenat vyšší pojistné. Tady se vyplatí přestat porovnávat jen roční cenu a položit si konkrétní otázku: Chci si připlatit za menší spoluúčast, nebo raději přijmu riziko, že při škodě zaplatím prvních 10 000 korun sám?
Kdy dává pojištění smysl
U nového Yarisu je argument pro havarijní pojištění silnější než u staršího vozu. Majitel ztratí při vážné nehodě značnou část hodnoty auta a náhrada z povinného ručení viníka nemusí být řešením, pokud nehodu způsobí sám, viník není známý nebo škodu způsobí živel či vandal. Krytí povodně, krupobití a střetu se zvířetem proto není jen doplněk do smlouvy, ale ochrana před událostmi, které řidič sám prakticky neovlivní.
Skeptičtější pohled dává smysl u staršího Yarisu, u něhož už pojistné představuje větší podíl aktuální hodnoty vozu. Stejně tak může být méně přesvědčivá smlouva pro řidiče s dostatečnou finanční rezervou, který dokáže případnou škodu bez potíží uhradit. Ani tak ale nejde jen o matematiku: kdo auto potřebuje každý den a nemůže si dovolit delší výpadek, může pojištění vnímat jako způsob, jak si zajistit rychlejší návrat do provozu.
U nové Toyoty Yaris tedy havarijní pojištění nepůsobí jako přehnaná ochrana jen proto, že jde o malé auto. Roční částka kolem 7 000 až 9 000 korun je rozumné měřítko, nikoli však automaticky výhodná nabídka. Smysl získává hlavně tehdy, když smlouva opravdu kryje rizika, která řidiči hrozí, a spoluúčast nepřekročí částku, již je ochoten při škodě bez řečí zaplatit.



