
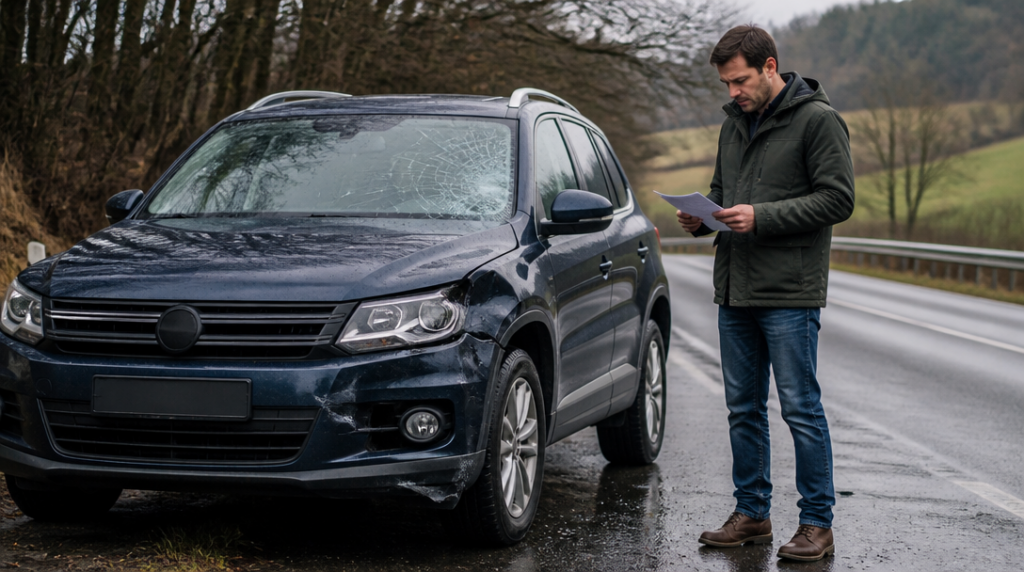
Petr se vracel s rodinou z hor, když mu na mokré silnici uklouzla přední kola. Tiguan skončil v příkopu, posádce se nic nestalo, ale oprava nárazníku, světla a části podvozku se vyšplhala na desítky tisíc korun. Teprve při telefonátu pojišťovně zjistil, že levnější varianta jeho havarijního pojištění nekryla právě typ škody, který způsobil.
Podobná situace ukazuje, proč se u havarijního pojištění nevyplatí vybírat jen podle ročního pojistného. Volkswagen Tiguan není malý městský vůz a jeho opravy mohou být nákladné. Rozsah krytí by měl odpovídat stáří auta, způsobu používání i tomu, jak velkou finanční rezervu máte.
Všechna rizika, nebo užší ochrana?
Nejširší variantu představuje pojištění všech rizik. Obvykle zahrnuje havárii, vandalismus, živelní události, odcizení i poškození vozidla neznámým pachatelem. Pro nový Tiguan, vůz na leasing nebo auto, které denně používáte k delším cestám, dává takové nastavení největší smysl.
Existují ale i užší varianty. Kooperativa například nabízí rozsah bez odcizení nebo bez havárie. Taková volba může snížit cenu pojistky, zároveň však přesouvá část rizika na majitele. Kdo zvolí pojištění bez havárie, nebude mít krytou škodu po vlastním zavinění. Bez odcizení zase zůstává bez ochrany při krádeži celého vozu nebo jeho části.
U staršího Tiguanu může být užší rozsah rozumným kompromisem. Rozhoduje však místo parkování, zabezpečení auta i to, kolik kilometrů ročně najedete. Vůz, který nocuje na ulici a pravidelně vyráží na dálnice, potřebuje jinou ochranu než druhé auto stojící většinu týdne v uzamčené garáži.
Spoluúčast ovlivní cenu i průběh škody
Spoluúčast určuje částku, kterou při pojistné události zaplatíte ze svého. U Kooperativy ji lze nastavit od pevné částky 5 000 korun až po variantu 30 procent, minimálně však 30 000 korun. Nižší spoluúčast znamená dražší pojistku, ale také menší zásah do rodinného rozpočtu po nehodě.
Pro Tiguan bývá praktická pevná spoluúčast. Snadno si spočítáte, kolik zaplatíte při běžné opravě, a nehrozí, že se podíl odvodí z vysoké ceny vozidla. Procentní spoluúčast může vyjít levněji při sjednání, u větší škody však umí nepříjemně překvapit.
Rozdíl ukáže obyčejný škrábanec na dveřích. Jestliže oprava stojí 18 000 korun a spoluúčast činí 5 000 korun, pojišťovna řeší zbytek. U výrazně vyšší procentní spoluúčasti může být výplata podstatně nižší. Před podpisem smlouvy proto nestačí znát sazbu; potřebujete vědět, jak se spoluúčast počítá u částečné i totální škody.
U Kooperativy může při fixní spoluúčasti 5 000 korun a připojištění skel bez limitu proběhnout oprava částečné škody bez spoluúčasti. Toto pravidlo se však nevztahuje na totální škodu ani na odcizení. Právě takové výjimky bývají v praxi důležitější než výrazná sleva v nabídce.
Skla nejsou malý detail
Prasklé čelní sklo potká řidiče snadněji než velká havárie. Stačí kamínek od nákladního auta, prudká změna teploty nebo drobný náraz, který se během několika dní promění v dlouhou prasklinu.
Připojištění skel proto u Tiguanu stojí za samostatné posouzení. Allianz v této variantě zahrnuje čelní, boční, zadní i střešní sklo. Při výměně se uplatňuje spoluúčast 1 000 korun. U vozu s panoramatickou střechou je rozsah obzvlášť podstatný, protože případná oprava střešního skla může být výrazně dražší než výměna běžného čelního skla.
Zkontrolujte také, zda pojištění pracuje s limitem, nebo bez něj. Limit může stačit na běžné čelní sklo, ale nemusí pokrýt dražší kombinaci více poškozených částí. U moderního vozu se senzory a kamerami navíc nejde jen o samotné sklo, ale i o správné nastavení asistenčních systémů po výměně.
Nový Tiguan a ochrana proti poklesu hodnoty
Nové auto ztrácí hodnotu rychleji než vůz, který už má několik let provozu za sebou. Při krádeži nebo totální škodě pak běžné havarijní pojištění zpravidla vychází z aktuální obvyklé ceny, nikoli z částky, kterou jste za auto zaplatili.
Pro takovou situaci slouží GAP. Allianz ho umožňuje sjednat pouze pro nové vozidlo a platí tři roky od začátku pojištění. U nového Tiguanu má největší význam tehdy, když je financovaný úvěrem nebo leasingem. Bez této ochrany může po totální škodě vzniknout rozdíl mezi hodnotou vozu v době události a částkou, kterou ještě dlužíte financující společnosti.
GAP není náhradou za kvalitní havarijní pojištění. Funguje jako doplněk pro případ, kdy se hodnota auta propadne, ale finanční závazek zůstává. U ojetého Tiguanu už tato možnost nemusí být dostupná, a proto je vhodné řešit ji hned při pořízení nového vozu.
Totální škoda a pomoc po nehodě
Za totální škodu se nepovažuje jen auto rozbité k nepoznání. ČSOB uvádí jako obvyklou hranici situaci, kdy náklady na opravu převýší přibližně 80 procent obvyklé ceny vozidla. Pojišťovna potom vůz obvykle neřeší jako běžnou opravu, ale stanoví hodnotu před nehodou a cenu použitelných zbytků.
U Tiguanu se vyplatí projít také asistenční služby. Odtah může rozhodnout o tom, zda po nehodě zaplatíte jen spoluúčast, nebo ještě vysokou částku za převoz nepojízdného auta. ČSOB uvádí úhradu odtahu do 2 000 korun v Česku nebo do 150 eur v zahraničí. Při cestách do Alp nebo k Jadranu může být takový limit rychle vyčerpán.
Kooperativa nabízí při havarijním pojištění se spoluúčastí 5 000 korun a povinném ručení s limity nejméně 150/150 milionu korun garanci ceny na tři roky. Taková podmínka může být zajímavá pro řidiče, kteří chtějí mít několik let předvídatelné výdaje a neřešit každé výročí novou kalkulaci.
Při nastavování smlouvy si proto představte konkrétní den po nehodě: kde auto parkuje, kdo s ním jezdí, jak daleko cestujete a jakou částku dokážete bez potíží zaplatit z vlastních peněz. U Volkswagenu Tiguan se právě v těchto detailech rozhoduje, zda bude pojistka jen levnou položkou v rozpočtu, nebo skutečnou oporou ve chvíli, kdy se na silnici něco pokazí.



