
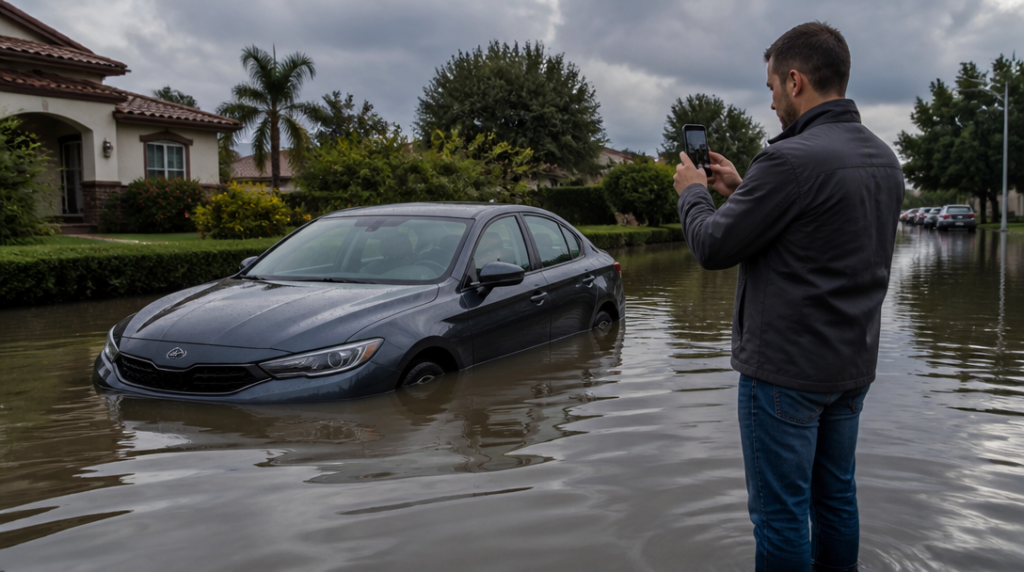
Představte si, že večer zaparkujete auto na okraji města, kde jste ho nechávali stát už mnohokrát. Přes noc přijde prudký déšť, potok se vylije z koryta a ráno vůz stojí ve vodě až po prahy. Motor možná ještě nastartuje, ale interiér zapáchá vlhkostí, elektronika zlobí a oprava se začne rychle prodražovat. Právě v takové chvíli člověk zjistí, co má ve smlouvě opravdu sjednané.
Havarijní pojištění může škody způsobené vodou pokrývat, neplatí to však automaticky pro každou smlouvu. Některé pojistky zahrnují povodeň a záplavu v základním rozsahu, jinde jde o připojištění nebo součást širšího balíčku živelních rizik. Rozhodující není název produktu v reklamě, ale pojistné podmínky, rozsah krytí, výluky a spoluúčast.
Povodeň a záplava nejsou v pojistce totéž
V běžné řeči se obě slova často používají jako synonyma. Pojišťovny je ale obvykle rozlišují. Povodeň souvisí s vystoupením vody z koryta vodního toku nebo z břehů vodní nádrže. Záplava označuje vodu, která se na určitém místě nahromadí nebo tam přiteče například po intenzivním dešti, tání sněhu či poruše vodního díla. Přesná definice se může mezi pojišťovnami lišit, proto se vyplatí přečíst konkrétní formulaci ve smlouvě.
Pro majitele auta není rozdíl jen akademický. Pokud po přívalovém dešti vznikne na silnici souvislá vrstva vody a vůz v ní uvízne, může jít o záplavu. Jestliže se voda rozlije z řeky do okolí, bude se typicky řešit povodeň. Pojistitel pak posuzuje nejen výsledek, tedy poškozené auto, ale také příčinu škody.
Havarijní pojištění se vztahuje na vozidlo, nikoli na škody v domácnosti. Zatopený automobil proto řešíte z havarijního pojištění, zatímco poškozený nábytek, spotřebiče nebo vybavení domu spadají do pojištění domácnosti či nemovitosti. Povinné ručení takovou škodu zpravidla nenahradí, protože chrání především před škodami způsobenými provozem vozidla jiným lidem.
Před podpisem smlouvy si zkontrolujte, zda jsou povodeň a záplava uvedené přímo mezi pojištěnými riziky. Podívejte se také na územní platnost, limity plnění a spoluúčast. Ta určuje částku, kterou při každé škodě hradíte sami. U staršího vozidla může hrát roli také způsob výpočtu pojistného plnění a hranice, od které pojišťovna škodu posuzuje jako totální.
Pozornost si zaslouží výluky. Pojišťovna může odmítnout nebo krátit plnění například tehdy, když řidič vědomě vjel do zaplaveného úseku, ačkoli bylo zřejmé, že cesta není bezpečná. Problém může nastat i při porušení povinností po škodě, třeba když se někdo pokusí opakovaně nastartovat zatopený automobil a tím zvětší poškození motoru. U moderních vozů může jediný takový pokus znamenat rozdíl mezi omezenou opravou a velmi drahým zásahem do elektroniky.
Co dělat, když voda poškodí auto
Jakmile zjistíte, že se k vozu dostala voda, nepokoušejte se ho nastartovat. Pokud je to možné a bezpečné, pořiďte fotografie celého místa, výšky hladiny, okolí i detailů poškození. Hodí se také zaznamenat registrační značku, polohu vozidla a přibližný čas, kdy jste škodu zjistili. Fotografie pořízené ještě před odtahem mohou později pomoci při posuzování rozsahu škody.
Vozidlo nepřemisťujte, pokud by tím mohlo dojít k dalšímu poškození nebo pokud by překáželo záchranným složkám. Jestliže ale místo představuje nebezpečí, má přednost bezpečnost. Odtah objednávejte podle pokynů pojišťovny, případně využijte asistenční službu, pokud ji smlouva obsahuje. Po zatopení bývá rozumnější nechat auto odborně zkontrolovat, i když na první pohled vypadá jen špinavé. Voda se může dostat ke kabeláži, řídicím jednotkám, airbagům nebo do převodovky.
Škodu oznamte pojišťovně co nejdříve a připravte si číslo pojistné smlouvy, údaje o vozidle, popis události a obrazovou dokumentaci. Pojišťovna může chtít prohlídku technikem, rozpočet opravy nebo další doklady. S opravou proto raději nezačínejte bez jejího souhlasu, pokud nejde o nezbytný zásah, který má zabránit dalším škodám.
U zaplaveného auta se často řeší, zda je oprava ještě smysluplná. Když voda poškodí důležité elektronické součásti nebo motor, mohou náklady rychle překročit hodnotu vozu. V takovém případě se škoda posuzuje jako totální a výše plnění se odvíjí od pravidel uvedených ve smlouvě. Pojišťovna může zohlednit obvyklou cenu vozidla před událostí a hodnotu použitelných zbytků.
Smlouvu není dobré kontrolovat až ve chvíli, kdy auto stojí ve vodě. Stačí si při sjednání položit několik praktických otázek: Kryje pojištění povodeň i záplavu? Platí ochrana v místě, kde auto běžně parkuji? Jak vysoká je spoluúčast? Co se stane, když vůz vjedu do vody? Odpovědi bývají schované v několika odstavcích pojistných podmínek, ale právě tam se rozhoduje, zda bude ranní pohled na zatopené auto jen nepříjemností, nebo finanční ranou.



