
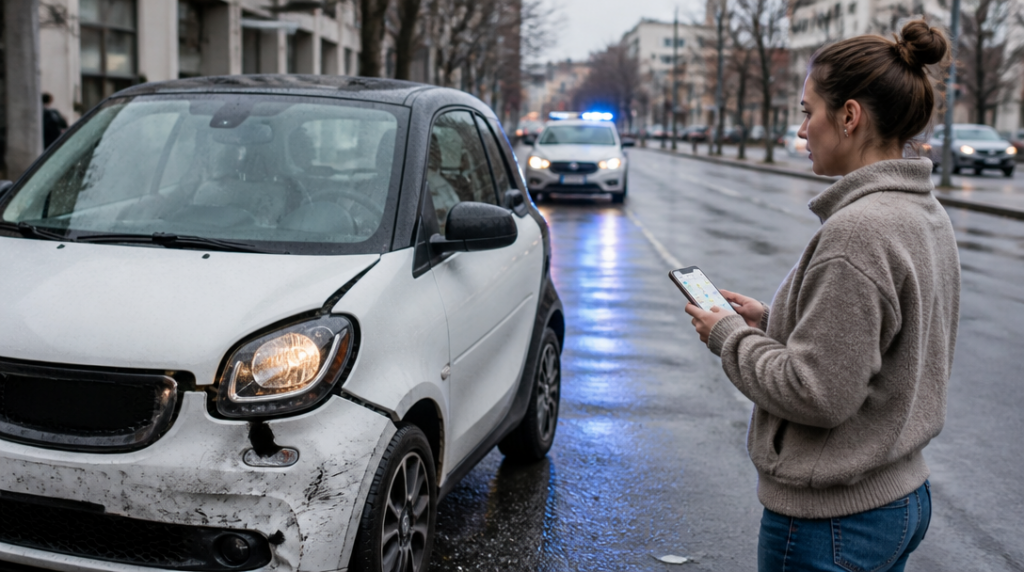
Kdo zaplatí opravu sdíleného auta, když s ním nabouráte – pojišťovna, provozovatel, nebo vy sami?
Odpověď se schovává ve třech detailech: co bylo při nehodě poškozeno, jaké pojištění má provozovatel vozidla sjednané a jestli řidič neporušil podmínky služby. U sdílených aut se totiž často míchají dvě odlišné situace. Škoda na cizím voze se řeší jinak než promáčknutý blatník auta, které jste si právě odemkli aplikací.
Cizí auto platí povinné ručení
Jestli při nehodě poškodíte jiné vozidlo, sloup, svodidla nebo jiný cizí majetek, nastupuje povinné ručení provozovatele sdíleného auta. To je základní rozdíl oproti škodě na samotném pronajatém voze. Povinné ručení je určeno právě k úhradě škod, které provozem vozidla způsobíte někomu jinému.
Řidič tedy běžně neplatí opravu nabouraného cizího auta přímo z vlastní kapsy. To ale neznamená, že je z obliga za všech okolností. Pojišťovna může po řidiči nebo provozovateli požadovat náhradu vyplacených peněz, pokud se ukáže závažné porušení pravidel. Typicky jde o jízdu pod vlivem alkoholu, řízení bez příslušného oprávnění, útěk od nehody nebo neohlášení nehody.
Regres může být finančně mnohem tvrdší než běžná spoluúčast. U menší kolize se řidič může dostat k částce v řádu tisíců nebo desítek tisíc korun, při poškození drahého vozu či infrastruktury ale účet rychle roste.
Škoda na sdíleném autě je jiný případ
Promáčknuté dveře, rozbité světlo nebo poškozený podvozek řeší havarijní pojištění provozovatele, pokud je pro dané vozidlo sjednáno. Z něj se hradí oprava samotného sdíleného auta. Pojišťovna však obvykle neplatí úplně všechno bez podmínek. Do hry vstupuje spoluúčast a smluvní odpovědnost nájemce.
Právě tady se jednotlivé služby výrazně liší. Provozovatel může mít s pojišťovnou nastavené krytí tak, aby uživatel při běžné nehodě hradil jen předem stanovenou část. Ta funguje jako finanční strop, nikoli jako automatická cena každého poškození. Při drobném škrábanci může být skutečná oprava levnější, při vážné nehodě se odpovědnost zastaví na limitu – ovšem pouze tehdy, když řidič splnil všechny smluvní povinnosti.
U služby Anytime činí u vozů Toyota Yaris, Yaris Cross a Aygo X nejvyšší odpovědnost uživatele za nehodu 34 999 korun. U modelů Toyota Corolla a C-HR je limit 44 999 korun. Nejde tedy o jednotnou částku pro všechna auta v nabídce. Rozhoduje konkrétní model a podmínky služby.
Řidiči, který má první řidičský průkaz skupiny B kratší než 180 dnů, se u Anytime tento limit navyšuje o dalších 20 000 korun. U menších modelů tak může odpovědnost dosáhnout 54 999 korun, u Corolly a C-HR až 64 999 korun. Rozdíl mezi zkušeným řidičem a čerstvým držitelem průkazu tedy není jen otázkou sebejistoty za volantem.
Smluvní limit není univerzální ochranný štít.
Kdy může účet přerůst stanovený limit
Největší riziko vzniká ve chvíli, kdy řidič nedodrží pravidla pronájmu. Může jít o zdánlivou maličkost, například pozdní nahlášení nehody, ale také o zásadní porušení podmínek, jako je alkohol za volantem nebo předání vozu jiné osobě bez povolení. V takovém případě se ochrana sjednaná provozovatelem nemusí použít v plném rozsahu.
GoDrive například uvádí, že nájemci může přeúčtovat celou škodu, pokud pojišťovna odmítne plnit kvůli porušení všeobecných obchodních podmínek. Vedle opravy vozidla může zvlášť účtovat odtah a náhradní vozidlo. Částka tak nemusí odpovídat pouze ceně nového nárazníku. Připočítat se mohou náklady spojené s vyproštěním, přepravou a dobou, kdy vůz nemůže sloužit dalším zákazníkům.
Při nehodě proto nestačí říct si, že auto má havarijní pojištění. Důležité je, zda se na konkrétní situaci vztahuje a zda byla splněna oznamovací povinnost. Některé služby požadují okamžité nahlášení události prostřednictvím aplikace nebo zákaznické linky, jiné mohou vyžadovat také policejní protokol. Přesný postup se liší podle provozovatele.
Co dělat přímo po nehodě
Nejdřív je třeba zajistit bezpečnost a podle okolností přivolat policii. Následuje dokumentace místa, poškození všech vozidel a dopravní situace. Fotografie nejsou formalita: mohou ukázat rozsah škody i to, jak k nehodě došlo. U sdíleného auta má smysl vyfotit také interiér, registrační značku a případné poškození, které už na voze bylo před jízdou.
Nehodu oznamte provozovateli způsobem, který stanoví aplikace nebo smluvní podmínky. Zprávu neodkládejte na později. Když se řidič pokusí škodu vyřešit potichu nebo ji nahlásí až po vrácení auta, může tím zkomplikovat likvidaci pojistné události a přijít o smluvní limit.
Při běžné nehodě tedy schéma vypadá poměrně jasně: škodu na cizím majetku řeší povinné ručení provozovatele, škodu na sdíleném autě havarijní pojištění, pokud existuje, a uživatel zpravidla nese spoluúčast či smluvně určený limit. Jakmile se objeví alkohol, jízda bez oprávnění, útěk od nehody nebo porušení oznamovací povinnosti, pravidla se mění a pojišťovna i provozovatel mohou náklady přenést zpět na řidiče. Před odjezdem proto není zbytečné vědět, kde v aplikaci najdete pokyny k nehodě – v koloně uprostřed rušné křižovatky se podmínky pronájmu čtou opravdu špatně.



