
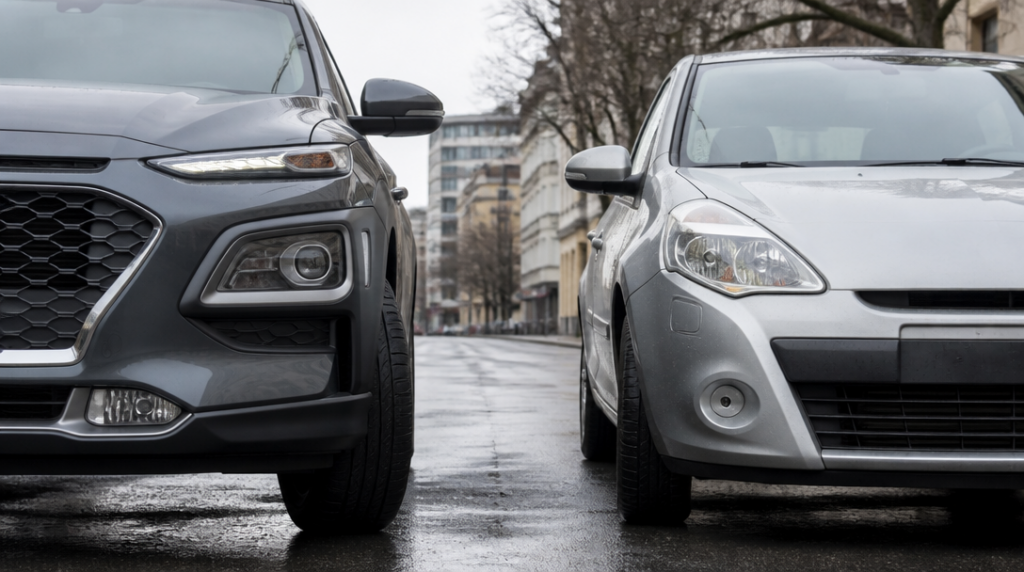
SUV může mít levnější havarijní pojištění než obyčejné auto. Zní to jako chyba v matrixu, ale pojišťovna neúčtuje za počet plastů kolem blatníků ani za to, jak sebevědomě vůz zabere parkovací místo.
Rozhoduje hlavně hodnota automobilu, značka, stáří, zabezpečení, rozsah pojištění a pravděpodobné náklady na opravu. Samotná karoserie SUV tedy ještě neznamená, že pojistka automaticky vyskočí o několik tisíc korun.
Rozhoduje cena vozu, ne nálepka SUV
V roce 2026 se havarijní pojištění osobního auta pohybuje přibližně mezi 2 800 a 27 900 korunami ročně. Rozptyl je značný, protože do stejné kategorie se vejde malé městské auto i luxusní vůz za několik milionů.
U malého osobního auta se orientačně dá počítat s částkou 3 000 až 8 000 korun ročně. U velkého SUV nebo luxusního automobilu se sazby často pohybují mezi 6 000 a 14 000 korunami. Slovo „často“ je tady důležité. Neznamená „vždy“ a pojišťovny si na absolutní pravidla příliš nepotrpí.
Při modelovém srovnání nových vozů vycházelo průměrné havarijní pojištění na 4 198 korun ročně při průměrné hodnotě auta 401 113 korun. To odpovídá zhruba 1,07 procenta hodnoty vozu. U automobilu za půl milionu tedy může pojistka stát výrazně méně než u SUV za milion, i kdyby obě auta parkovala vedle sebe a obě jejich kola byla stejně špinavá.
Dacia Duster ukazuje, proč na velikosti nezáleží sama o sobě
Dobře to ilustruje Dacia Duster za 434 900 korun. U takového vozu vycházelo havarijní pojištění na 398 korun měsíčně, tedy 4 776 korun ročně.
Duster je SUV, ale cenou i konstrukcí se může přiblížit řadě běžných rodinných aut. Pojišťovna proto nemá důvod zacházet s ním stejně jako s drahým prémiovým modelem. Vyšší střecha a mohutnější vzhled samy o sobě účet nezvednou.
Mnohem víc napoví cena náhradních dílů, dostupnost servisu a pravděpodobnost, že poškozený vůz skončí v autorizované opravně s fakturou, která vypadá jako telefonní číslo. U levnějšího SUV může být oprava stále nákladná, ale obvykle se pohybuje v jiném řádu než u luxusního auta s drahými světlomety, kamerami a elektronickými asistenty.
Stejně drahé auto, jiná pojistka
Ani dvě auta se stejnou pořizovací cenou nemusí mít stejnou sazbu. Rozdíly vznikají mezi značkami i konkrétními modely.
U sazeb platných pro roky 2026 až 2028 činila například sazba pro vozy Dacia 2,33 procenta, u Fordu 3,64 procenta a u značek Audi, BMW a Mercedes-Benz 6,62 procenta. SUV od Dacie tedy může vyjít na havarijním pojištění levněji než běžný osobní vůz prémiové značky.
Takový rozdíl není trestem za vlastnictví luxusního loga. Odráží cenu dílů, servisní náklady, technologickou výbavu i předpokládanou cenu opravy. U moderního automobilu může jediný světlomet obsahovat tolik elektroniky, že by mu člověk skoro měl nabídnout vlastní garáž.
Z toho plyne praktická věc: při porovnávání nabídek nestačí říct, že hledáte pojištění pro SUV. Pojišťovna potřebuje znát konkrétní značku, model, rok výroby, výkon, pořizovací nebo aktuální hodnotu a způsob používání vozu.
Proč může SUV přesto vyjít dráž
SUV bývá větší a těžší než malé osobní auto. Často má také vyšší pořizovací cenu, větší kola, dražší pneumatiky a složitější výbavu. Při nehodě proto nemusí být oprava levnější jen proto, že vůz nemá luxusní znak na kapotě.
Některé modely mají drahé nárazníky, světlomety, radarové senzory nebo kamerové systémy. Poškození, které na první pohled vypadá jako promáčknutý plast, může znamenat výměnu několika součástí a následnou kalibraci elektroniky. Přesně v takové chvíli se z drobné nehody stává finanční disciplína pro pokročilé.
Sazbu ovlivňuje také riziko krádeže, bydliště majitele, věk a škodní průběh řidiče. Význam má i spoluúčast. Pokud si motorista zvolí vyšší spoluúčast, pojistné obvykle klesne, při škodě však zaplatí větší část opravy ze svého.
Rozdíl udělá rovněž rozsah krytí. Někdo chce ochranu pouze proti havárii, jiný přidá krádež, vandalismus, živelní události nebo poškození skel. Nabídky se proto mohou lišit, i když se týkají stejného auta a stejného řidiče.
Na co se dívat při porovnání nabídek
Nejprve je potřeba zjistit, z jaké hodnoty pojišťovna vychází. U nového auta to bývá pořizovací cena, u staršího vozu aktuální obvyklá hodnota. Špatně nastavená částka může znamenat zbytečně vysoké pojistné, případně nedostatečné plnění při totální škodě.
Potom přichází na řadu spoluúčast a výluky. Nízká roční platba může vypadat lákavě, dokud řidič nezjistí, že se nevztahuje na určitý typ poškození, případně že při každé události hradí pevnou částku nebo procento ze škody.
U SUV má smysl ověřit také krytí asistenčních služeb, náhradního vozidla a skel. Vůz používaný na chalupě, v terénu nebo při tahání přívěsu může mít jiné potřeby než městské auto, které se do bláta dostane nejvýš při cestě z parkoviště po dešti.
Havarijní pojištění SUV tedy může být dražší než u běžného osobního auta, ale není to pravidlo vytesané do kapoty. O výsledné částce rozhodne především kombinace hodnoty vozu, značky, opravárenských nákladů, zvoleného krytí a spoluúčasti. Někdy tak bude největší rozdíl mezi dvěma nabídkami ukrytý v podmínkách, ne v tom, zda má auto karoserii SUV.



