
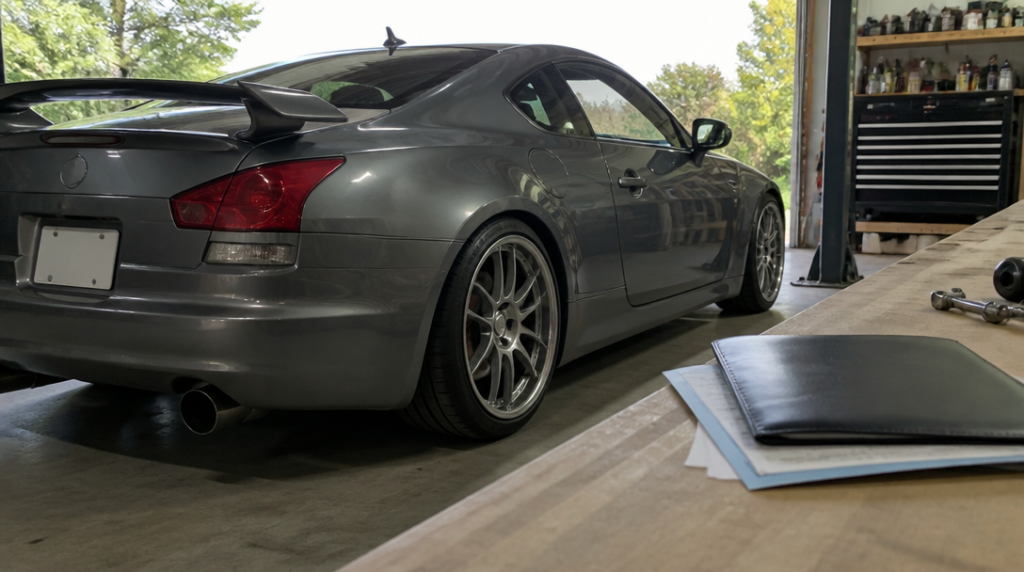
Auto po úpravě může být pro majitele cennější než vůz v sériovém provedení. Pro pojišťovnu ale zároveň představuje jiné riziko než původní model z výroby. Právě mezi těmito dvěma pohledy se rozhoduje o tom, zda havarijní pojištění při škodě pokryje skutečnou hodnotu vozu.
Majitelé často nahlásí jen velkou přestavbu motoru. To je málo. Pojišťovnu zajímá také vybavení, které zvyšuje cenu auta, mění jeho jízdní vlastnosti nebo ovlivňuje rozsah případné škody.
Pojišťovna musí znát aktuální stav auta
Pojistná smlouva vychází z konkrétních údajů o vozidle a jeho výbavě. Když se některý z těchto údajů později změní, oznamte změnu pojišťovně bez zbytečného odkladu. Takový požadavek bývá přímo v pojistných podmínkách.
Nejde jen o formální povinnost. Pojišťovna podle nahlášených údajů stanovuje pojistnou částku, pojistné i míru rizika. Auto s výkonnějším motorem, sportovním podvozkem a drahými koly se posuzuje jinak než běžný vůz stejného modelového roku.
Do oznámení patří například nová kola a pneumatiky, upravený podvozek, sportovní výfuk, spoiler nebo celý bodykit. Nahlaste také tažné zařízení, dodatečné zabezpečení a zvýšení výkonu motoru.
Praktický příklad je jednoduchý. Koupíte si sadu drahých kol, která na autě zůstane po celý rok. Když ji pojišťovně neuvedete a kola se při nehodě poškodí nebo někdo vůz odcizí, může vzniknout spor o to, zda byla výbava součástí pojištěné hodnoty.
Rozhoduje, zda jde o výbavu, nebo o změnu smlouvy
Ne každá úprava automaticky znamená úplně nové pojištění. Nejprve si připravte seznam změn, jejich pořizovací cenu a doklady. Přiložte faktury, účtenky, homologaci nebo dokumentaci k montáži, pokud je máte.
Pojišťovna pak posoudí, zda lze změnu pouze doplnit k existující smlouvě, nebo zda je potřeba upravit pojistnou částku a další parametry. Bez tohoto kroku zůstává ve smlouvě původní obraz vozidla, který po havárii nemusí odpovídat realitě.
U dodatečně zabudované výbavy může být postup odlišný podle konkrétní pojišťovny. Například Česká podnikatelská pojišťovna pro takovou situaci používá zvláštní formulář, jestliže hodnota dodatečné výbavy spolu s vozidlem nepřekročí sjednanou pojistnou částku. Když ji překročí, je nutná úprava smlouvy.
Proto nestačí poslat pojišťovně jednu větu s popisem úpravy. Potřebujete vědět, jak ji pojišťovna zařadí a zda se změní limit nebo cena pojištění. Telefonát je dobrý začátek, rozhodující potvrzení si ale schovejte písemně.
Tuning může změnit i riziko nehody
Vyšší výkon není jen otázkou ceny motoru. Může ovlivnit dynamiku auta, nároky na brzdy i chování vozu v krizové situaci. Podobně sportovní podvozek nebo nestandardní pneumatiky mění vlastnosti, se kterými původní smlouva nemusela počítat.
U některých úprav se pojišťovna bude zajímat také o to, zda byly provedeny odborně a zda jsou povolené pro provoz na pozemních komunikacích. To platí třeba pro změny rozměrů kol, přestavby výfuku nebo zásahy do motoru.
Nejhorší chvíle pro první zmínku o tuningu je okamžik po nehodě. Likvidátor bude prohlížet poškozené vozidlo a může narazit na díly, které v dokumentaci ani ve smlouvě nejsou. Fotografie auta před úpravou a po ní proto mohou být užitečné, stejně jako doklady o nákupu a montáži.
Změnu řešte také v registru vozidel
Pojišťovna není jediný úřad, který může o úpravě potřebovat vědět. Jestliže se mění zapisované údaje vozidla, musíte změnu v České republice oznámit registru vozidel do deseti pracovních dnů.
Správní poplatek činí 50 korun za jednu změnu. Při vyřízení přes Portál dopravy je poplatek 40 korun. Konkrétní postup závisí na typu úpravy a na tom, zda se změna zapisuje do technických údajů vozidla.
U přestavby podstatných částí auta budete potřebovat doklad o nabytí použitého dílu, protokol z technické prohlídky a rozhodnutí obce s rozšířenou působností o schválení technické způsobilosti. Bez potřebných dokumentů se zápis může zkomplikovat.
Tohle je část, kterou majitelé upravených aut někdy odkládají. Auto přitom může vypadat naprosto v pořádku, ale v dokladech zůstane starý údaj. Při silniční kontrole, prodeji nebo likvidaci škody pak rozdíl vyplave na povrch.
Co hrozí při neohlášené nebo neschválené úpravě
Nezapsaná či neschválená úprava může při škodě vést ke krácení plnění nebo k jeho odmítnutí. U havarijního pojištění ale vždy záleží na konkrétní smlouvě, pojistných podmínkách a souvislosti mezi úpravou a vzniklou škodou.
Není tedy stejné, když máte v autě nenahlášené dražší reproduktory a když je vůz vybaven výrazně silnějším motorem bez potřebného schválení. V prvním případě se může řešit hodnota výbavy, ve druhém také technická způsobilost a zvýšené riziko nehody.
Pojišťovna může zkoumat, zda byla úprava příčinou nehody, zvětšila rozsah škody nebo jen ovlivnila hodnotu poškozeného vozu. Výsledek se proto nedá předem určit jednou obecnou větou.
Jak postupovat po úpravě auta
Nejdřív si sepište všechny změny, včetně jejich ceny a data montáže. Rozdělte je na technické úpravy a dodatečnou výbavu. U každé položky si připravte doklad, případně potvrzení servisu nebo výrobce.
Potom kontaktujte pojišťovnu a požádejte o přesný postup. Zeptejte se, zda stačí oznámení, zvláštní formulář, nebo dodatek ke smlouvě. Nechte si potvrdit, od kdy je změna evidována a zda se mění pojistná částka či pojistné.
Nakonec ověřte, zda se stejná úprava musí propsat do registru vozidel. U větší přestavby si předem zjistěte, jaké dokumenty bude úřad požadovat. Pár minut strávených nad fakturami a technickými údaji může později rozhodnout o tom, zda bude upravené auto po nehodě skutečně pojištěné tak, jak jste očekávali.



