
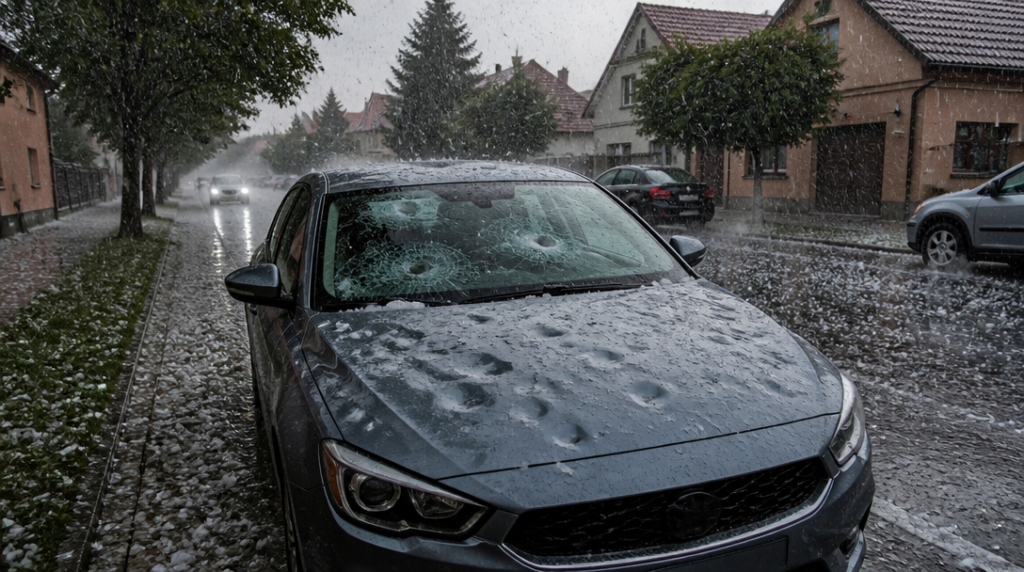
Když se nad městem stáhla bouřka, Petr stihl auto zaparkovat pod střechou jen napůl. Přední část vozu zůstala venku a několik minut nato do kapoty začaly bubnovat kroupy. Nebyly velké jako tenisové míčky, spíš jako vlašské ořechy, ale na laku nechaly desítky důlků. Horší překvapení přišlo až při telefonátu s pojišťovnou: smlouva sice zahrnovala poškození živlem, jenže s vysokou spoluúčastí a bez některých doplňkových rizik. Oprava se tak nebezpečně přiblížila částce, kterou by Petr zaplatil ze svého.
Podobných případů letos přibývá. K 16. červenci 2026 evidovala Generali Česká pojišťovna po letních bouřkách přes 6 000 škod za více než 540 milionů korun. Většina z nich se týkala občanského majetku, celkem 4 663 případů. Automobily přitom nezůstaly stranou: stejná pojišťovna registrovala ve stejné sezoně více než tisíc vozů poškozených kroupami.
Čísla ukazují rozsah, ale neříkají všechno. Z jednoho hlášení se může stát prasklé čelní sklo, z jiného promáčknutá střecha, poškozené světlomety nebo vůz zatopený vodou. A právě tady začíná rozdíl mezi představou řidiče a skutečným obsahem smlouvy. Co přesně znamená „pojištění proti živlům“? Kryje jen kroupy, nebo i vichřici, pád stromu, povodeň a přívalový déšť? A platí ochrana také tehdy, když voda nateče do motoru?
Statistiky UNIQA za první pololetí roku 2026 přidávají další rozměr. V Česku přijala 3 457 živelních škod s předběžnou celkovou škodou 232,5 milionu korun. Mezi nimi byly i automobily zasažené velkými kroupami. Nejde přitom o výjimečné meteorologické kuriozity. Český hydrometeorologický ústav ve své ročence za rok 2024 popsal na Znojemsku kroupy o průměru až devět centimetrů, které poškodily domy i auta. Devět centimetrů už není nepříjemný letní déšť. Je to ledová koule schopná rozbít sklo během okamžiku.
Řidiči často předpokládají, že havarijní pojištění funguje jako široký štít proti všemu, co se autu venku stane. Tak jednoduché to není. Smlouvy mívají výluky, limity i podmínky, které se projeví až při likvidaci škody. Rozhoduje například typ sjednaného balíčku, výše spoluúčasti nebo to, zda bylo vozidlo pojištěné na všechna rizika, případně jen na vybrané události.
Zvláštní pozornost si zaslouží voda. Po silném dešti může řidič vjet do zatopeného úseku a motor nasaje vodu. Auto se zastaví, na palubní desce se rozsvítí kontrolky a účet za opravu rychle naroste. Podle vyjádření Generali z června 2026 však havarijní pojištění nemusí takové poškození krýt, protože nasátí vody může spadat do výluk. Pojišťovna pak může posuzovat, zda řidič do vody vjel zbytečně, zda šlo o předvídatelné riziko a jak přesně k poškození došlo.
To je moment, kdy se z běžné pojistné události stává spor o okolnosti. Fotografie zatopené silnice, záznamy o počasí, svědectví nebo informace o trase mohou hrát větší roli, než si majitel vozu připouští. Nastartovat auto po zatopení a pokusit se odjet může být navíc technicky i pojistně riskantní. Někdy je nejdražší právě snaha ušetřit za odtah.
U krup bývá situace přehlednější, ale ani tady není všechno automatické. Škodu je vhodné zdokumentovat ještě před opravou, pořídit celkové snímky auta i detaily jednotlivých poškození a zjistit, zda pojišťovna nevyžaduje prohlídku technikem. Některé pojišťovny umožňují vyřídit oznámení přes mobilní aplikaci. PVZP například přijímá hlášení škody na vozidle prostřednictvím aplikace Bouračka, včetně pořízení a odeslání fotografií. Pro řidiče je to pohodlnější než telefonování z parkoviště, současně ale musí dodat dostatečně průkazné podklady.
Fotit je lepší víc než méně. Celý vůz, registrační značku, okolí, stopy krup na karoserii, rozbité sklo i případné poškození interiéru. U zaplaveného auta také hladinu vody a místo, kde vůz stál, ale bez zbytečné manipulace. Pojišťovna nepotřebuje uměleckou kompozici; potřebuje pochopit, co se stalo.
Pozornost si zaslouží i místo, kde auto během bouřky stojí. Parkování pod stromem může ochránit lak před kroupami, ale při vichřici přináší riziko pádu větví. Pod mostem nebo v podzemní garáži zase může při přívalovém dešti rychle stoupat voda. Neexistuje bezpečná volba pro každou situaci, existuje však rozdíl mezi rozumnou reakcí a zbytečným hazardem. Když radar ukazuje silné bouřky, několik minut hledání otevřeného a vyvýšeného místa může mít větší cenu než následné dohadování o výlukách.
Největší problém tak často neleží v samotné bouřce, ale v očekáváních, která smlouva nikdy neslibovala. Řidič si pamatuje slovo „havarijní“, pojišťovna čte konkrétní definice, limity a výluky. A mezi těmito dvěma pohledy může po jediné letní průtrži zůstat účet za opravu v řádu desítek tisíc korun.



