
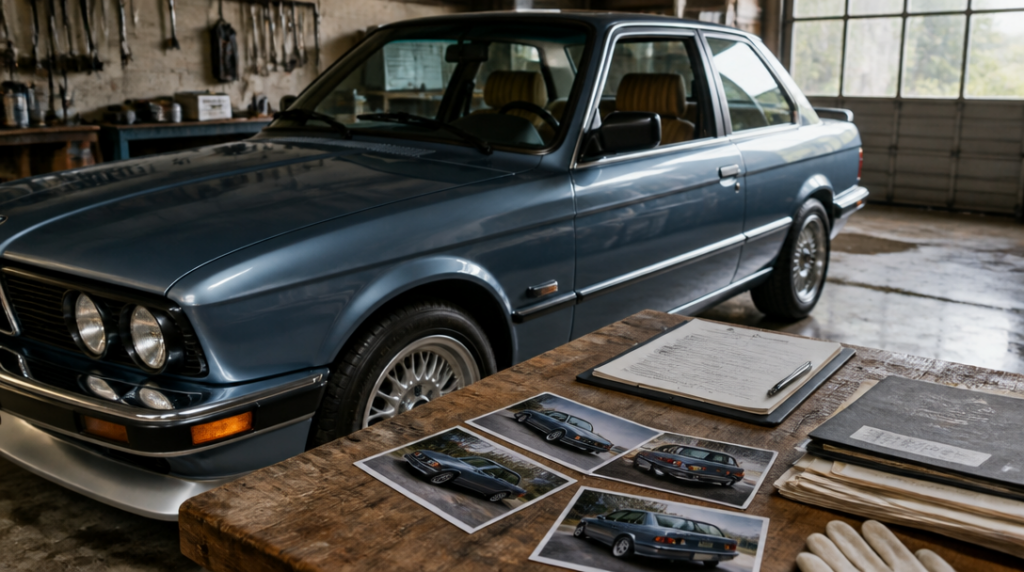
Auto stálo před lety zlomek dnešní částky. Po pečlivé renovaci ale může mít na trhu násobně vyšší cenu. Pro majitele je to sběratelský kus, pro pojišťovnu hlavně vozidlo, jehož hodnotu je třeba doložit a obhájit.
Nepříjemná otázka zní: není levnější pojistka někdy jen elegantní způsob, jak si koupit falešný pocit bezpečí? U youngtimeru může nízko nastavená pojistná částka znamenat, že při vážné škodě nebude peněz na návrat auta do původního stavu.
Obvyklá cena není původní kupní cena
U aktuálních všeobecných pojistných podmínek ČSOB pro rok 2026 je pojistnou hodnotou youngtimeru jeho obvyklá cena. Pojistná částka sjednaná při uzavření smlouvy jí má odpovídat.
Obvyklá cena neznamená částku, kterou jste za auto zaplatili před lety. Zohledňuje, za kolik se srovnatelné vozidlo prodává na trhu. U staršího auta proto může být dnešní hodnota úplně jinde než původní cena z kupní smlouvy.
Rozhodující přitom není jen rok výroby. Do srovnání vstupuje značka, typ, motor, výbava, stav i konkrétní zvláštnosti daného kusu. Dva zdánlivě stejné youngtimery mohou mít rozdílnou hodnotu kvůli původu, zachovalosti, originalitě nebo kvalitě provedených oprav.
Allianz při stanovení obvyklé ceny vychází z trhu v České republice ke dni poškození. Nepracuje tedy automaticky s částkou, kterou jste kdysi zaplatili, ani s hodnotou, kterou jste si sami stanovili při sjednání smlouvy.
To může majitele překvapit. Člověk má přirozeně tendenci říkat si, že auto stálo tolik a tolik, do renovace vložil další peníze a jeho cena tedy musí odpovídat součtu těchto částek. Trh však neodměňuje každou investovanou korunu stejně. Kvalitní renovace hodnotu zvýšit může, ale samotný seznam výdajů ještě cenu vozidla neurčuje.
Co rozhoduje o hodnotě youngtimeru
Nejprve si ujasněte, jaký vůz vlastně pojišťujete. Nestačí uvést model a rok výroby. Význam může mít konkrétní motorizace, převodovka, výbava, karosářská varianta nebo provedení určené pro určitý trh.
Důležitý je také stav. Rozdíl mezi kompletně renovovaným automobilem, zachovalým původním kusem a vozem po částečné opravě není kosmetický. U youngtimerů může právě tato hranice rozhodovat o tom, zda se auto pohybuje v běžné cenové hladině, nebo patří mezi vyhledávané exempláře.
Majitel by měl mít připravené doklady o renovaci. Hodí se faktury, fotografie před opravou a po ní, popis použitých dílů i dokumentace práce. Upravované auto potřebuje srozumitelně doložit, co se změnilo a proč to má vliv na jeho hodnotu.
Stejnou pozornost si zaslouží originalita. Původní motor, dobové prvky, zachované interiérové díly nebo nadstandardní výbava mohou být pro cenu významnější než nablýskaný lak. Někdy je právě drobný detail tím, co oddělí obyčejný kus od auta, o které se sběratelé skutečně zajímají.
Pomáhá také průběžná fotodokumentace. Nejen několik snímků vozu zaparkovaného před garáží, ale fotografie interiéru, motorového prostoru, podvozku, štítků a detailů výbavy. Zní to trochu jako práce pro archiváře, jenže po škodě se z takového archivu může stát nejpřesvědčivější argument.
Proč nestačí nastavit částku odhadem
Při sjednání pojištění se může zdát praktické vybrat částku, která odpovídá tomu, co jste za auto zaplatili. U youngtimeru je to často první chyba. Kupní cena může být stará, nestandardně nízká nebo naopak nadsazená kvůli výjimečnému prodeji mezi známými.
Příliš nízká pojistná částka sice může působit příjemně na ceně pojištění, ale maximem plnění z havarijního pojištění je sjednaná pojistná částka nebo limit. Jestliže tedy uvedete méně, než odpovídá trhu, může být krytí vozu nedostatečné.
Před podpisem smlouvy si proto nechte vysvětlit, jak pojišťovna hodnotu stanovuje a jaké podklady přijímá. Nejde jen o otázku, kolik lze získat při krádeži. Hodnota se může projevit i při poškození po nehodě, živelnou událostí nebo při rozhodování, zda se oprava ještě ekonomicky vyplatí.
Smlouva by měla jasně popsat také limity a případné podmínky, které se k youngtimeru vztahují. U starších vozů může hrát roli způsob používání, zabezpečení, uložení nebo rozsah akceptovaných úprav. Tady se vyplatí číst konkrétní formulace, ne jen kolonku s částkou.
Totální škoda může přijít rychleji, než čekáte
U Allianz nastává ekonomická totální škoda tehdy, když předpokládané náklady na opravu včetně odtahu převýší obvyklou cenu vozidla. U youngtimeru to bývá citlivé téma, protože některé díly se obtížně shánějí a oprava může vyžadovat práci, kterou běžný servis neprovádí.
Majitel přitom může mít pocit, že poškozené auto má pořád velkou cenu. Pojišťovna ale porovnává náklady na opravu s obvyklou cenou vozidla. Emoční hodnota, roky hledání správného kusu ani vzpomínky se do tohoto výpočtu samy nepřičtou.
Právě proto má smysl hodnotu aktualizovat, když se stav vozu výrazně změní. Nová renovace, nalezení vzácné výbavy nebo zásadní zlepšení technického stavu mohou posunout tržní cenu. Stejně tak ji může ovlivnit zanedbání, neodborná přestavba nebo poškození, které zůstalo bez opravy.
Nejrozumnější postup není vybrat náhodné číslo a doufat, že se nic nestane. Zjistěte cenu srovnatelných vozidel, sepište výbavu a specifika svého kusu, doložte renovaci a všechno předložte pojišťovně. U auta, které se nedá nahradit běžným inzerátem, je přesná dokumentace stejně podstatná jako samotná pojistná smlouva.



