
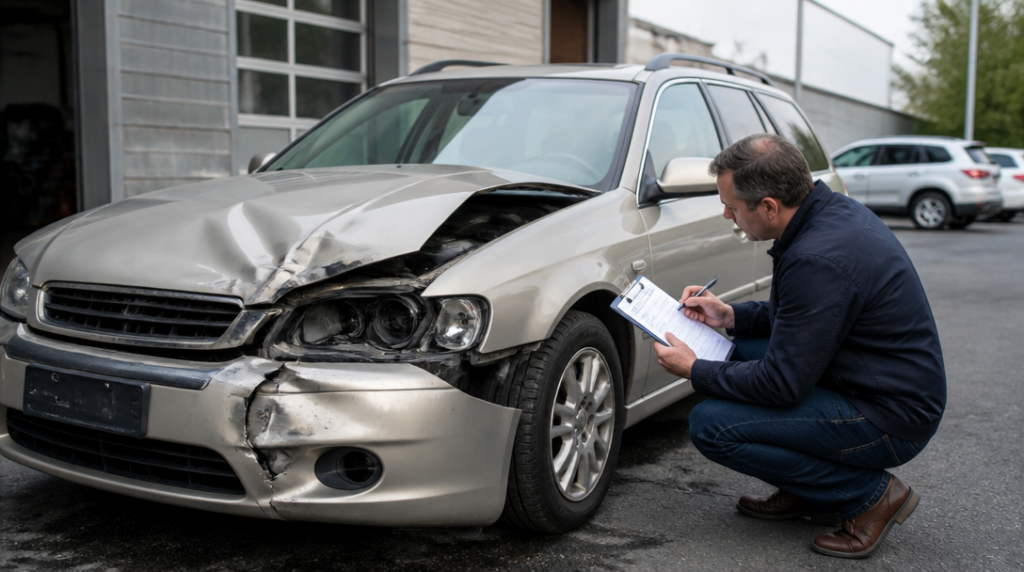
Majitel Škody Octavie z roku 2018 čekal po nehodě na odtah a v duchu už počítal s opravou. Auto sice mělo poškozený předek, ale motor běžel a dveře šly otevřít. Pojišťovna přesto oznámila totální škodu. Ne proto, že by vůz nešel opravit, nýbrž proto, že by oprava v poměru k jeho hodnotě nedávala ekonomický smysl.
Právě tady vzniká nejvíc nedorozumění. Výraz „totální škoda“ zní, jako by z auta zbyl vrak bez ceny. Ve skutečnosti jde často o vůz, který lze opravit, případně prodat na náhradní díly. Pojišťovna tedy neřeší jen rozsah poškození, ale především to, kolik auto stálo krátce před nehodou a jakou hodnotu mají jeho použitelné zbytky.
Obvyklá cena není totéž co původní kupní cena
Základem výpočtu bývá obvyklá cena vozidla. Ta vyjadřuje, za kolik by se těsně před škodou prodalo srovnatelné auto na českém trhu. Nejde tedy automaticky o částku z kupní smlouvy, cenu nového vozu ani o sumu, kterou si majitel představuje podle nabídek na internetu.
Pojišťovna při stanovení hodnoty zohledňuje stáří, počet ujetých kilometrů, technický stav, míru opotřebení, výbavu, motorizaci i historii vozu. Roli hraje také aktuální situace na trhu, tedy nabídka a poptávka. Stejný model může mít výrazně odlišnou cenu podle toho, zda jde o základní verzi s běžným nájezdem, nebo o zachovalý vůz s žádanou výbavou a doloženým servisem.
Původní kupní cena proto není neprůstřelný argument. Auto koupené před několika lety mohlo mezitím ztratit část hodnoty, ale někdy také zdraží kvůli nedostatku podobných ojetin. Rozhoduje stav těsně před nehodou, ne vzpomínka na částku zaplacenou při nákupu.
Důležitou roli má dokumentace. Fotografie auta před nehodou, servisní záznamy, faktury za větší opravy nebo doklady o nadstandardní výbavě mohou pomoci vyvrátit příliš nízký odhad. Samotná věta, že „auto bylo jako nové“, obvykle nestačí. Pojišťovna potřebuje údaje, které lze porovnat s reálným trhem.
Za totální škodu se v havarijním pojištění často považuje situace, kdy náklady na opravu dosáhnou přibližně 80 procent obvyklé ceny vozidla. Tuto hranici používá například ČPP, podobně ji popisuje i ČSOB. Nejde však o jednotný zákonný limit platný pro všechny pojišťovny. Přesné pravidlo určuje pojistná smlouva a pojistné podmínky.
Některé pojišťovny mohou pracovat s jinou hranicí nebo s odlišným způsobem výpočtu. U ekonomické totální škody se posuzuje, zda oprava po odečtení ceny zbytků převýší obvyklou cenu auta před poškozením. Výsledek tedy nemusí být stejný u dvou pojišťoven, i když řeší prakticky totožnou nehodu.
Co se odečítá za vrak a proč na tom záleží
Výpočet pojistného plnění se obvykle dá zjednodušit takto: obvyklá cena auta před nehodou minus hodnota použitelných zbytků minus spoluúčast. Podle smlouvy se mohou odečíst i další položky, takže rozhodující není jen první částka uvedená v posudku.
Hodnota zbytků bývá pro poškozeného překvapivě vysoká. Zbytky totiž mohou obsahovat funkční motor, převodovku, elektroniku, kola, airbagy nebo karosářské díly. Pojišťovna předpokládá, že vrak lze prodat, a tuto částku proto nevyplatí ještě jednou v rámci pojistného plnění.
ČPP například stanovuje hodnotu vraku podle výsledné ceny aukce. Nehraje přitom rozhodující roli, za kolik majitel vrak později skutečně prodá. Když ho prodá levněji, rozdíl se tím automaticky nepřepočítá. Právě proto se vyplatí vědět, jak byla aukční cena určena a zda odpovídá skutečnému stavu poškozeného vozu.
Modelový příklad je prostý. Auto má obvyklou cenu 250 tisíc korun, použitelné zbytky jsou oceněny na 70 tisíc a smlouva obsahuje spoluúčast 10 tisíc korun. Orientační plnění pak vychází na 170 tisíc korun. K tomu majitel buď prodá vrak za částku odpovídající ocenění, nebo si ho ponechá. Výsledná finanční situace se proto odvíjí i od toho, zda se podaří zbytky skutečně prodat za předpokládanou cenu.
Tady se často láme spor s pojišťovnou. Majitel má pocit, že vůz byl před nehodou dražší, zatímco pojišťovna pracuje s levnějšími srovnávacími auty nebo přikládá vysokou hodnotu vraku. Smysl má chtít konkrétní podklady: jaká vozidla byla použita pro srovnání, jak se zohlednil nájezd a výbava, kdo stanovil cenu zbytků a jak přesně byla započtena spoluúčast.
Nestačí porovnávat auto s nejdražší inzercí na trhu. Nabídková cena navíc nemusí být cenou, za kterou se vůz skutečně prodá. Stejně zavádějící je ale vybrat několik nejlevnějších podobných aut a podle nich hodnotu bez dalšího snížit. Rozumné posouzení musí pracovat s podobným rokem výroby, stavem, výbavou, motorem i regionem.
Při nesouhlasu s oceněním může pomoci vlastní odborný posudek nebo nabídky srovnatelných vozidel, ovšem jen tehdy, když skutečně odpovídají poškozenému autu před nehodou. Fotografie zachycující jeho stav, servisní historie a doklady o výbavě mají větší váhu než obecné tvrzení, že podobný model se prodává dráž. U totální škody se totiž nehraje o cenu auta z ideálního inzerátu, ale o co nejpřesnější odhad konkrétního vozu několik okamžiků před nehodou.



