
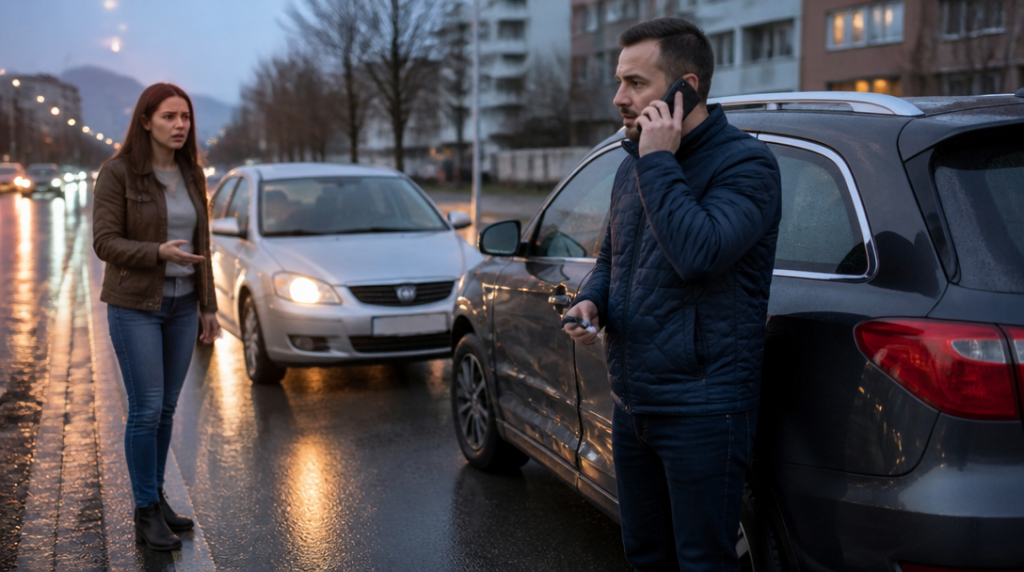
Na mokrém parkovišti zůstaly po brzdění dvě tmavé čáry. Nárazník byl odřený, levý blatník promáčknutý a zpod kapoty se ozývalo pravidelné cvakání. Majitel vozu stál opodál s telefonem v ruce. Neřídil. Auto ten večer půjčil bratrovi, který si potřeboval rychle odskočit přes město.
První otázka po takové nehodě obvykle nezní, kdo bude volat odtahovku. Zazní spíš: Platí na to havarijní pojištění, i když za volantem seděl někdo jiný?
Pojištění se většinou váže k autu, ne k rukám na volantu
U havarijního pojištění zpravidla rozhoduje pojištěné vozidlo, nikoli výhradně jméno člověka, který ho právě řídil. Auto tedy nemusí řídit jeho vlastník, aby pojišťovna škodu posuzovala. Půjčení vozu partnerovi, rodiči, kamarádovi nebo kolegovi samo o sobě neznamená automatický konec pojistné ochrany.
Slovo samo je tu podstatné. Každá smlouva může mít vlastní pravidla pro okruh řidičů, používání vozidla nebo povinnosti po nehodě. Pojišťovna bude zjišťovat, jak k události došlo, kdo řídil, zda měl svolení majitele a jestli byly splněny všechny podmínky pojištění. Rozdíl může být i mezi běžným soukromým používáním a situací, kdy auto někdo využívá k podnikání, rozvozu nebo jiné výdělečné činnosti.
Majitel by proto neměl spoléhat jen na větu, že pojištění je napsané na vůz. Rozhodující text bývá ukrytý v pojistných podmínkách a v údajích uvedených ve smlouvě. Právě tam se může objevit omezení týkající se věku řidiče, jeho zkušeností nebo způsobu používání auta.
Povinné ručení řeší jinou škodu
Havarijní pojištění chrání především vlastní vozidlo. Povinné ručení naopak slouží k úhradě škody, kterou provozem auta způsobíte někomu jinému. Tato dvě pojištění se při jedné nehodě mohou potkat, ale každé platí za něco jiného.
Povinné ručení se podle zákona č. 30/2024 Sb. vztahuje na provozovatele vozidla, nikoli na člověka, který si auto jen dočasně půjčil. Když tedy půjčený vůz způsobí škodu na jiném autě, plotu nebo cizím zdraví, řeší se nárok zpravidla z povinného ručení daného vozidla.
Škoda na vlastním autě se posuzuje odděleně. Jestli nehodu zavinil jiný řidič, může majitel poškozeného vozidla uplatnit nárok z povinného ručení viníka. U některých pojistných produktů existuje také přímá likvidace, při níž se škoda nejprve řeší z vlastního havarijního pojištění a pojišťovny si následně vypořádají odpovědnost mezi sebou. Konkrétní postup závisí na typu smlouvy a okolnostech střetu.
Spoluúčast může zůstat na majiteli
Na kapotě se leskne déšť, odřenina má ostré bílé okraje a v servisu už počítají cenu nového dílu. Ani v takové chvíli nemusí pojišťovna uhradit celou částku. U havarijního pojištění se obvykle odečítá spoluúčast, a to i tehdy, když vůz řídil někdo jiný.
Výše spoluúčasti je uvedená ve smlouvě. Může být stanovená pevnou částkou, procentem ze škody nebo kombinací obojího. U některých produktů začíná volitelná spoluúčast na jednom procentu, přičemž rozhodující minimální částka se odvíjí od konkrétního nastavení pojištění. U dražší opravy tak může majitel zaplatit výrazně víc, než čekal podle samotného procenta.
Půjčení auta je proto také otázkou důvěry. Majitel sice může nechat vozidlo řídit někoho jiného, ale při škodě se spoluúčast často objeví na jeho straně. Zvlášť nepříjemná bývá situace, kdy si příbuzní před jízdou vůbec neřeknou, kdo ponese náklady na opravu.
Kdy může pojišťovna plnění krátit nebo odmítnout
Největší potíže přicházejí ve chvíli, kdy řidič nesplnil základní podmínky bezpečné a oprávněné jízdy. Plnění může být kráceno nebo odmítnuto například tehdy, když řidič neměl příslušné řidičské oprávnění, usedl za volant pod vlivem alkoholu či drog, odmítl vyšetření nebo z místa nehody ujel.
To neznamená, že každá taková událost automaticky dopadne stejně. Pojišťovna posuzuje konkrétní smlouvu, okolnosti nehody i souvislost mezi porušením povinnosti a vzniklou škodou. Výsledek může ovlivnit také to, zda majitel o problematickém jednání řidiče věděl, nebo mu vůz svěřil navzdory zjevnému riziku.
Nejasnosti se často objeví u řidičů, kteří sice formálně klíče dostali se souhlasem majitele, ale neměli řídit vůbec. Jiný případ představuje situace, kdy se řidič po nehodě snaží vůz odstavit stranou, ale zároveň neoznámí událost policii nebo opustí místo bez splnění zákonných povinností.
Kdy volat policii
Od 1. července 2025 je nutné policii povinně přivolat při škodě přesahující 200 000 korun. Stejná povinnost platí při zranění, při škodě na majetku třetí osoby nebo při poškození komunikace, například svodidel, dopravní značky či sloupu veřejného osvětlení.
U menší nehody bez zranění a bez poškození cizího majetku mohou účastníci postupovat bez policie, pokud se shodnou na průběhu události a sepíšou záznam o dopravní nehodě. Vyplatí se vyfotit polohu vozidel, stopy na vozovce, poškození i okolí. Telefon v takové chvíli není jen prostředek k zavolání odtahové služby; může zachytit detaily, které za hodinu zmizí pod vodou z hadice v myčce nebo pod rukama mechanika.
Při půjčení vozu má smysl připravit si také údaje o řidiči, jeho oprávnění a souhlasu s použitím auta. Když se z běžné návštěvy supermarketu stane nehoda za několik desítek tisíc korun, právě tyto zdánlivé maličkosti mohou rozhodnout o tom, jak hladce se bude škoda likvidovat.



