
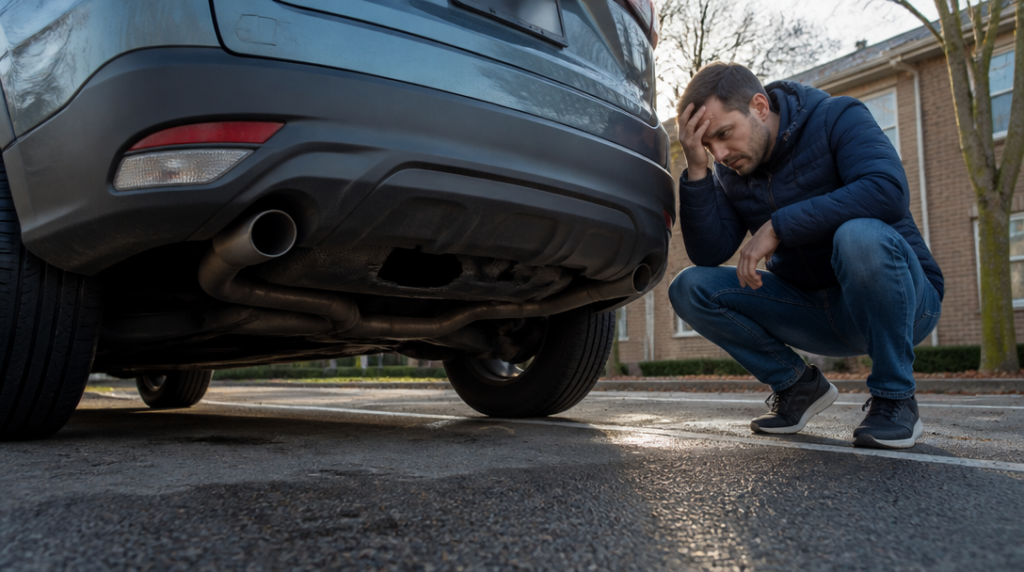
Ráno stojí auto přesně tam, kde jste ho večer nechali. Jenže po nastartování zní jako traktor po třech kávách a zespodu cosi podezřele chybí. Katalyzátor si někdo odnesl, protože obsahuje cenné kovy a jeho demontáž může být pro zloděje rychlejší než hledání slušně placené práce. Majitel pak řeší nejen opravu, ale hlavně otázku, jestli mu pojišťovna vůbec něco zaplatí.
Povinné ručení v tomto případě nepomůže. Jeho účelem je hradit škody, které svým vozidlem způsobíte jiným lidem, nikoli škodu na vlastním autě. Když tedy někdo ukradne katalyzátor z vašeho vozu, nejde o událost, na kterou by se povinné ručení vztahovalo. Ani kdyby bylo placené řádně, včas a s výrazem člověka, který doufá v lepší svět.
Škodu obvykle pokryje havarijní pojištění, pokud zahrnuje riziko odcizení. Některé smlouvy umožňují také samostatné připojištění odcizení částí vozidla. Právě to je formulace, kterou se vyplatí hledat v pojistných podmínkách. Odcizení celého vozidla a krádež jednotlivého dílu nejsou automaticky totéž. Auto může zůstat stát na parkovišti, zatímco katalyzátor si mezitím pořídí vlastní kariéru.
Rozhodující proto není jen název produktu na smlouvě, ale konkrétní rozsah krytí. Havarijní pojištění může být sjednáno v různých variantách a každá nemusí zahrnovat stejná rizika. U některých pojišťoven je krádež autodílů součástí širšího balíčku, jinde se připojišťuje zvlášť. Pokud podmínky výslovně mluví o odcizení částí vozidla nebo autodílů, je to podstatně lepší výchozí pozice než obecné přesvědčení, že „havarijko přece kryje všechno“.
Například Slavia pojišťovna podle svého aktuálního vyjádření kryje krádeže autodílů pouze ve variantě All risk. U ČPP se odcizení částí vozidla objevuje ve standardním havarijním pojištění, případně v levnější variantě kombinující odcizení, vandalismus, živel a střet se zvířetem. Rozdíly mezi produkty mohou být na první pohled nenápadné, při škodě ale umějí vystoupit z dokumentů stejně výrazně jako kontrolka motoru na dálnici.
Samostatnou kapitolou je GAP. Ten se na krádež katalyzátoru nehodí. GAP není obecná pojistka na všechny nepříjemnosti, které se autu přihodí, ale doplňkové krytí rozdílu mezi pořizovací a tržní cenou vozidla. Uplatní se při krádeži celého auta nebo při totální škodě, nikoli při samostatném odcizení katalyzátoru. Když zmizí jen díl, GAP zůstává stranou, pravděpodobně stejně klidně jako soused, který si ničeho nevšiml.
Výše náhrady se řídí smlouvou, limitem a spoluúčastí. Pojišťovna tedy nemusí proplatit libovolnou částku, kterou ukáže servisní účet. Záleží na tom, jaký limit byl sjednán, zda se odečítá spoluúčast a jak pojišťovna posuzuje cenu náhradního dílu, práci nebo případné další poškození vozidla. U staršího auta může spoluúčast tvořit citelnou část celé opravy. Jestli je škoda nižší než spoluúčast, zůstane nakonec majiteli hlavně účet a zkušenost, která se bohužel nedá reklamovat.
Po zjištění krádeže je rozumné s autem zbytečně nemanipulovat, zdokumentovat stav a postupovat podle pokynů pojišťovny. Důležité bývá doložit, co se stalo, kde vozidlo stálo a jaké poškození při demontáži vzniklo. Přesný postup se může lišit podle smlouvy a konkrétní pojistné události. Opravu je proto lepší řešit tak, aby bylo možné škodu předem prohlédnout a vyčíslit, ne až ve chvíli, kdy je nový katalyzátor namontovaný a starý zmizel v kontejneru.
Při sjednávání nebo kontrole pojištění se vyplatí projít nejen hlavní název balíčku, ale i výluky a podmínky pro odcizení částí vozidla. Hledejte, zda se krytí týká také katalyzátoru, jaký je limit plnění a jak vysoká je spoluúčast. Právě několik řádků drobného textu může rozhodnout, zda bude ranní zvuk vašeho auta jen drahou opravou, nebo drahou opravou s alespoň částečnou pomocí pojišťovny.



