
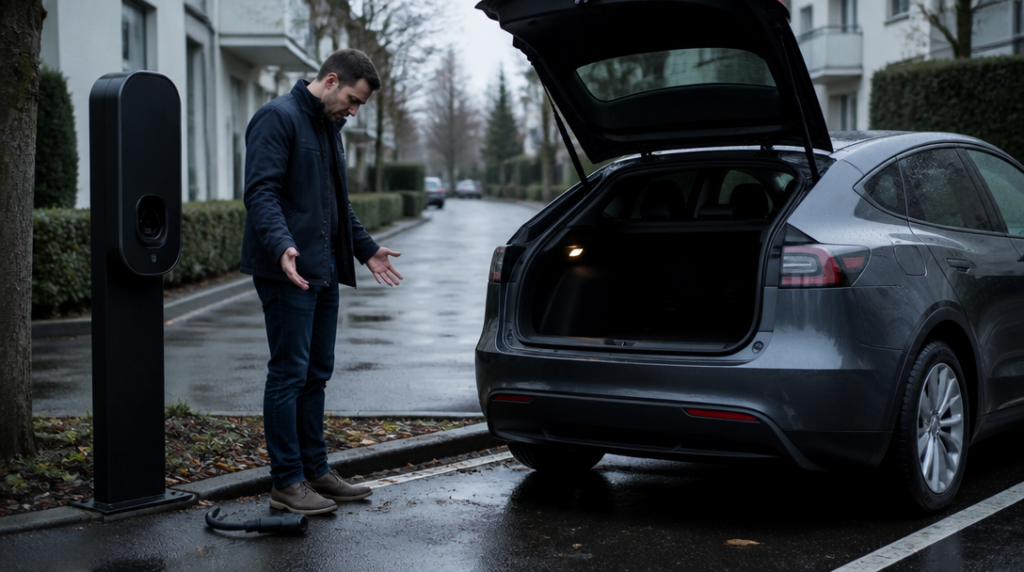
Ráno přijdete k elektromobilu, odemknete ho a místo nabíjecího kabelu najdete jen prázdný prostor. Auto sice stojí na místě, nikdo mu neublížil a zloděj si odnesl „jen kabel“. Jenže právě tahle součást výbavy může stát desítky tisíc korun. A bez ní je elektromobil přibližně stejně praktický jako notebook bez nabíječky.
Odpověď na otázku, zda lze krádež nabíjecího kabelu pojistit, zní: ano, ale ne automaticky. Rozhoduje konkrétní smlouva, rozsah pojištění a také způsob, jakým kabel zmizel.
Povinné ručení kabel před zlodějem neochrání
Povinné ručení slouží k úhradě škod, které provozem vozidla způsobíte někomu jinému. Když při nabíjení poškodíte cizí auto, porazíte stojan nebo třeba kabel nešikovně položíte tak, že o něj někdo zakopne, může se řešit odpovědnost. Vlastní ukradený kabel do této logiky ale nezapadá.
Samotné povinné ručení proto krádež nabíjecího kabelu nekryje. Pro náhradu vlastní škody je potřeba havarijní pojištění s rizikem odcizení, případně samostatné připojištění výbavy vozidla.
To je rozdíl, který se na pojistné smlouvě snadno přehlédne. Člověk vidí, že má pojištěné auto, a předpokládá, že pojištěné je všechno, co k němu patří. Pojišťovna ovšem nepracuje s dojmem, nýbrž s definicemi a podmínkami. Kabel může být součástí výbavy vozidla, ale musí do ní být podle smlouvy skutečně zahrnutý.
Kabel může patřit do výbavy auta
Některé pojistné produkty výslovně počítají s tím, že přenosná nabíječka, nabíjecí kabely a adaptéry patří mezi výbavu vozidla. Jejich krádež se pak řeší v rámci havarijního pojištění při sjednaném riziku odcizení.
Pojem „elektrický kabel“ přitom nemusí znamenat jen dlouhou černou šňůru s konektorem. Podle konkrétních podmínek do něj mohou spadat také proudové ochrany, redukce, adaptéry, wallbox nebo takzvaný juice-booster kabel. Rozhodující není to, jak výrobek vypadá, ale jak ho popisuje smlouva a její výkladová část.
Právě tady se vyplatí věnovat pozornost limitům plnění. Pojišťovna může požadovat doklad o pořízení, uvést maximální částku nebo rozlišovat mezi originální výbavou a příslušenstvím zakoupeným dodatečně. U dražších sestav může hrát roli také spoluúčast. Kabel za několik desítek tisíc korun tak nemusí znamenat stejnou částku vyplacenou na účet.
Z auta ano, ze země možná ne
Krádež z vozidla bývá v podmínkách spojena s překonáním zabezpečení. Typicky tedy musí jít o násilné vniknutí do řádně uzamčeného auta, například vypáčením zámku nebo rozbitím okna. Kabel uložený v kufru, který někdo odcizí po násilném otevření vozu, má proto jinou pozici než kabel ponechaný přes noc volně na parkovišti.
A právě zde se pojistná představa často potká s realitou poněkud bolestivě. Když kabel zůstane připojený u veřejné nabíječky a zloděj ho jednoduše odpojí, nemusí se jednat o krádež z vozidla. Jestliže smlouva kryje jen odcizení vybavení z uzamčeného automobilu, může pojišťovna takovou událost odmítnout.
Podobně problematické může být volné odložení kabelu mimo auto, třeba u domu, v garáži bez uzamčení nebo u nabíjecího stojanu. Neznamená to, že žádná smlouva takovou situaci nikdy nepokryje. Znamená to, že nelze spoléhat na slovo „odcizení“ bez přečtení podmínek, které přesně popisují místo, způsob a okolnosti krádeže.
Pojištění odpovědnosti řeší jiný druh nehody
Při nabíjení se může stát i něco jiného než krádež. Kabel spadne a rozbije se konektor, poškodíte zásuvku, případně ho zapojíte nesprávně a vznikne škoda. Pro takové situace může existovat pojištění odpovědnosti při nabíjení.
To ale není pojistka proti zlodějům. Kryje škodu způsobenou provozem nebo manipulací, ne úmyslné odnesení samotného kabelu cizí osobou. Zaměnit tyto dvě věci je snadné, protože se obě týkají stejného příslušenství. Z hlediska pojišťovny jde ale o úplně jiný příběh: jednou jste škodu způsobili vy, podruhé ji způsobil pachatel krádeže.
Co prověřit ještě před podpisem smlouvy
Při sjednávání pojištění je dobré najít přímo část věnovanou výbavě vozidla, odcizení a nabíjecímu příslušenství. Nestačí ověřit, že smlouva obsahuje havarijní pojištění. Zkontrolujte, zda se mezi pojištěnou výbavu počítá přenosný kabel, adaptér, nabíječka nebo wallbox, a zda se na ně vztahuje právě riziko krádeže.
Pozornost si zaslouží také podmínky zabezpečení. Pojišťovna může vyžadovat uzamčené vozidlo, viditelné známky násilného vniknutí nebo odevzdání všech klíčů a ovladačů. U kabelu ponechaného mimo auto může být ochrana výrazně užší.
Některé produkty výslovně zmiňují poškození kabeláže zvířetem, například překousnutí. To však neznamená obecné krytí krádeže samostatného nabíjecího kabelu. Myš, kuna a člověk s kleštěmi jsou zkrátka tři různé pojistné události, i když výsledek může pokaždé vypadat jako nepříjemně prázdné místo u nabíječky.
Když už ke krádeži dojde, kabel nechte co nejdříve zanést do policejního oznámení, pořiďte fotografie místa a připravte doklad o koupi nebo jiný důkaz, že byl součástí výbavy. Pojišťovna pak bude posuzovat nejen hodnotu kabelu, ale také to, zda způsob odcizení odpovídá sjednanému krytí.



