
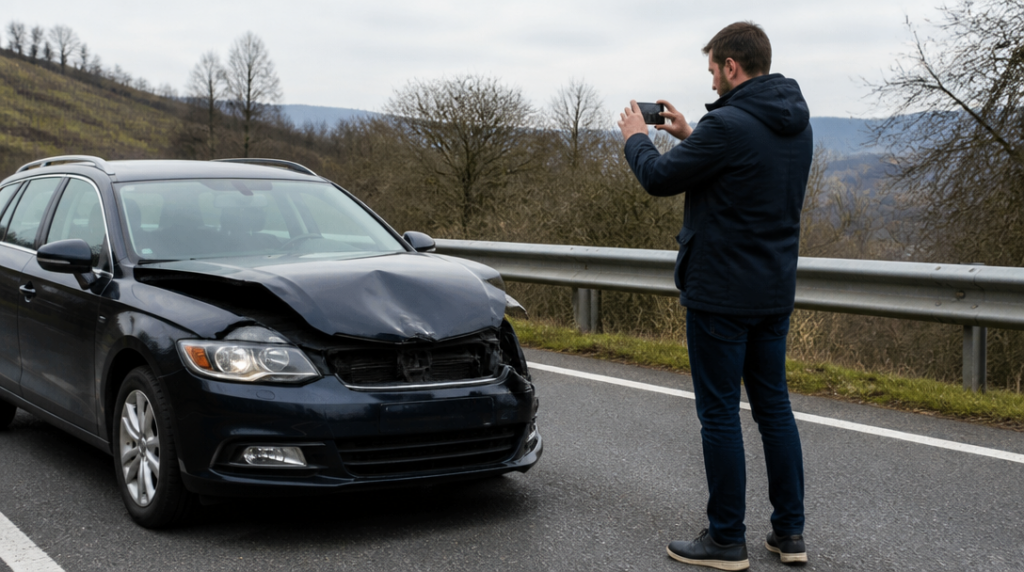
Petr si po cestě z práce všiml, že auto před ním prudce zabrzdilo. Strhl řízení, narazil do svodidel a během několika vteřin měl po klidném dni. Nikomu se nic nestalo, ale přední část vozu byla zdemolovaná. Petr zavolal policii, nafotil místo nehody a ještě večer nahlásil škodu své pojišťovně. Tím začal proces, kterému se říká likvidace pojistné události.
Slovo „likvidace“ může znít, jako by pojišťovna chtěla škodu co nejrychleji uzavřít. Ve skutečnosti jde o soubor kroků, při nichž zjišťuje, co se stalo, jak velká škoda vznikla a zda podle smlouvy vzniká nárok na pojistné plnění.
První hlášení rozhoduje o dalším postupu
Škodu je vhodné nahlásit co nejdříve. Pojišťovna musí po oznámení zahájit šetření bez zbytečného odkladu. Hlášení obvykle probíhá telefonicky, přes internetový formulář nebo prostřednictvím mobilní aplikace. Způsob se liší podle pojišťovny, základní informace však zůstávají podobné.
Připravte si číslo pojistné smlouvy, identifikační údaje a údaje o vozidle. Běžně se dokládá také osvědčení o registraci vozidla. Jestliže byla u nehody policie nebo hasiči, pojišťovna může chtít číslo jednací jejich záznamu. Hodí se i fotografie poškozeného auta, místa nehody a případných okolností, které mohou průběh události objasnit.
Při popisu události se držte faktů. Uveďte, kdy a kde k nehodě došlo, kdo řídil, jaké části vozu jsou poškozené a zda vznikla škoda ještě na jiném majetku. Nehádejte, kdo za nehodu může, pokud to není jasné. Jedna nepřesná formulace v prvním hlášení může později zbytečně komplikovat vysvětlování.
Pojišťovna následně ověřuje okolnosti nehody a rozsah poškození. Může si vyžádat další dokumenty, fotografie nebo vysvětlení. Vůz prohlédne technik, případně se poškození posuzuje v partnerském či vámi zvoleném servisu. U některých škod lze podle fotografií stanovit další postup, u větších poškození bývá osobní prohlídka praktičtější.
Do opravy se nepouštějte naslepo. Nejprve si ověřte, zda pojišťovna potřebuje prohlídku vozidla nebo předběžný rozpočet opravy. Výjimkou mohou být neodkladné úkony, například zabezpečení auta před dalším poškozením. Účtenky za odtah, uskladnění nebo provizorní zajištění si schovejte, protože mohou být pro posouzení nároku podstatné.
Šetření nemusí skončit během několika dnů. Jestliže ho pojišťovna nemůže uzavřít do tří měsíců od oznámení, musí písemně sdělit důvod prodlení. Takové oznámení neznamená automatické zamítnutí škody. Může jít o složitou opravu, čekání na policejní dokumentaci nebo spor o rozsah poškození.
Oprava, nebo totální škoda?
Pojišťovna při likvidaci porovnává rozsah poškození s hodnotou vozidla a s podmínkami smlouvy. U opravitelného poškození se vychází z nákladů na opravu. Rozhodující přitom není jen cena jednotlivých dílů, ale také práce, lakování a další úkony nutné k uvedení vozu do odpovídajícího stavu.
U totální škody oprava ekonomicky nedává smysl nebo by její cena převýšila hodnotu auta podle pravidel pojišťovny. Výpočet se obvykle skládá z obvyklé ceny vozidla těsně před nehodou, od níž se odečte hodnota zbytků a sjednaná spoluúčast. Zjednodušeně: auto mělo před nehodou obvyklou cenu 250 000 korun, zbytky mají hodnotu 70 000 korun a spoluúčast činí 10 000 korun. Výsledné plnění by v takovém modelu vycházelo na 170 000 korun.
Samotná obvyklá cena není totéž co částka, za kterou jste auto kdysi koupili. Do posouzení vstupuje například jeho stáří, výbava, nájezd, technický stav a ceny srovnatelných vozidel. Právě tady vzniká řada nedorozumění. Majitel má často pocit, že pojišťovna jeho vůz ocenila příliš nízko, protože do něj před nehodou investoval peníze. Nové pneumatiky nebo nedávný servis mohou být důležité pro celkový stav auta, samy o sobě však neznamenají, že se všechny předchozí výdaje přičtou k pojistnému plnění.
U zbytků se může řešit, zda si je ponecháte, nebo zda se podaří najít kupce. Praktické detaily se řídí postupem konkrétní pojišťovny a podmínkami smlouvy. Vyplatí se proto chtít přesné vysvětlení, z jaké hodnoty vozidla pojišťovna vycházela, jak stanovila cenu zbytků a jak započítala spoluúčast. Čísla v likvidačním protokolu by měla být čitelná, ne jen konečná částka bez výpočtu.
Po skončení šetření je pojistné plnění splatné do patnácti dnů. Peníze obvykle putují na účet uvedený při hlášení nebo na účet servisu, pokud byla oprava řešena tímto způsobem. Jestliže pojišťovna část nároku odmítne, měla by vysvětlit proč a uvést, o které ustanovení smlouvy své rozhodnutí opírá.
Když s výsledkem nesouhlasíte, začněte konkrétní otázkou, ne obecným protestem. Požádejte o rozpis ocenění, vysvětlení započtené spoluúčasti nebo nové posouzení fotografie a dokumentů. Někdy stačí dodat servisní záznam, který dokládá výbavu či technický stav vozidla. Jindy se spor týká výkladu smlouvy a bez dalšího posouzení se neobejde.
Na uplatnění nároku není dobré čekat roky. Podle aktuálních informací se právo na výplatu pojistného plnění promlčuje za tři roky; tato lhůta začíná běžet jeden rok po vzniku pojistné události. Přesné datum si proto poznamenejte hned při nahlášení. Stejně jako fotografie poškození nebo číslo škodní události se může hodit ve chvíli, kdy už si člověk na detaily nehody sotva vzpomene.



