
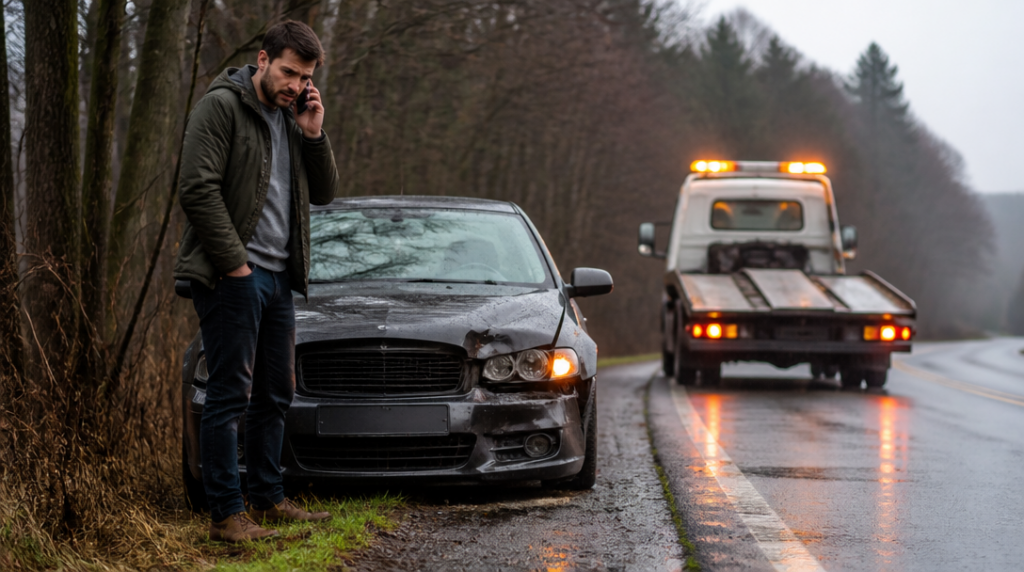
Na mokré krajnici blikají výstražná světla a zpod pomačkané kapoty stoupá tenký proužek páry. Řidič stojí opodál s telefonem u ucha, zatímco odtahovka pomalu najíždí k poškozenému autu. První otázka po nahlášení nehody často nezní, kolik bude stát oprava, ale mnohem praktičtěji: „Dostanu náhradní vůz?“
Odpověď se skrývá v konkrétní smlouvě, hlavně v rozsahu asistenčních služeb a podmínkách havarijního pojištění. Samotné havarijní pojištění totiž ještě automaticky neznamená, že pojišťovna zaplatí automobil z půjčovny. Náhradní vozidlo bývá samostatně sjednanou službou, součástí vybraného balíčku asistence nebo benefitem, který se aktivuje jen při splnění přesně určených podmínek.
Rozhoduje příčina i rozsah poškození
Nárok může vzniknout po dopravní nehodě, při odcizení vozidla, po vandalismu nebo třeba v důsledku živelní události. Každá pojišťovna si ale nastavuje vlastní pravidla. Někde stačí, že je auto po pojistné události nepojízdné, jinde musí oprava překročit určitý počet hodin nebo dnů. Rozdíl může udělat i místo opravy. Některé podmínky počítají s využitím smluvního či autorizovaného servisu, zatímco vůz opravený mimo určenou síť nemusí nárok založit.
U Generali České pojišťovny se u havarijní škody nárok objevuje při opravě delší než dva dny, tedy při rozsahu přesahujícím 16 normohodin. Náhradní auto se zpravidla poskytuje při opravě ve smluvním nebo autorizovaném servisu. Musí jít o vůz stejné nebo nižší třídy. Při opravě pojišťovna hradí zapůjčení nejdéle 30 dní od dopravní nehody, u totální škody nejdéle 15 dní.
Právě totální škoda bývá okamžikem, kdy očekávání řidiče narazí na realitu. Auto už se neopravuje, likvidátor stanoví výši škody a pojišťovna řeší výplatu pojistného plnění. Náhradní vůz přitom obvykle neslouží až do chvíle, kdy si majitel pořídí jiné auto. Časový limit běží podle podmínek smlouvy a může být výrazně kratší než samotné vyřízení celé události.
Dny se počítají podle balíčku asistence
U Allianz se rozsah liší podle zvolené varianty. Základní asistence umožňuje náhradní vůz až na tři dny, varianta PLUS na deset dní a PLUS MAXI na dvacet dní. U totální škody je zapůjčení možné nejdéle během 30 dní od jejího vzniku. Neznamená to tedy automaticky třicet dní jízdy od okamžiku, kdy pojišťovna škodu definitivně uzavře.
Jiný režim platí při krádeži auta. U základní asistence Allianz může být náhradní vozidlo k dispozici nejvýše 15 dní, přičemž službu lze využít nejpozději do 65 dní od oznámení krádeže policii. Řidič, který s nahlášením otálí nebo začne půjčovnu řešit až po delší době, se může dostat mimo stanovené období.
V praxi je to podobné jako s rezervací hotelu: nestačí vědět, že pokoj existuje. Musíte ho objednat ve správném termínu, v rámci správného tarifu a podle pravidel, která jste si při sjednání možná ani neprohlédli.
Kooperativa pracuje s limitem pěti až 20 dní a zároveň s denním limitem půjčovného od 900 do 5 000 korun. Konkrétní částka i délka závisí na variantě, kterou má klient sjednanou. Kdo si půjčí dražší vůz, než dovoluje denní limit, může rozdíl doplácet ze svého. Stejně tak může vlastní náklady nést řidič, který si automobil pronajme na delší dobu, než pojišťovna schválila.
Třída auta není detail
Při převzetí klíčků v půjčovně může čekat místo podobně velkého rodinného vozu menší hatchback. Pojišťovna obvykle nehradí libovolný model podle přání klienta, ale automobil stejné nebo nižší třídy než poškozené vozidlo. U luxusního, sportovního nebo většího užitkového auta proto nemusí být náhradou vůz stejné značky ani stejného výkonu.
Rozhoduje také způsob, jakým se auto objedná. Před podpisem smlouvy s půjčovnou je rozumné ověřit, zda rezervaci zajišťuje asistenční služba, servis, nebo přímo pojišťovna. Když si řidič půjčí vůz sám bez předchozího souhlasu, nemusí mu být celý účet následně proplacen. Telefonát na asistenční linku zabere několik minut, ale může zabránit sporu o tisíce korun.
Pojišťovna se může ptát na místo nehody, pojízdnost automobilu, předpokládanou délku opravy, typ škody i servis, do kterého vůz míří. Servisní technik pak často dodá přesnější odhad až po rozebrání poškozené části. Nárok proto někdy vznikne až ve chvíli, kdy se ukáže, že oprava není otázkou několika hodin, ale několika pracovních dnů.
U některých smluv se náhradní vůz neposkytuje při každé poruše. Havarijní pojištění kryje sjednaná rizika, nikoli běžné opotřebení nebo závadu, která s pojistnou událostí nesouvisí. Jestliže auto zůstane stát kvůli vybité baterii nebo poruše spojky bez nehody, může pomoci samostatná asistence, ale pravidla pro náhradní vozidlo budou jiná než u havarijní škody.
Největší rozdíl mezi příjemným vyřízením a nepříjemným překvapením vzniká u smluvních limitů. V pojistných podmínkách je potřeba hledat nejen výraz „náhradní vozidlo“, ale také počet dnů, denní limit, podmínky servisu, nejvyšší povolenou třídu a lhůtu, ve které lze službu čerpat. Teprve tyto řádky ukážou, zda se po nehodě skutečně rozjedete z půjčovny, nebo budete několik dní čekat na autobus.



