
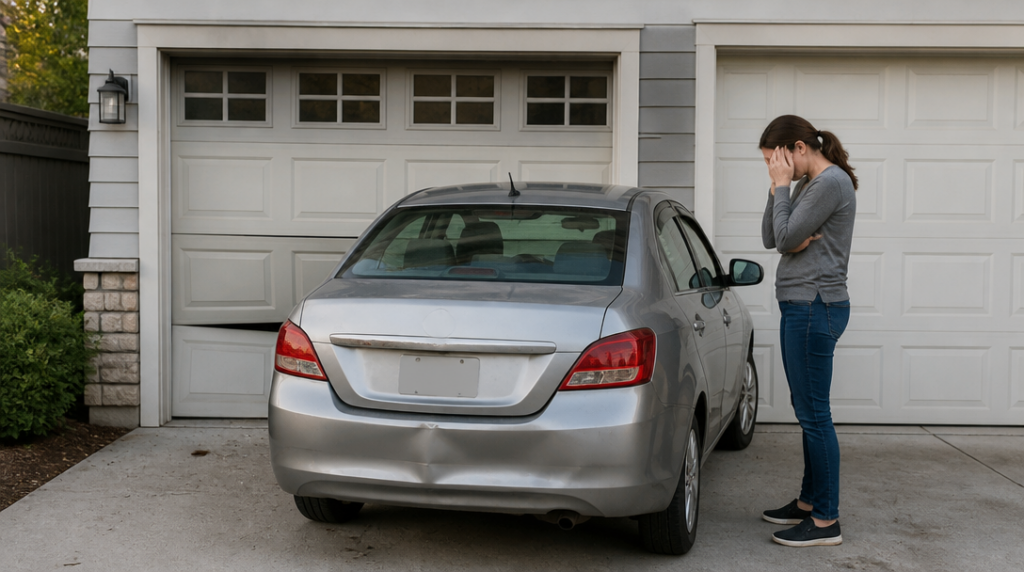
Pan Novák chtěl jen popojet pár centimetrů, aby mohl otevřít kufr. Zařadil zpátečku, podíval se do zrcátka a pomalu se rozjel. Garážová vrata za autem byla níž, než čekal, a jejich spodní část se během vteřiny proměnila v ohnutý plech. Na voze zůstal promáčknutý nárazník a prasklé světlo. Škoda nevypadala dramaticky, ale účet se začal rychle dělit na dvě části.
První se týkala auta, druhá vrat. A právě tady se často objeví mylná představa, že všechno vyřeší havarijní pojištění.
Havarijní pojištění řeší především vaše auto
Náraz do garážových vrat se obvykle posuzuje jako škoda způsobená havárií. Havarijní pojištění proto zpravidla pokryje opravu vlastního vozidla, pokud je tento typ rizika součástí sjednaného pojištění. Neznamená to ale, že pojišťovna uhradí celý servisní účet.
Ze zaplacené částky se odečte spoluúčast uvedená ve smlouvě. Může jít například o jedno procento, nejméně však 1 000 korun, nebo o pět procent s minimem 5 000 korun. U dražší opravy tak spoluúčast naroste poměrně výrazně. U menšího poškození zase může být tak vysoká, že se hlášení škody finančně téměř nevyplatí.
Rozhodnutí nahlásit událost pojišťovně proto není jen otázkou toho, zda pojištění formálně platí. Záleží také na rozsahu poškození, výši spoluúčasti a případném vlivu škody na další podmínky smlouvy. U několika škrábanců na nárazníku může majitel dojít k závěru, že opravu zaplatí sám. U poškozeného světla, senzoru nebo skrytých částí karoserie už takový odhad bývá riskantní.
Moderní nárazníky navíc často skrývají parkovací senzory, kamery nebo části asistenčních systémů. Na pohled malá promáčklina tedy nemusí znamenat malý účet. Auto může jezdit dál, ale při kontrole v servisu se objeví poškození, které nebylo zvenku vidět.
Vrata obvykle zaplatí povinné ručení
Garážová vrata jsou cizím majetkem, pokud patří například sousedovi, pronajímateli nebo majiteli domu, u něhož jste parkovali. Škodu způsobenou provozem vozidla pak zpravidla hradí povinné ručení auta. Z něj se tedy řeší oprava vrat, jejich mechanismu, vodicích lišt nebo dalších poškozených částí, které s nárazem souvisejí.
Rozdělení je prakticky jednoduché: havarijní pojištění se dívá na vaše auto, povinné ručení na škodu, kterou jste způsobili někomu jinému. Jedna pojistka tak může řešit obě poloviny nehody, ale každá jiným způsobem.
Samozřejmě záleží na tom, zda skutečně došlo ke škodě způsobené vozidlem a zda je možné událost doložit. Fotografie poškození, postavení auta, vrat i okolí mohou později ušetřit nepříjemné dohadování. Užitečné je také zaznamenat, zda vrata byla před nárazem zavřená, poškozená už dříve nebo vybavená automatickým pohonem. Pojišťovna nebude posuzovat jen samotný škrábanec, ale také rozsah a příčinu škody.
Nehoda se nepromění v pouhou domácí nepříjemnost jen proto, že se stala při couvání z garáže.
Policie se nevolá jen kvůli vysoké částce
Náraz do vrat je dopravní nehoda i tehdy, když škoda vypadá malá. Rozhodující je vznik majetkové škody, nikoli její výše. Od 1. července 2025 platí povinnost volat Policii České republiky při škodě převyšující 200 000 korun na některém z vozidel nebo přepravovaných věcech. U poškození cizího majetku se ale policie oznamuje také, takže u vrat není rozumné spoléhat na to, že částka určitě zůstane pod zákonným limitem.
Praktický problém nastává hlavně u vrat, která vypadají jen lehce promáčknutá. Poškozený může později zjistit, že nefunguje motor, vrata se křiví v kolejnici nebo je narušený nosný prvek. Oprava pak není otázkou několika tisíc za nový plech. Bez záznamu o události se hůř prokazuje, kdy a jak škoda vznikla.
Policii je vhodné přivolat také tehdy, když se účastníci neshodnou na průběhu nehody, rozsahu poškození nebo odpovědnosti. Stejně tak není dobrý nápad odjet jen proto, že majitel vrat není doma. Zanechaný vzkaz za stěračem nenahrazuje řádné oznámení škody a může situaci zbytečně zkomplikovat.
Kdy může pojišťovna peníze vymáhat zpět
Povinné ručení chrání poškozeného, nikoli bezpodmínečně řidiče před všemi následky jeho jednání. Jestliže řidič způsobil nehodu pod vlivem alkoholu nebo drog, řídil bez oprávnění, případně škodu způsobil úmyslně, pojišťovna může poškozenému zaplatit a následně požadovat vyplacenou částku po viníkovi.
To je rozdíl, který se v běžných radách často ztrácí. Pojistka sice může opravu vrat skutečně pokrýt, ale neznamená to, že řidič je za všech okolností finančně mimo nebezpečí. U vážnější škody může regres představovat částku, která převýší cenu samotné opravy několikanásobně.
Po nehodě je proto lepší nejprve zajistit místo, všechno vyfotit, kontaktovat majitele poškozených vrat a postupovat podle pokynů pojišťovny. U vlastního auta se vyplatí nechat zkontrolovat i skryté poškození, i když nárazník na první pohled drží. Garážová vrata totiž někdy vypadají po kolizi lépe než vůz, ale jejich poškozený mechanismus může začít zlobit až při dalším otevření.



