
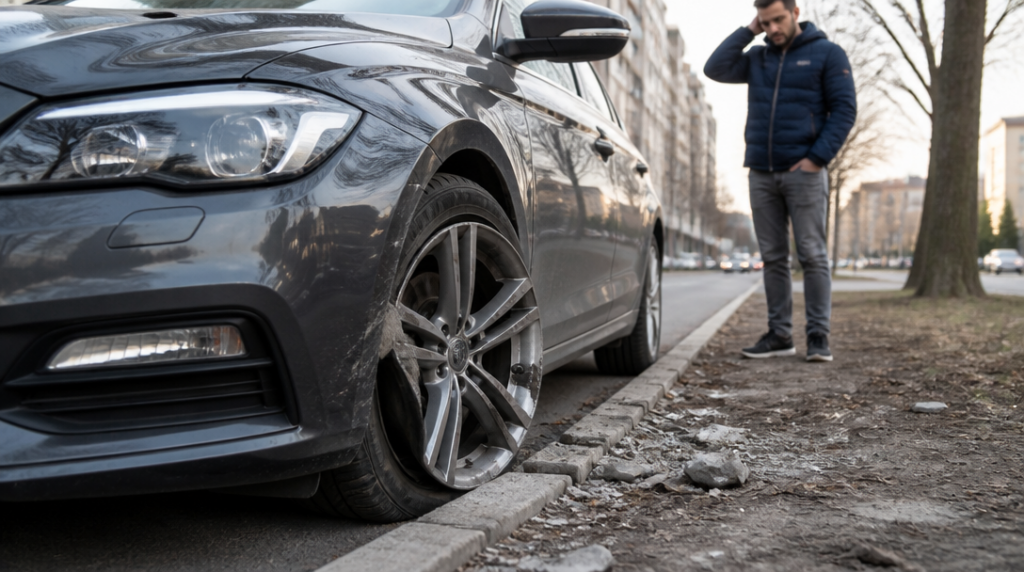
Náraz do obrubníku může poškozené auto stát desítky tisíc korun, i když na první pohled vypadá jen jako odřený nárazník. Havarijní pojištění takovou škodu běžně kryje, protože jde o poškození vozidla vlastní vinou. Peníze ale pojišťovna nevyplatí automaticky v celé výši.
Obrubník jako nehoda z vlastní viny
Při prudkém nárazu může utrpět pneumatika, disk, zavěšení kola, řízení nebo náprava. Někdy se problém projeví až po několika kilometrech: volant začne táhnout do strany, auto vibruje nebo se ozývá klepání. Oprava se pak z původně nenápadného kontaktu s obrubníkem může rychle proměnit v rozsáhlejší servisní zásah.
Právě takové případy havarijní pojištění obvykle řeší jako škodu způsobenou vlastní vinou. Nezáleží přitom na tom, zda řidič dostal smyk na mokré silnici, špatně odhadl zatáčku, nebo při parkování najel kolem na vysoký obrubník. Podmínkou je, že konkrétní situace spadá do sjednaného rozsahu pojištění a nejde o výluku uvedenou ve smlouvě.
Pojišťovna může hradit opravu poškozených částí, případně náklady odpovídající rozsahu škody podle svého šetření. U některých vozidel se vyplatí nechat zkontrolovat geometrii náprav, i když karoserie neutrpěla viditelné poškození. Křivé zavěšení totiž není závada, kterou by spolehlivě odhalil pohled na zaparkované auto.
Spoluúčast ukrojí první část plnění
Z havarijního pojištění se nevyplácí celá částka od prvního korunového nákladu. Odečítá se spoluúčast, kterou má řidič sjednanou ve smlouvě. Může jít o pevnou částku, procento ze škody, nebo kombinaci obojího.
U procentní spoluúčasti se často používá formulace například 5 procent, minimálně však 5 000 korun. U škody za 80 000 korun by tedy pojišťovna při takto nastavené spoluúčasti odečetla 5 000 korun a plnění by činilo 75 000 korun. Kdyby byla škoda nižší, například 3 000 korun, nedostane klient nic, protože minimální spoluúčast přesahuje celou škodu.
Rozdíl mezi jednotlivými variantami může být výrazný. U Škoda Pojištění se uvádějí například spoluúčasti 1 procento, minimálně 1 000 korun, 5 procent, minimálně 5 000 korun, a 10 procent, minimálně 10 000 korun. U jiných pojistitelů se nabídka liší. Generali Česká umožňuje zvolit spoluúčast od 1 procenta, přičemž konkrétní minimální částku určuje smlouva.
Při menším poškození se proto někdy nahlášení škody finančně nevyplatí. Nejde jen o spoluúčast. Škodní událost může mít vliv i na další podmínky pojištění, například na bonus za bezeškodní průběh, pokud ho daný produkt používá. Před rozhodnutím je rozumné porovnat odhad opravy s částkou, která by po odečtení spoluúčasti skutečně přišla na účet.
Co udělat hned po nárazu
Nejprve auto bezpečně zastavte a zkontrolujte, zda se dá s vozidlem vůbec pokračovat. Poškozená pneumatika, unikající kapalina, nakřivo postavené kolo nebo výrazně změněné chování auta znamenají důvod dál nejet. Krátká cesta do servisu může zhoršit poškození a zkomplikovat posouzení původní škody.
Místo nehody vyfoťte z větší vzdálenosti i zblízka. Na snímcích by měl být vidět obrubník, poloha vozidla, poškození kol a karoserie i případné stopy na vozovce. Pokud je to bezpečné, zachyťte také dopravní situaci a světelné podmínky. Pojišťovna si může vyžádat další dokumentaci, například fotografii technického průkazu nebo servisní rozpočet.
S opravou nezačínejte dříve, než pojišťovna škodu zaregistruje a sdělí další postup. Některé případy řeší prohlídkou technik, jiné fotografiemi nebo návštěvou smluvního servisu. Poškozené díly není vhodné bez dohody vyhodit. Mohou být potřebné pro kontrolu rozsahu poškození.
Poškozený obrubník mění postup
Obrubník nemusí být jen součástí silnice bez konkrétního vlastníka. Může patřit obci, správci komunikace, obchodnímu centru nebo soukromému vlastníkovi. Jakmile při nehodě vznikne škoda na cizím majetku, nestačí řešit pouze opravu vlastního auta.
Od 1. července 2025 platí, že při poškození cizího majetku, například právě obrubníku, se nehoda oznamuje policii bez ohledu na výši škody. To platí i tehdy, když je obrubník jen odštípnutý nebo posunutý a řidič si není jistý, zda škoda vůbec vznikla. Policie může situaci zadokumentovat a pomoci určit další postup vůči vlastníkovi poškozeného majetku.
Samostatný limit se týká škody na vozidle. Policii je třeba volat také při nehodě, u níž zřejmě škoda na některém vozidle převyšuje 200 000 korun. U nárazu do obrubníku se tento limit může naplnit například při poškození moderního vozu s drahými světlomety, senzory, koly nebo částmi podvozku.
Kdy může pojišťovna plnění krátit nebo odmítnout
Havarijní pojištění není bezpodmínečná záruka pro každé poškození. Problém může nastat při porušení povinností řidiče, například při jízdě pod vlivem alkoholu nebo drog. Pojišťovna může řešit také situaci, kdy řidič událost neoznámí, neposkytne potřebnou součinnost nebo poškození zbytečně zvětší pokračováním v jízdě.
Rozhodující znění se nachází v pojistné smlouvě, pojistných podmínkách a případných doložkách. Rozsah krytí může ovlivnit i to, zda je pojištěno celé vozidlo, nebo jen vybraná rizika, případně zda jsou zvlášť upravené pneumatiky, disky a další části. U staršího vozu může pojišťovna počítat plnění podle obvyklé ceny nebo pravidel stanovených smlouvou, nikoli podle částky z prvního servisu.
Nejčistší postup bývá jednoduchý: místo zdokumentovat, zkontrolovat bezpečnost auta, při poškození cizího majetku přivolat policii a škodu co nejdříve nahlásit. Teprve potom má smysl rozhodovat, zda opravu řešit přes pojišťovnu, nebo ji při malé částce zaplatit z vlastních peněz.



