
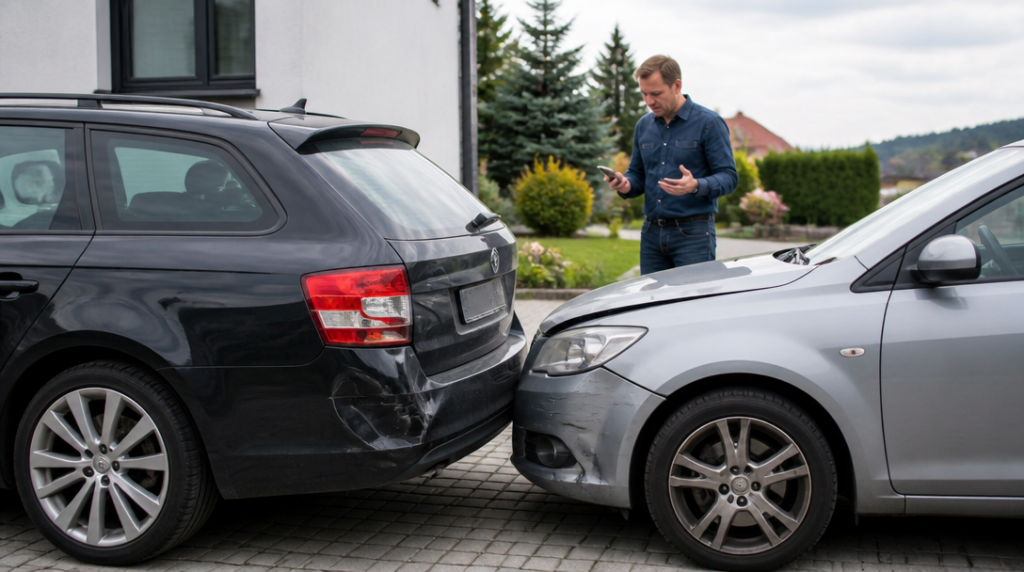
Při couvání z parkovacího místa špatně odhadnete vzdálenost a narazíte do svého druhého auta. Na jednom vozidle promáčknuté dveře, na druhém poškozený nárazník. Přestože nehoda vypadá jako běžná škoda z provozu vozidla, pojišťovna ji neposoudí stejně jako střet dvou cizích aut.
Rozhodující je vztah mezi vlastníkem, provozovatelem a pojištěním. Samotná skutečnost, že se poškodila dvě vozidla, ještě neznamená, že opravu zaplatí povinné ručení.
Kdy povinné ručení nepomůže
Jestliže obě vozidla vlastní i provozuje stejná osoba, povinné ručení škodu na jejím druhém vozidle standardně neuhradí. Pojištění odpovědnosti je určeno především k náhradě újmy, kterou provozem vozidla způsobíte někomu jinému, ne k opravě vlastního majetku.
Příklad je jednoduchý. Pan Novák vlastní osobní auto i dodávku a obě používá jako jejich provozovatel. Při manipulaci na dvoře narazí dodávkou do osobního auta. Škoda na osobním autě je jeho vlastní majetkovou škodou, takže z povinného ručení dodávky se běžně neproplatí.
Stejný výsledek nastane i tehdy, když se auta srazí na silnici. Nezáleží na tom, zda šlo o pomalé parkování, couvání nebo běžnou jízdu. Jestliže vlastník a provozovatel poškozeného vozidla zůstává stejnou osobou, povinné ručení zpravidla nenahradí škodu jen proto, že ji způsobil jiný vůz.
Vlastník a provozovatel nemusí být stejná osoba
Právě tady se případ může změnit. U střetu dvou vozidel stejného vlastníka vzniká nárok z povinného ručení tehdy, když mají vozidla různé provozovatele a vlastník není provozovatelem poškozeného vozidla.
Představme si firmu, která vlastní osobní auto a dodávku. Osobní auto provozuje firma, ale dodávku má jako provozovatel zapsanou jiná společnost nebo jiná osoba. Když dodávka poškodí osobní auto, může vzniknout nárok z povinného ručení, protože nejde o totožné provozovatele obou vozidel.
Nestačí tedy jen říct: „Obě auta patří jedné firmě.“ Pojišťovna bude řešit, kdo byl u každého vozidla veden jako provozovatel a komu patřilo poškozené vozidlo z pohledu zákonných podmínek. U firemních aut proto mohou hrát roli také leasingové smlouvy, dlouhodobý pronájem nebo způsob evidence vozidel.
Havarijní pojištění řeší vlastní škodu
Máte-li na poškozeném autě sjednané havarijní pojištění s krytím havárie nebo nárazu, obracíte se na pojišťovnu právě z tohoto pojištění. Nezkoumá se přitom, zda jste narazili do cizího auta, sloupku, zdi, nebo do svého druhého vozidla. Podstatné je, zda konkrétní událost spadá do sjednaného rozsahu krytí.
Pojišťovna nejprve posoudí průběh nehody a rozsah poškození. Následně stanoví pojistné plnění podle podmínek smlouvy. Od vyplacené částky se odečte sjednaná spoluúčast, takže část nákladů zaplatíte sami.
Má-li oprava stát například 80 000 korun a smlouva stanoví spoluúčast 10 procent, pojišťovna nebude hradit celou částku. Konkrétní výpočet se může lišit podle toho, zda je spoluúčast určená procentem, pevnou částkou, nebo kombinací obojího. U staršího auta může výsledek ovlivnit také obvyklá cena vozidla a způsob, jakým pojišťovna stanovuje výši škody.
Důležitý detail bývá ukrytý v názvu připojištění. Některé smlouvy kryjí havárii obecně, jiné mají užší rozsah nebo stanoví výluky pro určité situace. Před nahlášením škody proto dává smysl zkontrolovat pojistnou smlouvu, ne jen zapamatovanou větu, že „auto je havarijně pojištěné“.
Jak postupovat po nehodě
Nejprve zajistěte místo a zdokumentujte obě vozidla. Vyfoťte celkovou situaci, postavení aut, poškození i případné stopy na vozovce nebo okolních předmětech. U nehody na veřejné komunikaci řešte také povinnosti spojené s oznámením nehody; pojišťovna může chtít záznam o události nebo další dokumenty.
Potom nahlaste škodu pojišťovně, u níž máte sjednané havarijní pojištění. Připravte si údaje o vozidlech, číslo pojistné smlouvy, popis události, fotografie a případně doklad o zásahu policie. S opravou raději nezačínejte dříve, než pojišťovna poškození prohlédne nebo vám potvrdí další postup.
Jestliže jsou provozovatelé vozidel odlišní, oznamte událost také z povinného ručení vozidla, které škodu způsobilo. Pojišťovna si vyžádá potřebné podklady a posoudí, zda jsou splněny zákonné podmínky pro výplatu. U komplikovanějších případů může být podstatná každá smlouva a každý údaj v registraci.
Co udělá škoda s budoucím pojistným
Škodní událost z povinného ručení se může promítnout do systému bonus/malus. To může znamenat vyšší pojistné při dalším sjednání nebo prodloužení smlouvy. Přesný dopad závisí na pravidlech konkrétní pojišťovny, délce předchozí bezeškodní historie a počtu nahlášených škod.
U havarijního pojištění může mít škoda vliv na cenu smlouvy jiným způsobem. Některé pojišťovny pracují s vlastními slevami za bezeškodní průběh, jiné upravují podmínky při obnově pojištění. Proto se vyplatí porovnat nejen očekávané plnění, ale také spoluúčast a možné změny pojistného.
Zákonné minimální limity povinného ručení v Česku činí 50 milionů korun na újmu na zdraví a 50 milionů korun na majetkovou škodu. Vysoký limit ale sám o sobě neznamená, že pojištění zaplatí každou škodu na vozidle, které patří stejnému člověku. U vlastních aut rozhoduje hlavně právní postavení provozovatelů a rozsah sjednaného havarijního krytí.



