
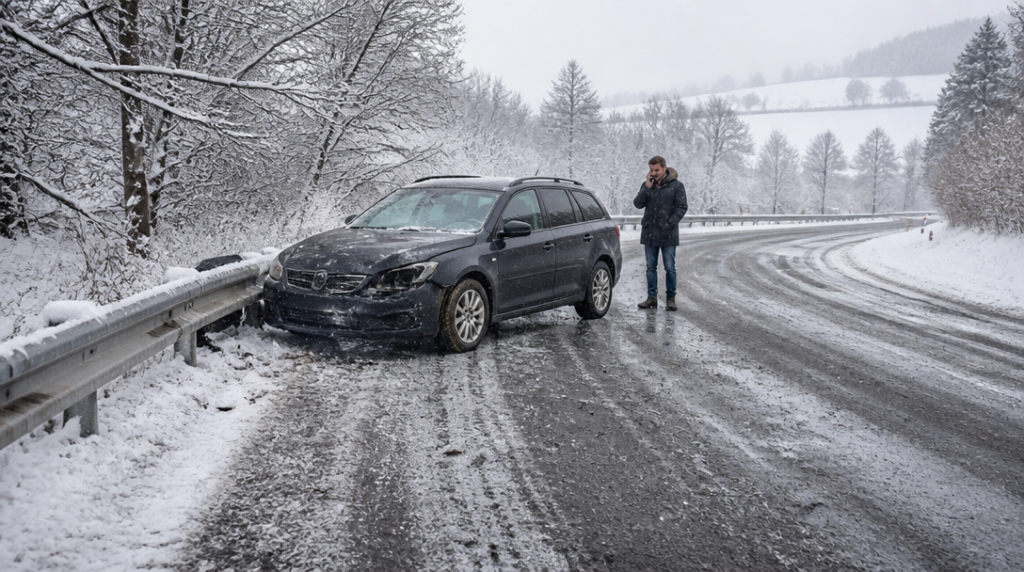
Představme si řidiče, který jedno lednové ráno spěchá do práce. Silnice vypadá jen trochu pocukrovaně, což je přesně ten typ počasí, který dokáže z běžné cesty udělat krátký kurz fyziky. V zatáčce auto uklouzne, narazí do svodidel a z přední části vozu zůstane poněkud moderní umělecká instalace.
Řidič má havarijní pojištění, takže čeká, že pojišťovna škodu uhradí. Jenže pojišťovna se nebude dívat pouze na výsledek, tedy na pomačkané plechy. Zajímá ji také, jak k nehodě došlo, zda měl vůz splněné zákonné podmínky a co přesně obsahuje pojistná smlouva.
Havarijní pojištění není kouzelný plášť neviditelnosti
Havarijní pojištění kryje poškození vlastního vozidla jen v rozsahu sjednaných rizik a podmínek. Může se vztahovat například na havárii, živelní události, odcizení nebo vandalismus, ale rozhodující je konkrétní smlouva. Stejné označení produktu tak nemusí znamenat totožnou ochranu.
Při nehodě na sněhu bývá podstatné, zda je sjednané právě riziko havárie a zda se na událost nevztahuje výluka. Pojišťovna obvykle posuzuje okolnosti nehody, rozsah poškození i případné porušení povinností řidiče. Nestačí tedy říct, že auto havarovalo v zimě a smlouva existuje. Pojistka není permanentka na bezplatnou opravu všeho, co se potká s obrubníkem.
Z vyplacené částky se navíc odečítá sjednaná spoluúčast. Kdo má ve smlouvě spoluúčast například v pevné částce nebo procentu z opravy, nedostane náhradu v plné výši. Přesná částka závisí na nastavení smlouvy a na způsobu, jakým pojišťovna škodu vypočítá.
Zimní pneumatiky mohou změnit výši plnění
Od 1. listopadu do 31. března musí mít vozidlo zimní pneumatiky, pokud je na vozovce sníh, led nebo námraza, případně lze takové podmínky během jízdy očekávat. U vozidel do 3,5 tuny musí mít pneumatiky minimální dezén 4 milimetry, u vozidel nad 3,5 tuny 6 milimetrů.
Kdo vyjede na letních pneumatikách na zasněženou silnici a následně havaruje, vystavuje se komplikacím při likvidaci škody. Samotná absence zimních pneumatik automaticky neznamená, že pojišťovna zamítne celý nárok. Rozhodující je, zda porušení povinnosti podstatně ovlivnilo vznik nehody nebo rozsah poškození.
Jestliže řidič na letních pneumatikách dostane smyk právě kvůli sněhu a narazí do překážky, může pojišťovna plnění krátit úměrně tomu, jak se porušení povinnosti na škodě podílelo. Kdyby stejný vůz poškodil například padající strom a pneumatiky neměly na událost žádný vliv, byla by situace odlišná. Pojišťovna tedy nemá jen odškrtnout kolonku „zimní pneumatiky nebyly“ a tím celou věc uzavřít.
Povinné ručení opraví cizí auto, ne vaše
Povinné ručení se při zimní nehodě uplatní tehdy, když řidič způsobí škodu někomu jinému. Od 1. října 2024 činí minimální limit 50 milionů korun na každého poškozeného při újmě na zdraví a 50 milionů korun celkem při škodě na majetku. Ani vysoký limit ale neznamená, že z povinného ručení pojišťovna zaplatí opravu viníkova auta.
Když řidič uklouzne a poškodí cizí vůz, slouží k úhradě škody na něm povinné ručení. Jestli při tom rozbije i vlastní automobil, potřebuje havarijní pojištění, případně si opravu zaplatí sám. Sníh v tomhle ohledu žádné ohledy nebere a rozlišuje jen mezi cizím a vlastním plechem.
Samostatnou otázkou může být podpojištění. Pokud je vozidlo v pojistné smlouvě oceněné výrazně níže, než odpovídá jeho skutečné hodnotě, může pojišťovna plnění krátit v poměru sjednané pojistné částky k reálné hodnotě vozidla. U dražšího auta tak nemusí nízká pojistná částka působit jako úspora, ale spíš jako pozdě odhalený účet.
Co po nehodě doložit, aby zůstala fakta na silnici
Po nehodě je užitečné pořídit fotografie vozidla, místa, stavu vozovky, sněhu, ledu, dopravního značení a pneumatik. Záznamy mohou pomoci při posuzování toho, zda počasí a stav silnice souvisely se vznikem škody. Hodí se také uchovat údaje o případných svědcích a popsat průběh nehody co nejpřesněji, bez hrdinských literárních ozdob.
Škodu je třeba oznámit podle podmínek smlouvy a řídit se pokyny pojišťovny. Bez jejího souhlasu není rozumné nechávat vozidlo před opravou zbytečně rozebírat nebo likvidovat poškozené díly. Pojišťovna potřebuje mít možnost rozsah škody posoudit.
Při šetření může zkoumat například hloubku dezénu, typ pneumatik, rychlost a okolnosti jízdy, pokud jsou pro případ významné. Rozhodující není jen to, že bylo datum v kalendáři někde mezi listopadem a březnem, ale také skutečné podmínky a jejich vliv na nehodu.
Tři měsíce na šetření, patnáct dní na výplatu
Pojišťovna má šetření zpravidla ukončit do tří měsíců od oznámení škody. Pokud lhůtu nedodrží, musí sdělit konkrétní důvody, proč šetření stále pokračuje. Může jít například o čekání na potřebné podklady nebo o složitější posouzení příčiny a rozsahu poškození.
Po skončení šetření je pojistné plnění splatné do 15 dnů, pokud není ve smlouvě dohodnuto jinak. To ale neznamená, že peníze dorazí patnáct dní po samotné nehodě. Lhůta se počítá až od ukončení šetření, nikoli od okamžiku, kdy řidič poprvé zavolá pojišťovně s poněkud méně veselým hlasem.
Při sporu o krácení plnění má smysl vyžádat si konkrétní vysvětlení: které ustanovení smlouvy pojišťovna použila, jaké porušení povinnosti zjistila a jaký vliv mu přisoudila. Právě vazba mezi porušením povinnosti a vznikem či rozsahem škody rozhoduje o tom, zda jde o oprávněné krácení, nebo o částku, která si zaslouží další otázky.



