
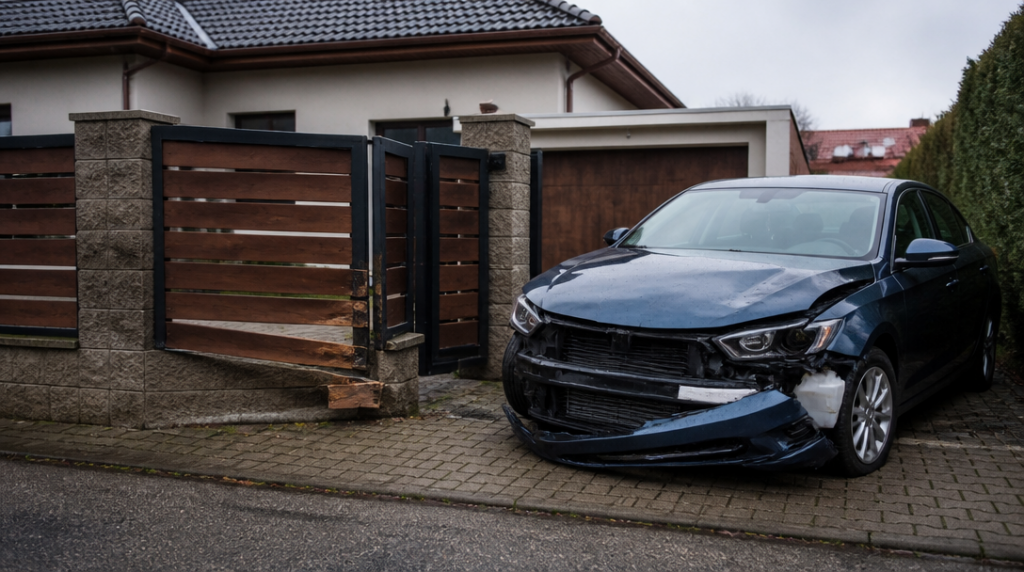
Auto při couvání na dvoře narazí do zdi garáže. Řidič vystoupí, prohlédne promáčknutý nárazník a začne řešit, zda má vůbec smysl volat pojišťovnu. Soukromý pozemek totiž bývá mylně považován za místo, kde havarijní pojištění automaticky neplatí.
Takový závěr je příliš jednoduchý. Havarijní pojištění může krýt škodu i na soukromém pozemku. Rozhoduje hlavně to, zda má řidič sjednané riziko havárie a jestli konkrétní situace nespadá do výluk uvedených ve smlouvě.
Místo nehody samo o sobě tedy nebývá rozhodující. Pojišťovna bude řešit spíš rozsah sjednaného krytí, okolnosti události a podmínky, za kterých se pojištění vztahuje na dané vozidlo.
Co kryje havarijní pojištění a co povinné ručení
Povinné ručení slouží k úhradě škody, kterou řidič způsobí někomu jinému. Poškozeným může být jiný člověk, jeho auto nebo majetek. Vlastní poničené vozidlo z něj ale běžně opravit nejde.
Když tedy řidič na soukromém pozemku nabourá do vlastního plotu a zároveň poškodí své auto, povinné ručení mu škodu na jeho voze neuhradí. K tomu slouží havarijní pojištění, pokud danou událost zahrnuje.
Jiná situace nastane při poškození cizí věci. Náraz do vrat souseda, zaparkovaného auta návštěvy nebo oplocení jiného vlastníka může představovat škodu, kterou se řeší z povinného ručení. Vlastní vůz se pak posuzuje odděleně podle havarijního pojištění.
Právě tady vzniká nejvíc nedorozumění. Lidé často slyší, že „pojištění neplatí na soukromém pozemku“, ale ve skutečnosti mohou zaměňovat dva různé produkty a dvě různé škody.
Rozhoduje smlouva, ne dojem z místa
Havarijní pojištění nemusí krýt všechno, co se autu přihodí. Pojišťovny obvykle pracují s jednotlivými riziky, mezi něž může patřit havárie, vandalismus, odcizení nebo živelní událost. Ne každý klient má sjednaný celý rozsah.
Někdo má pojištěnou pouze havárii, jiný přidá odcizení nebo poškození živlem. Rozhodující je konkrétní pojistná smlouva, její podmínky a sjednaná spoluúčast. Ta může znamenat, že část opravy zaplatí klient ze svého, i když pojišťovna událost uzná.
Představa „mám havarijko, takže mi pojišťovna zaplatí každou promáčklinu“ neobstojí. Stejně tak nestačí zjistit, že k nehodě došlo na vlastním pozemku, a bez čtení smlouvy rovnou čekat zamítnutí.
Zvláštní pozornost si zaslouží způsob používání auta. Soukromý pozemek může být dvůr rodinného domu, parkoviště firmy, areál zemědělského podniku nebo uzavřený prostor. Podmínky pojištění mohou u některých situací pracovat s dalšími omezeními, takže přesné okolnosti nehody mají větší váhu než samotná adresa.
Soukromý pozemek neznamená automatickou výjimku z povinného ručení
U vozidel provozovaných výhradně na soukromém pozemku může platit výjimka z povinnosti mít povinné ručení. Týká se například některých zahradních traktorů a podobných strojů, které se nepohybují na veřejných komunikacích.
Z toho ale nelze odvodit, že běžné registrované auto na soukromém pozemku povinné ručení nepotřebuje nebo že se na něj pravidla nevztahují. U osobního vozu, který normálně jezdí po silnici, tato výjimka zpravidla neplatí.
Rozdíl je podstatný. Zahradní traktor, který se pohybuje jen po vlastním pozemku, není totéž co osobní automobil zaparkovaný na dvoře a používaný v běžném silničním provozu. Jedna věta o „soukromém pozemku“ proto právní ani pojistnou situaci nevyřeší.
Kdy volat policii
Od 1. července 2025 je nutné přivolat Policii České republiky při škodě přesahující 200 000 korun na některém ze zúčastněných vozidel. Povinnost vzniká také při zranění, při poškození cizího majetku nebo při poškození komunikace či její součásti.
To může být na soukromém pozemku překvapivě častý scénář. Nabourané garážové vrata, plot nebo cizí zaparkované auto nejsou jen detailem mezi řidičem a jeho pojišťovnou. Jde o poškození cizího majetku, které může znamenat důvod policii přivolat.
Když se poškodí pouze vlastní auto a nikdo není zraněný, situace se posuzuje jinak. Při vyšší škodě na vozidle ale hranice 200 000 korun zůstává rozhodující. Odhad na místě přitom nemusí být přesný; moderní nárazník může vypadat jako drobně odřený, zatímco oprava skrytých částí vyjde výrazně dráž.
Vyplatí se proto událost zdokumentovat. Fotografie postavení vozidel, poškození, okolí a případných překážek mohou později vysvětlit, co se stalo. U sporu s pojišťovnou bývá několik ostrých snímků cennějších než sebejisté tvrzení, že šlo jen o malý ťukanec.
Na co se podívat v pojistných podmínkách
Nejdřív je potřeba zjistit, zda smlouva skutečně obsahuje riziko havárie. Potom přichází na řadu rozsah pojištění, výluky a spoluúčast. Teprve z této kombinace lze odhadnout, zda má smysl uplatnit škodu z havarijního pojištění.
Důležité je také nepopisovat událost nepřesně. Pojišťovna potřebuje vědět, kde se nehoda stala, jak k ní došlo a co bylo poškozeno. Soukromý pozemek není důvod okolnosti zjednodušit, stejně jako není důvod automaticky předpokládat, že pojišťovna plnění odmítne.
Rozhodnutí se může lišit podle toho, zda auto narazilo do pevné překážky, poškodila ho bouře, někdo ho úmyslně poničil nebo bylo odcizeno. Každá z těchto situací může spadat pod jiný typ rizika. Rozhodující slovo proto nemá cedule u vjezdu na pozemek, ale konkrétní smlouva a skutečný průběh události.



