
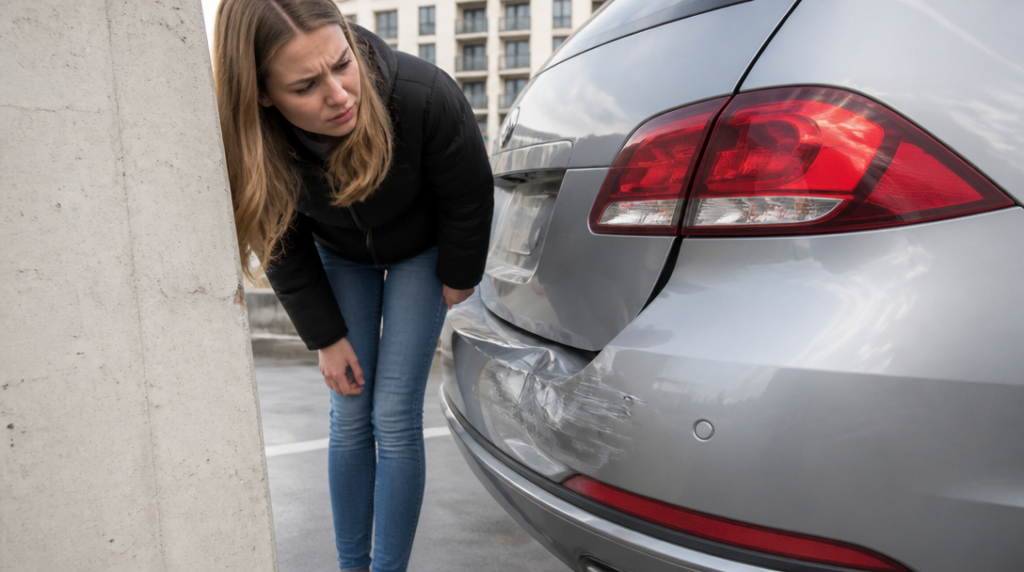
Couváte z parkovacího místa, v zrcátku nic nevidíte a pak se ozve tupá rána. Za autem stál sloupek, nízká zeď nebo vůz, který se do mrtvého úhlu schoval jako naschvál. Škoda může být na první pohled malá, ale moderní nárazník ukrývá senzory, kameru i další elektroniku. Oprava se tak snadno vyšplhá na desítky tisíc korun.
Kdo ji zaplatí? Jestli jste narazili do překážky nebo do vlastního zaparkovaného vozidla, rozhoduje havarijní pojištění. Musí ale obsahovat krytí havárie, případně riziko formulované tak, aby se vztahovalo na náraz do překážky. Bez takového rozsahu zůstane účet za opravu na vás.
Povinné ručení vlastní auto neochrání
Povinné ručení bývá v podobné situaci zdrojem největšího omylu. Řidič si platí pojištění odpovědnosti, způsobí škodu a čeká, že pojišťovna situaci vyřeší. Jenže povinné ručení hradí škody, které provozem vozidla způsobíte někomu jinému. Neplatí opravu auta, kterým jste nehodu zavinili.
Když tedy při couvání odřete cizí vůz, jeho majitel bude škodu uplatňovat z vašeho povinného ručení. Váš nárazník, promáčknuté dveře nebo rozbité zadní světlo se řeší zvlášť — z havarijního pojištění, pokud ho máte sjednané a událost spadá do jeho podmínek.
Právě tady se ukáže rozdíl mezi oběma produkty. Povinné ručení je zákonná povinnost a chrání především poškozené. Havarijní pojištění je dobrovolná ochrana vašeho majetku. Kdo ho nemá, může mít vůz po nehodě poškozený z obou stran a přesto nedostane na vlastní opravu nic.
Spoluúčast ukrojí část peněz
Ani platné havarijní pojištění neznamená, že pojišťovna uhradí celý účet. Z pojistného plnění se odečítá spoluúčast sjednaná ve smlouvě. U škody za 80 000 korun a spoluúčasti 5 000 korun by tak pojišťovna vyplatila 75 000 korun. Zbytek zůstává na pojištěném.
Částka spoluúčasti může být pevně daná, nebo vyjádřená procentem s minimální hranicí. U některých produktů pro osobní a nákladní vozidla do 3,5 tuny lze například zvolit fixní spoluúčast 5 000 či 10 000 korun. Nižší spoluúčast obvykle znamená vyšší pojistné, vyšší spoluúčast zase levnější smlouvu — ale při nehodě musíte sáhnout hlouběji do kapsy.
Rozhodující není jen cena pojištění, kterou vidíte při sjednání. Podstatné je, zda smlouva kryje havárii, jaké má výluky, jak stanovuje hodnotu vozidla a jak se vypořádává s náklady na opravu. Levnější varianta může mít omezenější rozsah nebo spoluúčast, která při běžném poškození pohltí podstatnou část plnění.
Poškozený vůz proto není dobré nechat opravit dřív, než pojišťovna událost zdokumentuje a odsouhlasí další postup. Fotografie místa, poškození i překážky, do které jste narazili, mohou být při likvidaci důležitější než sebejisté tvrzení, že šlo jen o nepatrné ťuknutí.
Když poškodíte i cizí auto
Modelová situace je jednoduchá: při couvání narazíte do sousedního vozu a zároveň si zničíte zadní část vlastního auta. Cizí škoda se hlásí z povinného ručení, vlastní škoda z havarijního pojištění. Některé pojišťovny umožňují oznámit oba případy současně, což může administrativu zjednodušit, ale nejde o jednu společnou pojistnou událost.
Pojišťovna bude u každé části posuzovat jiný právní základ. U cizího vozidla řeší odpovědnost za způsobenou škodu. U vašeho auta kontroluje, zda máte sjednané příslušné havarijní riziko, zda nebyla porušena smluvní povinnost a jak vysoká je spoluúčast. Jedno oznámení tedy neznamená automatický nárok na úhradu všeho.
A právě v popisu nehody se někdy začíná lámat celý případ.
Pravdivý popis rozhoduje
Pojišťovna může plnění snížit nebo odmítnout, pokud pojištěný poruší své povinnosti. Problém představuje například vědomě nepravdivý nebo hrubě zkreslený popis příčiny či rozsahu škody. Jinak řečeno: tvrzení, že auto poškodila neznámá osoba na parkovišti, když jste ve skutečnosti narazili do sloupku při couvání, není neškodná formulace.
Stejně podezřele může působit popis, který zatají starší poškození nebo nadsadí rozsah nové škody. Likvidátor porovnává fotografie, prohlídku vozidla, okolnosti události a někdy i další dostupné informace. U moderních aut navíc nebývá těžké poznat, zda poškození odpovídá popsanému nárazu.
Po nehodě se vyplatí zaznamenat místo, postavení vozidla, překážku a všechny viditelné škody. Pokud jste poškodili cizí auto, sepište údaje s druhým řidičem a postupujte podle pokynů pojišťovny. U vlastního vozu si pohlídejte hlavně lhůtu pro nahlášení a podmínky pro prohlídku. Předčasná oprava může zkomplikovat dokazování, podobně jako rozpor mezi prvním oznámením a pozdějším vysvětlením.
Couvání patří k nejbanálnějším manévrům, ale pojištění ho neposuzuje podle toho, jak pomalý byl náraz. Rozhoduje konkrétní rozsah smlouvy, příčina škody, spoluúčast a přesnost oznámení. Teprve z těchto detailů vznikne odpověď, zda pojišťovna zaplatí opravu, nebo zda účet za pár vteřin nepozornosti zůstane celý na řidiči.



