
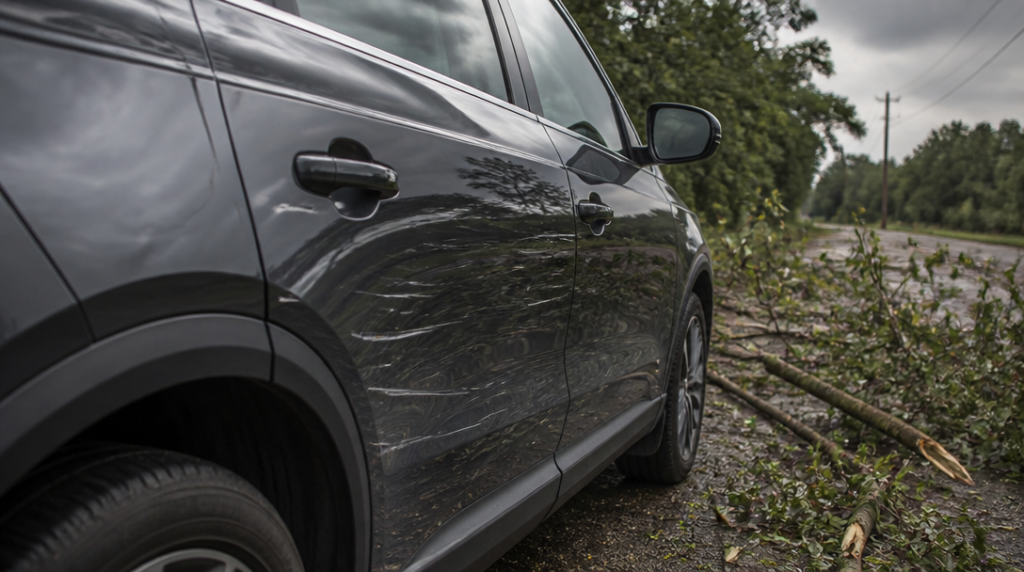
Vrazili jste při průjezdu úzkou cestou do větví a teď máte na boku auta škrábance. Zaplatí opravu havarijní pojištění, nebo pojišťovna usoudí, že jste si lak poškádlili sami a máte smůlu?
Odpověď zní: může zaplatit, ale záleží na tom, co přesně se stalo a jaká rizika máte ve smlouvě. Větev totiž není z pohledu pojištění pokaždé tatáž větev. Jednou představuje překážku, podruhé následek bouře a potřetí rekvizitu člověka, který má příliš volného času a podivný vztah k cizím automobilům.
Když se s větví střetnete během jízdy, může se poškození řešit jako havárie. Platí to tehdy, pokud máte sjednané havarijní pojištění zahrnující riziko havárie. Do této kategorie může spadat i situace, kdy větve zasahují do průjezdného prostoru a odřou lak při projetí kolem.
Rozhodující není jen velikost škrábance, ale především popis události. Jinak se posuzuje větev, do které jste najeli, a jinak větev, která spadla na zaparkované auto. Pojišťovna bude zajímat průběh události, rozsah poškození a také to, zda odpovídá zvolenému typu krytí.
Větev jako překážka, nebo jako živel?
Při střetu s překážkou se škoda typicky opírá o riziko havárie. To může zahrnovat poškození laku, karoserie nebo dalších částí auta, které při kontaktu s větvemi utrpěly újmu. Havarijní pojištění ovšem nefunguje jako kouzelná guma na všechny škrábance světa. Musí být sjednané konkrétní riziko a událost musí odpovídat podmínkám smlouvy.
Jestli na auto spadne větev během vichřice nebo bouře, situace se může přesunout do kolonky živelní události. Také tady záleží na kombinaci rizik, kterou máte ve smlouvě. Některé varianty pojištění kryjí více živlů, jiné jsou užší. To, že máte „havarijko“, tedy ještě nemusí znamenat automatické krytí každého stromu, který se rozhodne změnit parkovací místo.
U poškození způsobeného větrem se vyplatí zachytit okolnosti co nejpřesněji. Pomohou fotografie auta, spadlé větve, místa události i případných stop po bouři. Nejde o literární soutěž, ale čím srozumitelnější bude popis, tím méně prostoru zůstane pro dohady, zda větev skutečně spadla, nebo se na kapotu dostala nějakou méně meteorologickou cestou.
Pojišťovna může při likvidaci škody požadovat také další dokumenty či informace podle konkrétní smlouvy. Proto je rozumné nechat rozsáhlejší poškození nejprve zdokumentovat a s opravou počkat na pokyny pojišťovny. U drobného škrábance se přitom může stát, že administrativní část celé operace bude působit větší než samotná větev.
Jiný případ nastává, když někdo lak poškrábe větví úmyslně. Tady nejde o havárii ani o živel, ale zpravidla o vandalismus. Aby pojišťovna takovou škodu řešila, musí být vandalismus zahrnutý ve smlouvě. Bez tohoto připojištění může zůstat majitel auta s poškozeným lakem a velmi neuspokojivou společností vlastního výpisu z účtu.
U úmyslného poškození je důležité událost co nejlépe doložit. Fotografie jsou základ, užitečné mohou být také záznamy kamer nebo svědectví. V případě vandalismu může být nutné obrátit se i na policii, protože pojišťovna může požadovat potvrzení o oznámení události. Přesný postup se řídí smlouvou a pokyny pojišťovny.
Spoluúčast může z opravy ukrojit tisíce
I když pojišťovna škodu uzná, neznamená to, že uhradí celou fakturu. Do hry vstupuje spoluúčast. U havarijního pojištění se například může uplatnit spoluúčast ve výši 5 procent s minimální částkou stanovenou ve smlouvě. Jiná nabídka umožňuje zvolit spoluúčast od 1 procenta. Konkrétní částka proto závisí na produktu, nastavení smlouvy a hodnotě škody.
Modelový příklad ukazuje rozdíl názorně. Oprava poškozeného auta vyjde na 89 350 korun a sjednaná spoluúčast činí 5 000 korun. Pojistné plnění pak dosáhne 84 350 korun. Větev tedy nezmizí bez následků, jen se její finanční stopa rozdělí mezi pojišťovnu a majitele vozu.
U menších škrábanců se vyplatí nejdřív zjistit předpokládanou cenu opravy a porovnat ji se spoluúčastí. Když lakýrník odhadne opravu na částku blízkou minimální spoluúčasti, může být praktičtější zaplatit opravu z vlastních peněz. Nahlášená škoda totiž není jen formalita a případné využití pojištění může mít dopad na další podmínky smlouvy či bonus, podle konkrétního produktu.
Záleží také na tom, zda je poškozený pouze vrchní lak, nebo vznikla hlubší rýha, promáčklina či poškození dalších dílů. Lehký škrábanec lze někdy rozleštit, jindy je nutné lakovat celý díl. Větev přitom neřeší, jestli se dotkla jen dveří, nebo si při průjezdu vzala na mušku i zrcátko.
Nejbezpečnější postup je proto jednoduchý: vyfotit škodu, poznamenat si okolnosti a projít smlouvu podle konkrétního rizika. Střet s větví může spadat pod havárii, pád větve při bouři pod živelní událost a úmyslné poškrábání pod vandalismus. O výsledku pak rozhodne nastavení pojištění, spoluúčast a to, zda popis události odpovídá tomu, co se na autě skutečně stalo.



