
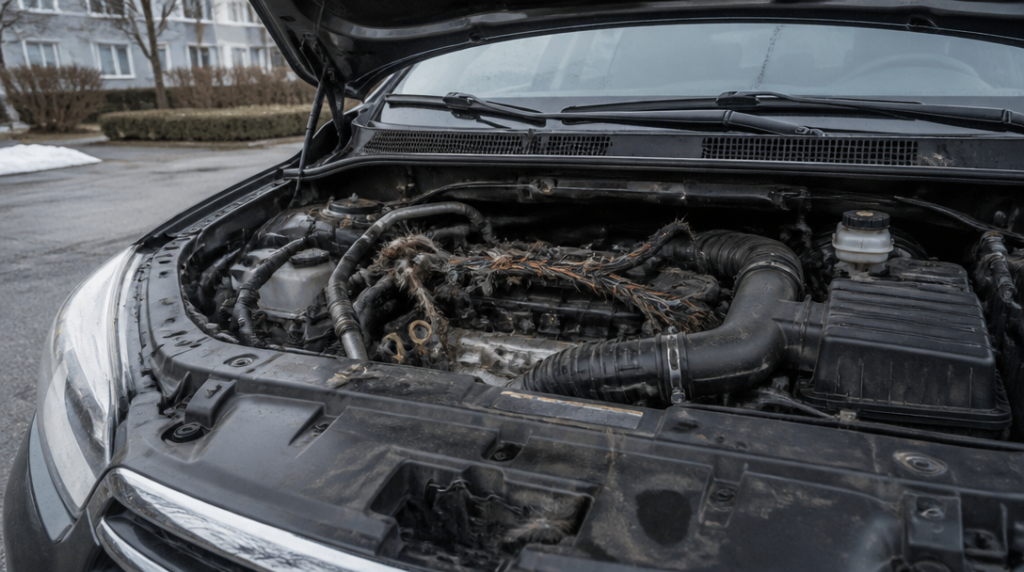
Když jsem ráno otevřel kapotu a našel překousané kabely, chvíli jsem si říkal, že snad nejde o nic vážného. Pak jsem si všiml dalších stop: rozkousané izolace, chlupů a drobných otisků v prachu. Auto sice stálo na místě, ale po nastartování se rozsvítilo několik kontrolek a bylo jasné, že návštěva kuny nebude jen nepříjemná historka pro sousedy.
První otázka většinou zní: Zaplatí to pojišťovna? Krátká odpověď je, že někdy ano, ale samotné označení „havarijní pojištění“ ještě nic nezaručuje. Rozhodující jsou konkrétní pojistné podmínky, zvolený rozsah pojištění a také to, jak pojišťovna škody způsobené zvířaty vymezuje.
Havarijní pojištění není jedna univerzální smlouva
U některých smluv je poškození vozidla zvířetem zahrnuté přímo v základním rozsahu. Jinde se objevuje jako připojištění, případně je kryté jen v určité podobě. Pojišťovna může například hradit překousané kabely, hadice nebo izolaci, ale nemusí automaticky zaplatit všechny následné opravy.
Právě tady se vyplatí číst podmínky trochu pozorněji než jen podle názvu produktu. Formulace o poškození vozidla zvířetem nemusí znamenat totéž jako formulace o poškození elektroinstalace hlodavci. Kuna je sice šelma, ale ve smlouvě se mohou objevit širší pojmy jako „zvíře“, „živočich“ nebo naopak přesně vymezené skupiny škůdců.
Rozdíl může být i mezi přímou škodou a tím, co se stalo později. Překousaný kabel představuje přímé poškození. Pokud ale kvůli němu dojde ke zkratu, rozsvítí se varovné kontrolky nebo se poškodí další součástka, může pojišťovna posuzovat každou část zvlášť. Někde se následná škoda hradí, jinde je z krytí vyloučená nebo má vlastní limit.
Co obvykle nepomůže
Povinné ručení škodu na mém vlastním autě nevyřeší. Je určené k úhradě újmy, kterou řidič způsobí někomu jinému, takže překousané kabely po kuně do něj nespadají. Smysl může dávat jedině havarijní pojištění nebo samostatné připojištění, pokud takové krytí smlouva obsahuje.
Ani široce sjednané havarijní pojištění nemusí znamenat automatickou úhradu každého poškození. Pojistka může mít výluky, spoluúčast, omezení pro určité součástky nebo maximální částku, do které se podobná škoda proplácí. U levnějších variant se někdy kryjí jen vybrané události, například živelní škody, odcizení nebo vandalismus, zatímco okusování kabelů zůstává mimo smlouvu.
Rozhodující bývá také okamžik vzniku škody a stav vozidla. Pojišťovna může chtít doložit, že k poškození došlo během trvání pojištění a že vůz nebyl provozován způsobem, který škodu zbytečně zvětšil. Jestliže člověk s rozsvícenou kontrolkou dál jezdí a následně dojde k vážnějšímu poškození motoru nebo elektroniky, může se posuzovat, zda šlo škodě zabránit.
U kuny se oprava často prodraží až ve chvíli, kdy se ukáže, co všechno poškodila pod izolací.
Jak bych postupoval po zjištění škody
Nejdřív bych auto zbytečně nestartoval. Pokud jsou vidět překousané vodiče, poškozené hadice nebo unikající kapalina, další jízda může z malé opravy udělat mnohem větší problém. Bezpečnější je zavolat asistenční službu nebo se poradit se servisem.
Poškození bych vyfotil ještě před úklidem a opravou. Na snímcích by měly být vidět celé části motorového prostoru i detail překousaných míst, případné stopy kuny a také stav vozidla zvenku. Fotografie samy o sobě nárok na plnění nezaručí, mohou ale pomoci při dokazování rozsahu škody.
Pojišťovnu je vhodné kontaktovat co nejdříve podle pravidel uvedených ve smlouvě. Někdy stačí nahlášení přes internet nebo telefon, jindy pojišťovna požaduje prohlídku vozidla. S opravou bych počkal, dokud nebude jasné, zda chce likvidátor auto vidět. Výjimkou jsou situace, kdy je nutné zabránit dalšímu poškození nebo zajistit bezpečnost; i tehdy bych si pečlivě uschoval faktury, fotografie a zprávu ze servisu.
Servis může popsat nejen viditelnou závadu, ale také pravděpodobnou příčinu. U podobných škod se hodí, když v zakázkovém listu jasně uvede poškození způsobené zvířetem, rozsah nutné opravy a případné navazující závady. Samotná domněnka, že „to udělala kuna“, nemusí vždy stačit, zvlášť když nejsou patrné žádné stopy.
Na co se podívat ve smlouvě
Hledal bych především výrazy týkající se poškození zvířetem, hlodavci, živočichy, kabeláží, hadic a elektroinstalace. Zajímal by mě také limit plnění, spoluúčast a výluky pro následné škody. Některé smlouvy rozlišují mezi poškozením kabelů a poškozením dalších částí vozidla, takže jedna krátká věta v podmínkách nemusí popisovat celý nárok.
Důležitá může být i územní platnost a způsob parkování, pokud smlouva stanovuje zvláštní podmínky. U běžné škody způsobené kunou se sice většinou neřeší, jestli auto stálo před domem nebo na parkovišti, ale konkrétní produkt může obsahovat vlastní pravidla. Jistotu proto nedá reklamní název pojištění, nýbrž text smlouvy platné pro dané auto.
Když pojišťovna plnění odmítne, nechal bych si vysvětlit přesný důvod a konkrétní ustanovení, o které se rozhodnutí opírá. Obecné tvrzení, že škody po kunách pojištěné nejsou, nemusí odpovídat tomu, co jsem si skutečně sjednal. Naopak ani fakt, že mám „plné havarijko“, sám o sobě neznamená, že bude uhrazena každá součástka pod kapotou.
Prevence pak bývá levnější než řešení následků. Pomoci mohou ochranné návleky na kabely, pachové odpuzovače nebo pravidelné čištění míst, kde se kuna zdržuje. Žádné opatření ale není absolutní. Když se zpod kapoty ozvou podezřelé zvuky nebo auto začne hlásit závadu, vyplatí se reagovat hned, ne až po několika dalších jízdách.



