
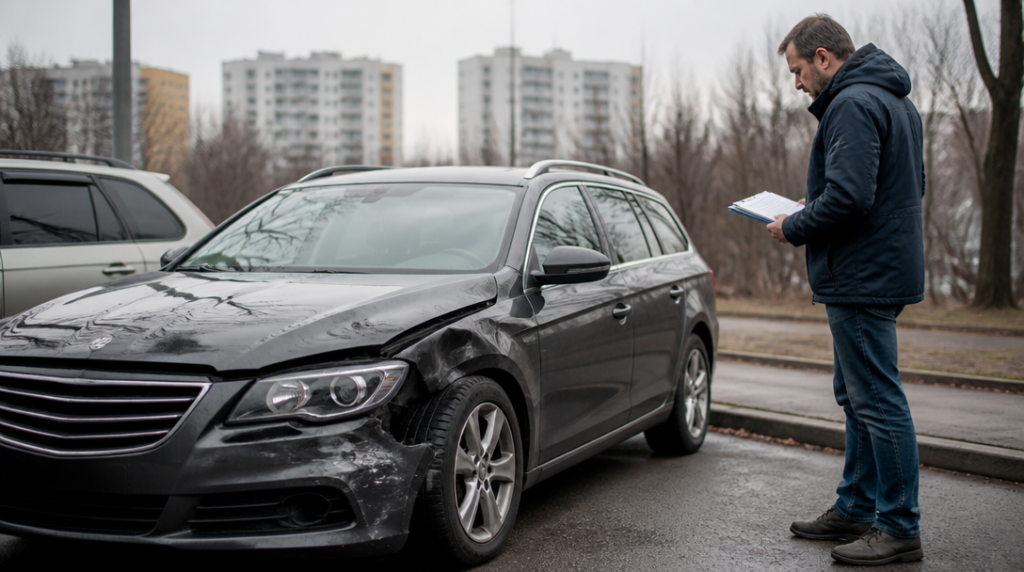
Když Petr před dvěma lety kupoval ojeté SUV, vyplnil do kalkulačky částku, která zhruba odpovídala ceně podobných aut v nabídce. Nad jedním údajem se příliš nepozastavil: pojišťovna vůz ocenila o něco výš, než kolik za něj skutečně zaplatil. Při parkování pak do auta narazil řidič dodávky. Oprava se ukázala jako neekonomická a Petr čekal, že dostane částku uvedenou ve smlouvě. Jenže likvidátor začal počítat jinak.
Pojistná částka totiž není automaticky částka, kterou pojišťovna při každé škodě vyplatí. U havarijního pojištění má především vyjadřovat hodnotu vozidla, na kterou je smlouva nastavena. Skutečné plnění se potom odvíjí od druhu škody, stáří vozu, jeho obvyklé ceny, spoluúčasti a dalších podmínek konkrétního produktu.
Základem bývá obvyklá cena vozu
Pojišťovny při sjednání havarijního pojištění obvykle vycházejí z obvyklé, někdy také označované jako tržní ceny vozidla v České republice. Nejde jen o značku a model. Do odhadu vstupuje motorizace, výbava, technický stav, stáří i způsob, jakým se daný vůz prodává na trhu.
Stejný model proto nemusí mít stejnou pojistnou částku. Rozdíl mezi základní verzí a automobilem s dražšími světlomety, navigací, bezpečnostními prvky nebo speciálními koly může být výrazný. Problém nastává ve chvíli, kdy klient při sjednání výbavu neuvede, případně ji popíše příliš obecně. V dokumentech pak může být auto vedeno jako běžná verze, přestože jeho skutečná hodnota je vyšší.
Údaj ve smlouvě se navíc časem neudržuje sám od sebe. Vozidlo stárne, ztrácí hodnotu a mění se také ceny podobných aut na trhu. U některých smluv se pojistná částka přizpůsobuje vývoji hodnoty automaticky, u jiných může zůstat dlouho stejná. Právě tady se vyplatí číst nejen nabídku, ale i pravidla pro změnu hodnoty během trvání pojištění.
Podpojištění může zkrátit i částečné plnění
Největší past nepředstavuje pouze totální škoda. Podpojištění se může projevit také u poškození, které by jinak bylo snadno opravitelné. Jestliže je vozidlo ve skutečnosti hodnotnější než sjednaná pojistná částka, může pojišťovna plnění krátit poměrem mezi pojistnou částkou a reálnou hodnotou auta.
Příklad je jednoduchý. Auto má v době škody hodnotu 500 000 korun, ale ve smlouvě je uvedeno jen 400 000 korun. Při podpojištění se neřeší pouze to, zda oprava stojí méně než 400 000 korun. Pojišťovna může zohlednit poměr 400 000 ku 500 000, tedy osmdesát procent, a v tomto poměru snížit i plnění za škodu.
Právě takový výpočet bývá pro klienta překvapením. Při sjednání totiž nižší částka může vypadat lákavě: pojistné je nižší a smlouva působí rozumně. Úspora však zmizí ve chvíli, kdy pojišťovna uplatní krácení. U dražšího vozu s bohatou výbavou může být rozdíl citelný i při nehodě, která auto úplně nezničí.
Někdy stačí jediná přehlédnutá položka výbavy a z údajně přesného ocenění je jen přibližný odhad.
Kdy se z opravy stává totální škoda
Za totální škodu se obvykle považuje situace, kdy se oprava ekonomicky nevyplatí. Neznamená to tedy vždy, že je vůz fyzicky neopravitelný. Rozhodující je poměr předpokládaných nákladů na opravu k obvyklé ceně vozidla před nehodou.
U jednoho z běžně používaných nastavení se oprava považuje za totální škodu zpravidla ve chvíli, kdy náklady dosáhnou přibližně 80 procent obvyklé ceny vozu. Hranice ale není univerzální pro všechny produkty. Smlouva může pracovat s jinými pravidly a likvidátor posuzuje také rozsah poškození, cenu dílů a práci.
U totální škody se pak plnění obvykle počítá z obvyklé ceny auta před nehodou. Od ní se odečte hodnota zbytků, spoluúčast a případné krácení kvůli podpojištění. Majitel tak nedostane automaticky pojistnou částku uvedenou na začátku smlouvy. Jestliže lze poškozený vůz nebo jeho části ještě prodat, zůstatková hodnota se do výpočtu promítne také.
Tady se ukazuje rozdíl mezi reklamním dojmem a skutečnou konstrukcí pojištění. Částka napsaná ve smlouvě je důležitá, ale sama o sobě neříká, kolik peněz skončí na účtu po likvidaci škody.
Nové auto a ochrana proti prudkému poklesu hodnoty
U nového vozu bývá problém ještě výraznější. Jakmile automobil opustí prodejce, jeho tržní hodnota se může změnit, zatímco případná škoda se stále počítá podle hodnoty před nehodou. Majitel pak zjistí, že za vyplacené peníze podobné auto nekoupí, přestože při pořízení zaplatil výrazně víc.
Některé produkty proto při totální škodě garantují plnění až do sjednané pojistné částky. U vybraných variant může být u osobního vozu do dvou let provozu garantována také pořizovací cena nového vozidla. Taková ochrana ale není automatickou součástí každého havarijního pojištění. Rozhoduje konkrétní produkt, jeho podmínky a případné limity.
Podobnou mezeru se snaží řešit připojištění GAP. U jedné z variant se během prvních tří let pracuje s pořizovací cenou vozu. Jakmile však obvyklá cena klesne pod polovinu původní pořizovací ceny, výpočet se následně řídí obvyklou cenou včetně výbavy. I zde tedy záleží na hranicích a formulacích, které v reklamním sloganu obvykle nejsou vidět.
Při sjednání se proto vyplatí projít hlavně tři údaje: z jaké hodnoty pojišťovna vychází, jak se pojistná částka mění s věkem vozidla a jak přesně počítá totální škodu. K tomu patří ještě kontrola výbavy a spoluúčasti. Příliš nízká částka může znamenat podpojištění, příliš vysoká zase nemusí vést k vyššímu plnění, pokud skutečná hodnota auta takové ocenění nepotvrdí.
Rozhodující okamžik přichází až po nehodě, kdy se z řádku v pojistné smlouvě stane skutečný výpočet. Teprve tehdy je vidět, jestli pojistná částka odpovídala autu, nebo jen představě, za kolik by ho majitel chtěl prodat.



