
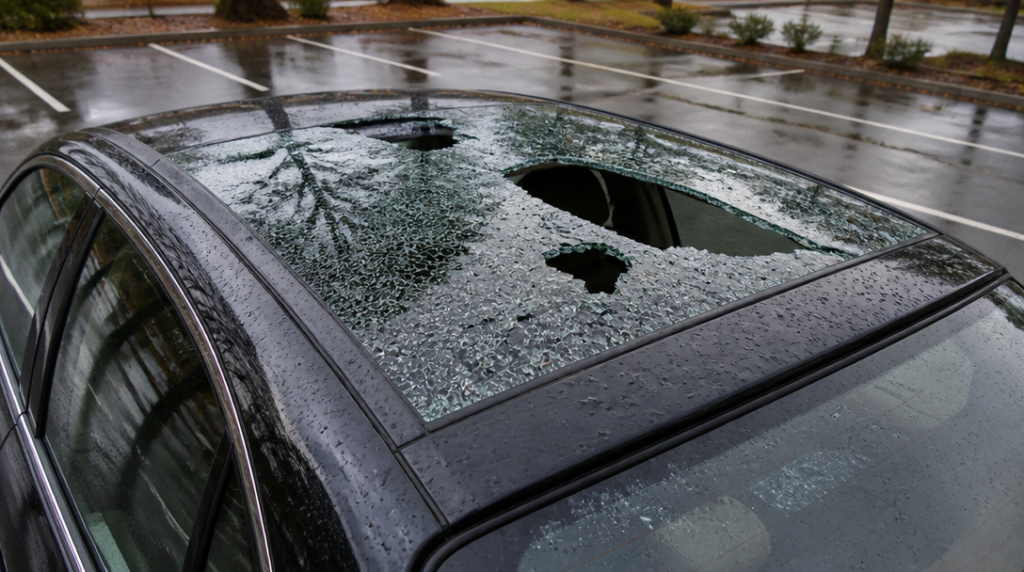
Rozbitá panoramatická střecha může zůstat bez pojistného plnění, i když máte sjednané pojištění skel. Samotný název produktu totiž ještě neříká, zda se krytí vztahuje také na střešní okna a prosklené části střechy.
U havarijního pojištění bývá situace příznivější. Některé smlouvy výslovně zahrnují střešní okna i panoramatické střechy, jiné je omezují nebo úplně vylučují. Rozhoduje text pojistných podmínek, nikoli to, jak běžně pojišťovna svůj produkt popisuje v reklamě.
Havarijní pojištění může panoramatickou střechu pokrýt
Aktuální nabídky některých pojišťoven počítají se střešními okny a panoramatickými střechami přímo v rámci havarijního pojištění. U jednoho z těchto produktů může pojistné plnění dosáhnout až 1 000 000 korun na jednu škodu a až 2 000 000 korun za celé pojistné období.
Takto vysoké limity se mohou zdát nadbytečné, ale výměna panoramatické střechy neznamená pouze cenu samotného skla. Do nákladů se může promítnout rám, těsnění, mechanismus otevírání, stínicí roleta, práce servisu i kalibrace některých systémů. U moderního vozu se oprava snadno vyšplhá výrazně výš než u běžného bočního okna.
Pojišťovna však nehradí automaticky každé poškození. Zkoumá příčinu události a také to, zda odpovídá sjednanému riziku. Jinak může být posuzováno prasknutí po nárazu kamínku, poškození při nehodě, pád větve nebo úmyslné rozbití.
Samostatné pojištění skel není jistota
Nejčastější omyl vzniká u samostatného připojištění skel. Řidič vidí ve smlouvě slovo „skla“ a předpokládá, že se vztahuje na všechna skleněná okna automobilu. Některé aktuální podmínky ale střešní okna výslovně vylučují.
Rozdíl může být i v samotné definici pojištěného skla. Podmínky někdy pracují s pojmem čelní, boční a zadní sklo, zatímco panoramatická střecha se do této skupiny nevejde. Jindy ji dokument uvádí samostatně a stanovuje pro ni vlastní limit nebo zvláštní způsob likvidace škody.
Před uzavřením smlouvy proto nestačí zeptat se, zda pojišťovna „kryje skla“. Přesnější otázka zní: „Je v krytí výslovně uvedeno střešní nebo panoramatické střešní okno?“ Odpověď by měla být dohledatelná ve smlouvě či pojistných podmínkách, ne pouze v ústním příslibu při sjednání.
Záleží také na příčině poškození
U některých havarijních produktů jsou prosklená nebo střešní okna kryta při havárii, přírodní události i vandalismu. To ale neznamená, že každá škoda spadá do všech těchto kategorií. Pád větve po silném větru může být posouzen jinak než poškození způsobené při parkování nebo úmyslným zásahem cizí osoby.
Hranice bývá důležitá také u mechanického poškození. Jestliže střecha praskne při nehodě, může se uplatnit havarijní pojištění pro případ havárie. Když ji někdo rozbije kamenem, přichází na řadu krytí vandalismu nebo skel, pokud ho smlouva skutečně obsahuje. Bez znalosti konkrétního ustanovení nelze výsledek spolehlivě předem slíbit.
Praktický problém nastává u prasklin, jejichž původ není na první pohled zřejmý. Servis může popsat poškození, ale o pojistném plnění rozhoduje pojišťovna podle dokumentace a podmínek. Fotografie z místa, záznam o nehodě nebo svědectví proto mohou mít větší význam než dlouhé vysvětlování po telefonu.
Spoluúčast se odečítá podle smlouvy
Ani uznaná škoda nemusí znamenat proplacení celé faktury. U havarijního pojištění se uplatní spoluúčast sjednaná ve smlouvě. Může být stanovena pevnou částkou, procentem, případně kombinací obou údajů.
Když oprava stojí například více než sjednaná spoluúčast, pojišťovna obvykle uhradí jen část nákladů nad tuto hranici. Konkrétní způsob výpočtu se ale může lišit podle smluvních podmínek. Právě spoluúčast je detail, který při sjednávání často zapadne mezi limity, asistencí a dalšími připojištěními.
U samostatného pojištění skel může být spoluúčast nastavena jinak než u celého havarijního pojištění. Někdy je nižší, jindy se na konkrétní typ skla vůbec nevztahuje. Pokud však smlouva panoramatickou střechu vylučuje, výhodnější spoluúčast nepomůže.
Co udělat po poškození střechy
S poškozeným vozem není rozumné pokračovat v jízdě, pokud hrozí zatékání nebo uvolnění skla. Dočasné zakrytí může zabránit dalším škodám, ale nemělo by zakrýt původní stav natolik, aby nebylo možné poškození zdokumentovat. Vlastní opravu je vhodné zahájit až po oznámení události a podle pokynů pojišťovny.
Vyfoťte celkový pohled na automobil i detail prasklin, rozbitého skla, rámu a případných stop po nárazu. U vandalismu nebo poškození cizím předmětem může být nutné oznámení policii. Pojišťovna může chtít také prohlídku vozidla, fakturu ze servisu nebo předběžný rozpočet opravy.
Nechte si předem potvrdit, zda můžete využít vlastní servis. Některé smlouvy pracují se smluvními opravci nebo stanovují podmínky, za kterých pojišťovna uzná cenu opravy v plné výši. U panoramatické střechy se vyplatí ověřit i dostupnost správného dílu, protože improvizovaná oprava těsnění nebo výměna pouze části systému nemusí být technicky možná.
Nejbezpečnější odpověď na otázku, zda havarijní pojištění panoramatickou střechu kryje, tedy zní: ano, ale pouze tehdy, když to dovoluje konkrétní smlouva a příčina škody odpovídá sjednanému rozsahu. Jediný řádek v pojistných podmínkách může rozhodnout o rozdílu mezi proplacenou opravou a účtem, který zůstane celý na majiteli vozu.



