
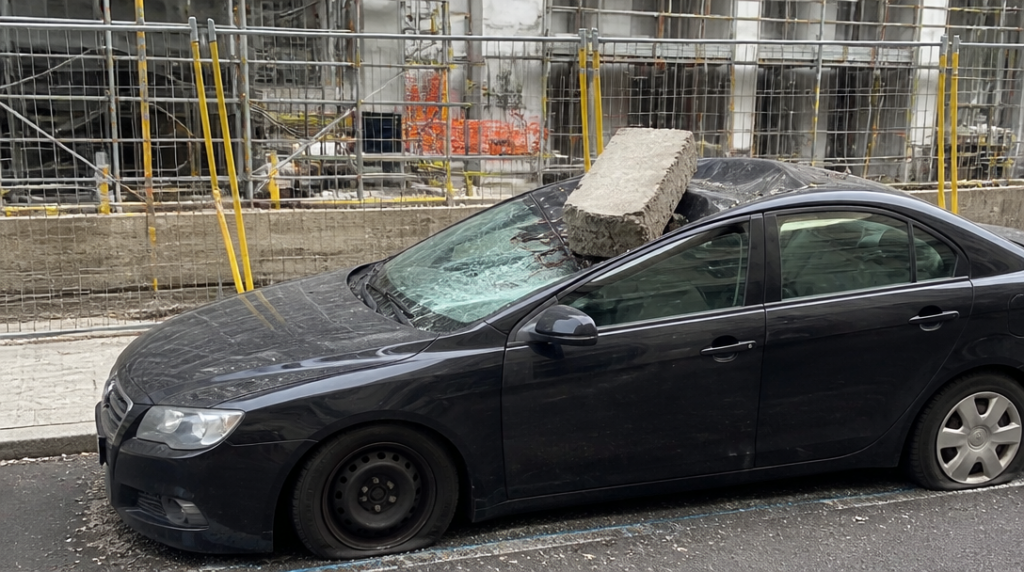
Povinné ručení vám za suť spadlou na střechu auta zpravidla nezaplatí. Majitel vozu to zjistí často až ve chvíli, kdy se vrátí k zaparkovanému autu a místo hladkého laku uvidí promáčklou kapotu nebo rozbité čelní sklo.
Představme si běžnou situaci. Auto stojí na vyznačeném místě u bytového domu, kolem pracuje stavební firma a během dne se z konstrukce uvolní kus materiálu. Nikdo přesně neví, kdy k poškození došlo. Pracovníci si ničeho nevšimli, kolem nejsou kamery a řidič nemá ani kontakt na svědka. Právě tady se začne rozhodovat, které pojištění lze použít.
Nejdřív je potřeba zdokumentovat místo. Vyfoťte celé auto, detail poškození, okolní staveniště, případný spadlý materiál i značky nebo oplocení. Poznamenejte si čas, kdy jste vůz zaparkovali a kdy jste škodu objevili. Jestli jsou poblíž svědci nebo provozovatel kamerového systému, jejich údaje mohou později sehrát větší roli než dlouhé vysvětlování na pojišťovně. S opravou raději počkejte, dokud nebude škoda řádně zaznamenaná, s výjimkou situace, kdy by poškozené auto ohrožovalo provoz nebo bezpečnost.
Když viníka neznáte nebo auto poškodil materiál
Nejčastějším řešením bývá havarijní pojištění. To může pokrýt také škodu způsobenou neznámým pachatelem, vandalismus nebo pád předmětu, tedy i scénář se sutí či stavebním materiálem. Neznamená to ale automatickou úhradu každého škrábance. Rozhodují konkrétní podmínky smlouvy, výluky a spoluúčast.
U menšího poškození proto může být praktické nejdřív zjistit předpokládanou cenu opravy a porovnat ji se spoluúčastí. Jestli oprava vyjde jen o málo dráž, než kolik byste zaplatili sami, pojistná událost nemusí dávat ekonomický smysl. U rozbitého skla, výrazné deformace karoserie nebo poškozených bezpečnostních prvků už bývá rozdíl podstatnější.
Havarijní pojištění se hodí i tehdy, když není jasné, zda se podaří viníka dohledat. Pojišťovna může následně řešit, zda má nárok na náhradu vůči odpovědné osobě, zatímco majitel auta nemusí čekat na výsledek pátrání. Přesný postup se řídí smlouvou a konkrétní likvidací škody.
Jiná situace nastane, když se podaří prokázat, že auto poškodil pracovník stavební firmy, její subdodavatel nebo samotná činnost na staveništi. Nárok se v takovém případě obvykle uplatňuje z pojištění odpovědnosti firmy za škodu. Stavebně-montážní pojištění CAR nebo EAR může zahrnovat také škody způsobené třetím osobám, mezi něž poškozený majitel vozidla může patřit.
Právě důkaz bývá nejsložitější částí celé věci. Nestačí jen tvrdit, že auto ráno stálo bez vady a odpoledne bylo poškozené. Pomáhají fotografie, svědecké výpovědi, záznamy z kamer, protokol stavby nebo zjištění, že ve stejnou dobu dopadal materiál i na další zaparkovaná auta. Firmu požádejte o písemné vyjádření a zjistěte, kdo staveniště provozuje a která společnost za práci odpovídá.
Kdy přichází na řadu povinné ručení
Povinné ručení se vztahuje na škodu způsobenou provozem konkrétního motorového vozidla. Jestli například nákladní auto při manipulaci poškodí vaše zaparkované vozidlo, může být právě jeho povinné ručení správnou cestou. Stejně tak může pomoci při kolizi pracovního vozidla s vaším autem.
Na pád suti, uvolněný stavební materiál, poškozené oplocení nebo vandalismus se povinné ručení samo o sobě nevztahuje. Rozhodující je, zda škodu skutečně způsobilo motorové vozidlo, ne pouze to, že se událost stala v prostoru staveniště. Od 1. října 2024 se v Česku pojištění odpovědnosti ověřuje online a při tuzemském provozu už není nutné vozit zelenou kartu jako doklad.
Když viník ujede a jeho vozidlo se podaří zjistit, lze nárok řešit přes jeho pojistitele. U nezjištěného nebo nepojištěného vozidla může v relevantních případech přicházet v úvahu plnění z garančního fondu České kanceláře pojistitelů. Tato možnost se ale týká škod způsobených vozidlem, nikoli anonymního pádu cihly z lešení.
Zvláštní pozornost si zaslouží rozsah škody. Pojišťovna při totálním poškození neurčuje plnění automaticky podle ceny opravy. Vychází z obvyklé, tedy tržní ceny vozidla bezprostředně před poškozením. U staršího auta může být tato částka nižší, než majitel čeká, zejména když je oprava dražší než hodnota vozu.
Majitel by měl pojišťovně předat vše, co původ škody objasňuje, a současně si hlídat, co podepisuje při převzetí peněz nebo při dohodě se stavební firmou. Jedna fotografie spadlého kusu materiálu někdy rozhodne víc než dlouhý popis události. Na staveništi se totiž odpovědnost rozplývá rychle, zatímco promáčklá střecha zůstává přesně tam, kde byla.



