
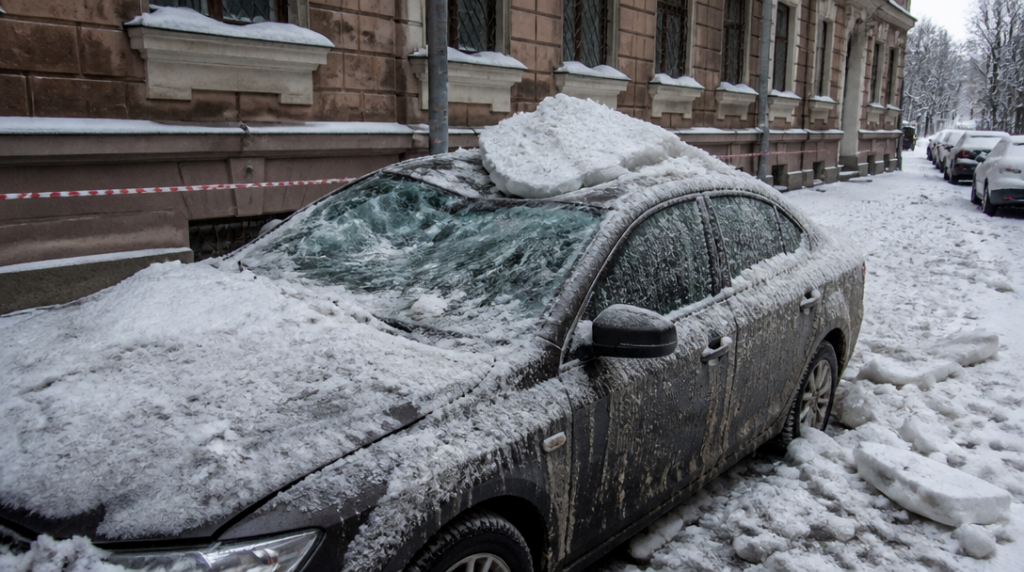
Ráno najdete auto pod příkrovem sněhu. Při odhazování zjistíte promáčklou střechu, prasklé čelní sklo nebo ulomené zrcátko. Ještě horší varianta nastane, když na zaparkované vozidlo spadne kus ledu ze střechy nebo větev zatížená mokrým sněhem.
Právě tady se ukáže rozdíl mezi povinným ručením a havarijním pojištěním. Povinné ručení hradí škody, které provozem svého auta způsobíte někomu jinému. Poškození vlastního vozu sněhem či ledem z něj obvykle zaplatit nelze.
Havarijní pojištění může podobnou škodu pokrývat, ale samotné slovo „havarijní“ ještě nic negarantuje. Rozhoduje konkrétní smlouva a seznam rizik, která obsahuje. Některé produkty kryjí široké spektrum událostí, jiné jsou nastavené jen na vybraná rizika, například živel, vandalismus, odcizení nebo havárii.
U sněhu a ledu se nejčastěji uplatňuje živelní riziko. To může zahrnovat poškození způsobené přírodními silami, například tíhou sněhu, pádem stromu nebo některými projevy zimního počasí. Pojistné podmínky ale mohou rozlišovat mezi přímým působením živlu a škodou, která vznikla při manipulaci s vozem.
Promáčknutá střecha po pádu větší vrstvy ledu je jiný případ než škrábance, které vznikly při neopatrném odmetání sněhu tvrdou lopatou. U prvního scénáře může pojišťovna posuzovat událost jako kryté živelní poškození. U druhého bude zkoumat, zda šlo o náhlou a nahodilou událost, nebo o chybu při běžné péči o auto.
Podobně se posuzuje sníh spadlý ze střechy domu. Jestliže poškodil zaparkované vozidlo, může připadat v úvahu havarijní pojištění vlastníka auta. Současně může vzniknout otázka odpovědnosti majitele nebo správce budovy, zejména pokud zanedbal povinnost odstranit nebezpečný sníh či led. Kdo škodu nakonec ponese, závisí na okolnostech a na tom, co lze doložit.
Pád větve bývá pro řidiče ještě přehlednější. Pokud větev zlomil těžký sníh nebo led a poškodila auto, může jít o živelní událost. Jestliže ji ale někdo uřízl, shodil nebo jinak způsobil, posuzuje se situace odlišně. Rozhodující není jen výsledek, tedy promáčknutý plech, ale také příčina.
U běžné zimní kolize funguje havarijní pojištění jiným způsobem. Řidič může na zledovatělé silnici dostat smyk, narazit do obrubníku nebo poškodit nárazník o sněhovou bariéru. Pokud smlouva kryje havárii, může pojišťovna škodu řešit, ovšem s odečtením sjednané spoluúčasti.
Ta často rozhoduje o tom, zda se hlášení vůbec vyplatí. Při menší škodě může spoluúčast pohltit podstatnou část náhrady. K tomu se může přidat dopad na budoucí cenu pojištění nebo ztráta některých bonusů, záleží však na konkrétním produktu a pravidlech pojišťovny.
Samostatnou kapitolou je čelní sklo. Prasklina od odlétajícího ledu, pádu sněhu nebo kamínku se může řešit z připojištění skel, pokud ho smlouva obsahuje. Někdy je sklo zahrnuto přímo v širším balíčku, jindy má vlastní limit, vlastní spoluúčast nebo odlišný postup při opravě.
Poškozený vůz není dobré hned umýt, rozebrat ani odvézt do servisu bez dokumentace. Vyfoťte celé auto, detail poškození, vrstvu sněhu či ledu a také místo, kde k události došlo. U padající větve nebo ledu ze střechy pomůže zachytit i okolí, zdroj pádu a případné stopy na zemi.
Fotografie nemusí nahradit odbornou prohlídku, ale pojišťovně usnadní rekonstrukci události. Hodí se také čas pořízení, svědectví dalších lidí nebo záznam správce parkoviště. Pokud škodu způsobil cizí předmět, například led ze střechy, může být užitečné zjistit, komu budova patří a kdo se o ni stará.
Pojišťovnu kontaktujte co nejdřív podle podmínek smlouvy. Bez jejího souhlasu nezačínejte s opravou, pokud nejde o opatření nutné k zabránění dalším škodám. Rozbité okno je třeba provizorně zakrýt, aby do interiéru nenatekla voda, ale i v takovém případě si ponechte doklady a fotografie původního stavu.
Pozor také na situaci, kdy řidič vyjede s autem pokrytým silnou vrstvou sněhu. Sníh může sklouznout na čelní sklo, omezit výhled nebo spadnout na jiné vozidlo. Pokud taková nedbalost vede ke škodě, může ji pojišťovna posuzovat přísněji a podle smlouvy náhradu krátit nebo odmítnout.
Podobné riziko představuje odstraňování ledu kovovou škrabkou, páčení zamrzlých stěračů nebo prudké polévání skla horkou vodou. Prasklé sklo po teplotním šoku se od přímého poškození ledem liší příčinou. Na první pohled může vypadat stejně, pro likvidátora však jde o dva odlišné příběhy.
Při sjednávání pojištění proto nestačí porovnat jen cenu. Pro sněhové a ledové škody má význam zjistit, zda smlouva zahrnuje živelní události, jak definuje tíhu sněhu, zda kryje pád předmětů a jaké platí výluky při zanedbané údržbě. Rozdíl několika položek v podmínkách může znamenat rozdíl mezi proplacenou opravou střechy a nákladem, který zůstane na majiteli.
A ještě jedna praktická věc: asistenční služba obvykle pomůže s odtahem nebo vyproštěním, sama o sobě ale neznamená, že pojišťovna zaplatí opravu karoserie. Odtah dostane auto do servisu. O náhradě škody rozhodne pojistné krytí, příčina události a posouzení konkrétního poškození.



