
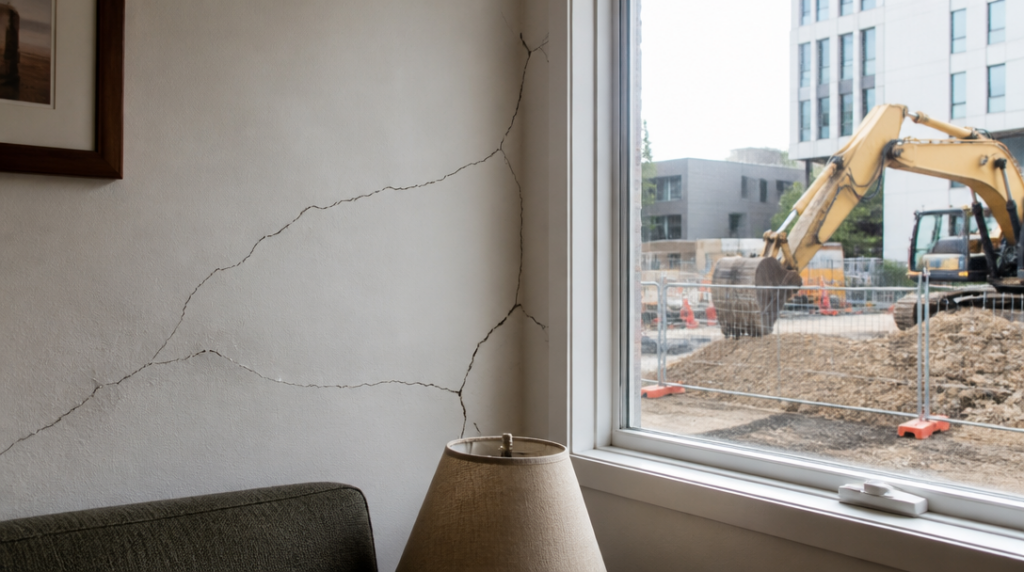
Když se při bourání sousedního domu začnou v mém obýváku objevovat nové praskliny, nejhorší není samotný zvuk sbíječky. Horší je nejistota: vznikly trhliny opravdu kvůli stavbě, nebo tam byly už dřív? A komu mám poslat účet za statika, opravy a možný pokles hodnoty domu?
Právě v takové chvíli se vyplatí jednat rychle, ale ne zbrkle. Každou novou prasklinu vyfotím, zapíšu si datum a místo, schovám oznámení o stavbě i veškerou komunikaci se stavebníkem. Fotografie s pravítkem nebo jiným měřítkem jsou užitečnější než obecné tvrzení, že se dům „nějak hýbe“. U větších poškození má smysl přizvat statika a nechat si vypracovat odborné posouzení.
Za škodu může odpovídat stavebník i prováděcí firma
Občanský zákoník v § 2926 stanoví, že za poškození sousední nemovitosti při stavebních nebo výkopových pracích odpovídá stavebník i firma, která práce provádí. Jde o objektivní odpovědnost. Poškozený tedy nemusí dokazovat, že někdo postupoval neopatrně nebo porušil konkrétní bezpečnostní pravidlo. Podstatné je prokázat, že mezi pracemi a vzniklou škodou existuje příčinná souvislost.
To bývá v praxi hlavní bitva. Stavební firma může tvrdit, že dům měl trhliny už před zahájením prací. Stavebník zase může poukazovat na stáří konstrukce, předchozí rekonstrukce nebo běžné sedání stavby. Proto je tak cenná dokumentace stavu domu před začátkem bourání a výkopů. Pokud ji pořizoval stavebník, může ukázat, co se změnilo. Když neexistuje, neznamená to automaticky prohru, ale dokazování bývá výrazně složitější.
Náhrada se nemusí omezit na cenu za zazdění prasklin. Může zahrnovat statické posouzení, opravy, náklady na dočasné zajištění domu nebo další výdaje, které přímo souvisejí s poškozením. Nejvyšší soud v roce 2024 potvrdil náhradu 1 154 574 korun za škodu způsobenou bouracími pracemi. V částce bylo mimo jiné 3 000 korun za statické posouzení a 788 054 korun za pokles hodnoty budovy.
Právě poslední položka bývá pro majitele překvapivá. Dům může být po opravě na pohled v pořádku, přesto se jeho tržní hodnota sníží, protože kupující se obává trhlin, narušené statiky nebo opakování problému. U nemovitosti není prasklina jen kosmetická vada. Někdy funguje jako červená kontrolka na palubní desce – nemusí znamenat katastrofu, ale nikdo rozumný ji nebude ignorovat.
Je vhodné písemně vyzvat stavebníka i prováděcí firmu k prohlídce a náhradě škody. Pokud se strany nedohodnou, může být nutný znalecký posudek a soudní řízení. S opravami proto nespěchám dřív, než je stav řádně zdokumentovaný, s výjimkou zásahu nutného k odvrácení bezprostředního nebezpečí.
Vibrace mají ještě jednu právní rovinu. Občanský zákoník je v § 1013 řadí mezi imise. Jestliže přesahují míru přiměřenou místním poměrům, lze požadovat jejich omezení nebo zákaz. Nemusím tedy čekat, až se na zdi objeví výrazná trhlina. Dlouhodobé a nadměrné otřesy mohou být problémem samy o sobě, například když znemožňují běžné užívání domu nebo narušují jeho konstrukci.
Pojištění často rozhodne o tom, kdo skutečně zaplatí
Vlastník poškozeného domu se může obrátit na svou pojišťovnu, jenže běžné pojištění nemovitosti nemusí krýt škody způsobené vibracemi, výkopem, sesuvem půdy nebo poddolováním. Rozhoduje konkrétní smlouva a její výluky. Nestačí proto vědět, že mám dům pojištěný. Potřebuji zjistit, jak pojišťovna zachází právě s tímto typem události.
U stavební firmy je podstatné pojištění odpovědnosti. V pojistce by mělo být výslovně zahrnuto krytí škod způsobených vibracemi, oslabením nebo odstraněním nosných konstrukcí. Bez takového rozšíření může pojišťovna plnění odmítnout, i když firma za škodu podle zákona odpovídá. Pro poškozeného je proto užitečné zjistit, u koho je firma pojištěná, a vyžádat si údaje o pojistné smlouvě.
Pojišťovně oznamuji škodu co nejdříve, přikládám fotografie, popis průběhu prací, odborná vyjádření a doklady o výdajích. Pokud mi někdo po telefonu slíbí, že „se to nějak vyřeší“, nechávám si další komunikaci potvrdit písemně. U sporů o stavbu se paměť rychle rozchází s realitou, zatímco datum na fotografii zůstává datem.
Nárok na pojistné plnění se u pojišťoven typicky promlčuje ve lhůtě tří let. Pojišťovna obvykle vyplácí plnění do patnácti dnů po skončení šetření. Tato lhůta se ale netýká toho, jak rychle musím pojišťovně dodat první oznámení nebo potřebné podklady. S čekáním proto nic nezískám.
Když se během výkopu začne dům chovat jinak než předtím, řeším nejprve bezpečnost, potom důkazy a teprve pak konečnou podobu opravy. Statik může určit, zda jde o povrchovou trhlinu, nebo o známku pohybu konstrukce. Právě toto rozlišení často rozhodne, zda skončí věc u malíře se sádrou, nebo u znaleckého posudku, jednání s pojišťovnou a nároku na náhradu poklesu hodnoty domu.



