
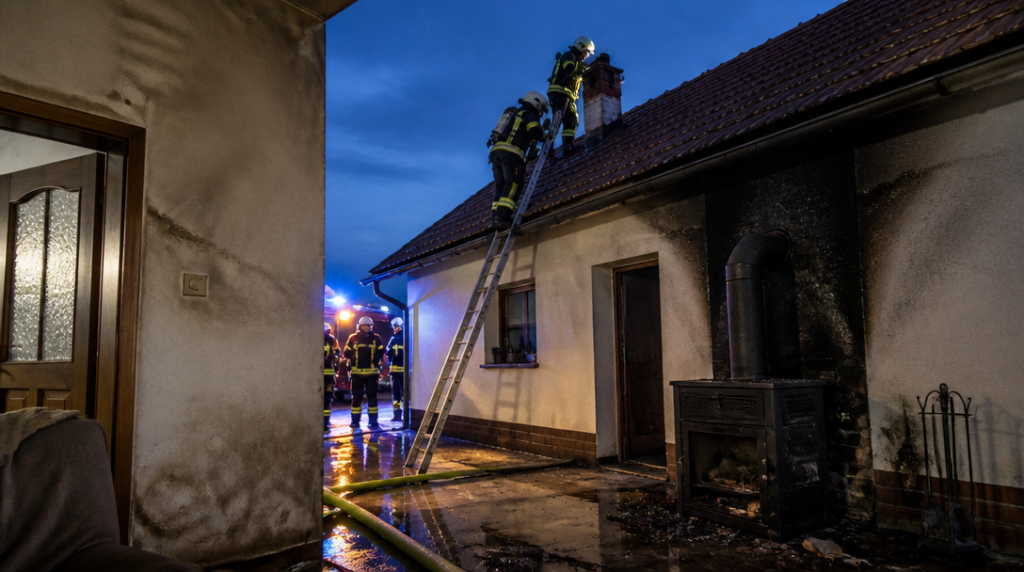
Když se v sobotu večer ozvalo z komína praskání, myslel si majitel staršího domu u Jihlavy, že v kamnech jen hlasitěji hoří dřevo. Pak se ze spár pod střechou vyvalil šedý kouř. Na půdě už žhnuly dřevěné části krovu. Hasiči oheň dostali pod kontrolu, ale z obývacího pokoje zbyl zápach po spálenině, mokré koberce a saze nalepené na stěnách.
Pojištění domu měl sjednané. Jenže při likvidaci škody přišla otázka, která v podobných případech rozhoduje o desítkách i stovkách tisíc korun: Kdy byl naposledy kontrolovaný komín a co přesně požár způsobilo?
Požár patří u běžného pojištění majetku mezi základní pojištěná rizika. Smlouva ale může chránit stavbu, domácnost, nebo obojí, podle toho, co si klient sjednal. Zničená střecha tedy nemusí být automaticky totéž co zničený nábytek, elektronika a vybavení místností. Každá část majetku se posuzuje podle konkrétního rozsahu pojištění.
Riziko přitom není nijak okrajové. Jen v roce 2022 hasiči likvidovali 1 245 požárů komínů. Za číslem se skrývají zanesené spalinové cesty, přetopená kamna, špatně napojené kouřovody i jiskry, které se dostaly do konstrukce domu.
Chybějící kontrola ještě neznamená automatické zamítnutí
U domu vytápěného tuhými palivy nebo plynem se kontrola spalinové cesty provádí nejméně jednou ročně. Povinnost vychází z takzvané komínové vyhlášky účinné od roku 2016. Nejde jen o formalitu pro případ návštěvy pojišťováka. Kontrola může odhalit usazeniny, netěsnosti nebo závadu, které při běžném pohledu na kamna nejsou vidět.
Majitelé někdy zaměňují pravidelnou kontrolu s revizí. Nová revize se neprovádí každý rok. Vyžaduje se především po výměně krbových kamen, změně druhu paliva, stavební úpravě komína, požáru nebo po delším nepoužívání spalinové cesty. Jestli někdo vymění kamna na dřevo za zařízení na pelety a dál používá starou dokumentaci, může si zadělat na potíže dřív, než se z komína vůbec zakouří.
Samotná absence revize nebo kontrolního dokladu ale automaticky neznamená, že pojišťovna plnění odmítne. Při šetření se hledá hlavně příčina požáru a její souvislost s tím, co majitel zanedbal. Jestli začala hořet elektroinstalace v jiné části domu a komín s událostí nijak nesouvisí, chybějící dokument o jeho kontrole nemusí být rozhodující.
Jiná situace nastává, když se požár rozšíří právě kvůli zanesenému nebo poškozenému komínu. Pojišťovna pak může zkoumat, zda pravidelná kontrola mohla problém odhalit a zda by včasné odstranění závady požáru zabránilo. Důležitá bývá také souvislost mezi porušenou povinností a rozsahem škody, ne jen existence jediného chybějícího papíru.
Co bude pojišťovna po požáru zjišťovat
Likvidátor se obvykle nezastaví u otázky, zda kamna stála v místnosti a zda měl majitel uzavřenou pojistku. Zajímá ho jejich typ, stáří, způsob zapojení, používané palivo i to, zda odpovídaly komínu. Prohlédne místo vzniku požáru, kouřovod, komín a okolní konstrukce. Do případu mohou vstoupit také hasiči, kominík nebo revizní technik.
Majitel by měl uchovat zprávu o kontrole spalinové cesty, doklad o revizi po instalaci či změně spotřebiče a případné účtenky za opravy. Hodit se mohou také dokumenty ke kamnům a záznam o odborné montáži. Pokud po požáru všechno uklidí, vyhodí ohořelé části a nechá komín opravit ještě před prohlídkou, může tím zkomplikovat zjišťování příčiny. Praktické je nejdřív vše vyfotografovat a s likvidátorem dohodnout další postup.
Pojišťovna může plnění krátit, jestliže zanedbaný komín ke škodě přispěl. Výše krácení se má odvíjet od rozsahu vlivu takového pochybení na vznik požáru nebo na šetření škody. Jinými slovy: jinak se posuzuje drobné administrativní pochybení a jinak komín, z něhož dlouhodobě padaly hořící saze přímo do dřevěné konstrukce.
Podobně citlivé jsou úpravy provedené svépomocí. Krbová kamna mohou na první pohled vypadat správně usazená, ale několik centimetrů odstupu od hořlavé stěny nebo nevhodné napojení kouřovodu může mít po měsících topení vážné následky. Teplo se hromadí pomalu, dřevo tmavne a vysychá, až jednoho večera stačí jediná jiskra. Člověk si toho často všimne až podle štiplavého zápachu, když už je pozdě.
Při sjednávání pojištění se proto vyplatí zkontrolovat, zda smlouva kryje jen stavbu, nebo i domácnost, a jaké povinnosti stanovuje pro provoz topidla. Po výměně kamen, změně paliva či zásahu do komína je rozumné obstarat potřebnou revizi ještě před prvním zatopením. Roční kontrola spalinové cesty pak není náhradou za dokumentaci k nové instalaci, ale samostatnou povinností spojenou s pravidelným provozem.
V domě u Jihlavy nakonec nerozhodoval chybějící jediný podpis. Znalec hledal místo, kde žár prorazil komínovou konstrukci, a porovnával ho s dostupnými záznamy o kontrolách. Právě tam se ukázalo, zda šlo o nešťastnou náhodu, nebo o problém, který mohl být při řádné péči odhalen včas.



