
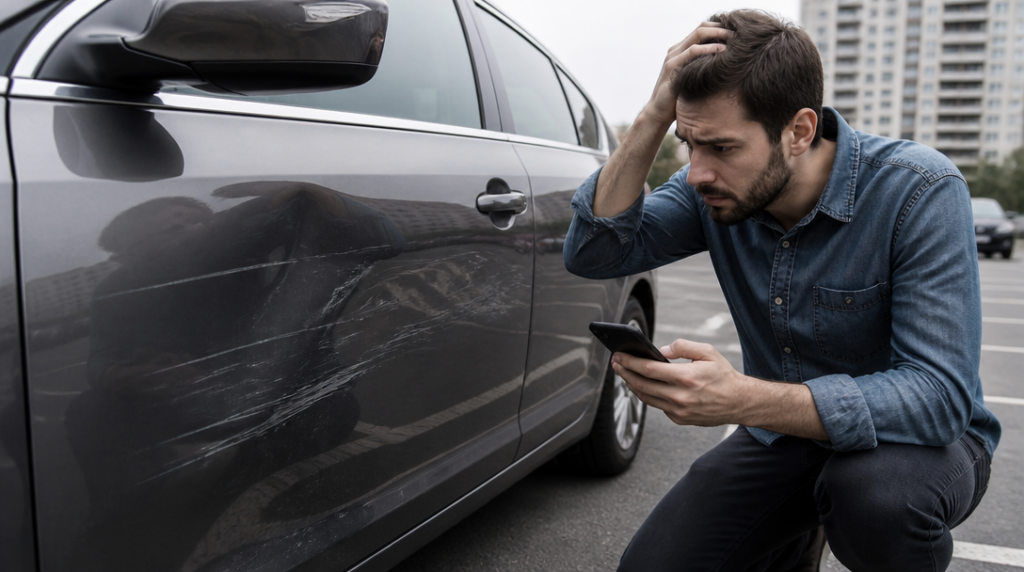
Na parkovišti zůstaly auto a vedle něj prázdné místo. Když se majitel vrátil, na zadních dveřích našel důlek a odřený lak. Žádný vzkaz za stěračem, žádný svědek, jen kamera namířená kamsi jinam.
Přesně v takové chvíli se ukáže, jestli řidič zná svou pojistnou smlouvu, nebo jen matně tuší, že nějakou má. Promáčknuté dveře totiž nejsou automaticky případ pro povinné ručení ani pro havarijní pojištění.
Nejdřív zjistěte, kdo škodu způsobil
Pokud dveře poškodil známý viník, škoda se uplatňuje z jeho povinného ručení. Vlastní havarijní pojištění k tomu není potřeba. To je pro poškozeného zásadní rozdíl: opravu neřeší ze svého krytí a případná spoluúčast z jeho havarijní smlouvy se na tento nárok nevztahuje.
Známý viník ale neznamená jen člověka, který se k poškození přizná. Rozhodující jsou údaje o vozidle, jeho řidiči a průběhu události. Pomoci mohou fotografie, svědecké výpovědi nebo záznam z kamer. Bez důkazů se z jasného příběhu snadno stane tvrzení proti tvrzení.
Na místě proto vyfoťte celý automobil, poškozené dveře zblízka i okolí. Zachyťte také postavení vozidel, případné stopy laku nebo úlomky. Fotografie pořízené až po několika dnech už nemusí věrohodně ukazovat, jak škoda vznikla.
Když viník ujede nebo se vůbec nepodaří zjistit, situace se mění. Poškození se zpravidla řeší z havarijního pojištění, případně z připojištění vandalismu, pokud ho smlouva obsahuje. Samotné povinné ručení poškozeného řidiče jeho vlastní auto před neznámým pachatelem nechrání.
Vandalismus není totéž co nehoda
Promáčklina na dveřích může vzniknout při couvání cizího auta, ale také kopnutím, úderem nebo úmyslným poškozením. Pro pojišťovnu nejde o slovíčkaření. Rozdíl mezi dopravní nehodou a vandalismem může rozhodnout o tom, z jakého pojištění se bude plnit a jaké doklady bude chtít.
U podezření na vandalismus dává smysl poškození oznámit policii a uschovat potvrzení o oznámení. Pojišťovna si může ověřovat, zda popis události odpovídá stopám na vozidle. Pokud majitel nechá dveře nejprve opravit, přelakovat a teprve potom škodu nahlásí, ztěžuje tím posouzení případu.
Nejčastější chybou bývá rychlá návštěva servisu bez předchozího oznámení. Řidič chce mít auto zkrátka znovu v pořádku, jenže pojišťovna pak nemusí mít možnost prohlédnout původní rozsah škody. Podmínky se liší, proto je rozumné nejdřív nahlásit pojistnou událost a zjistit, jaký postup konkrétní pojišťovna požaduje.
Kolik skutečně dostanete
U havarijního pojištění se z vyplacené částky odečítá sjednaná spoluúčast. Pokud smlouva stanoví například pevnou částku nebo procentní podíl, drobná promáčklina může po jejím odečtení znamenat překvapivě nízké plnění, případně žádnou výplatu.
Do výpočtu může vstoupit také podpojištění. Jestliže je vozidlo ve smlouvě pojištěno na nižší hodnotu, než jakou ve skutečnosti má, pojišťovna může plnění krátit. Majitel, který při sjednání smlouvy zvolil nižší pojistnou částku kvůli levnějšímu pojistnému, tak může při škodě zaplatit větší díl opravy ze svého.
Otázkou bývá i samotný způsob výpočtu. Pojišťovna může stanovit plnění rozpočtem místo úhrady opravy podle faktury. Rozpočet vychází z odhadu nákladů, zatímco faktura zachycuje skutečně provedenou opravu. Která varianta připadá v úvahu, určují podmínky konkrétní smlouvy, nikoli přání servisu nebo pojištěného.
Právě tady se vyplatí číst drobný text. Rozdíl mezi částkou z rozpočtu a cenou opravy může být značný, zejména pokud servis používá originální díly nebo účtuje více hodin práce, než s jakými kalkulace pojišťovny počítá. Než opravu odsouhlasíte, nechte si vysvětlit, zda jde o částku konečnou, nebo jen předběžný odhad.
Doklady posílejte přehledně a v takové podobě, aby se v nich dalo vyznat. Vedle fotografií může pojišťovna požadovat údaje o vozidle, popis události, dokumenty k nehodě nebo fakturu za opravu. ČSOB Pojišťovna při elektronickém doložení dokumentů omezuje celkovou velikost nahrávaných souborů na 10 MB. Při větším objemu dat je proto potřeba soubory zmenšit nebo využít jiný způsob předání, který pojišťovna umožní.
Když se z promáčklých dveří stane totální škoda
U běžného důlku na dveřích totální škoda obvykle nehrozí. Nastat ale může u staršího automobilu, při rozsáhlejším poškození konstrukce nebo v kombinaci s dalšími škodami. Pak se nepočítá cena jedné opravy, nýbrž hodnota celého vozu.
Při totální škodě se částka určuje z obvyklé ceny auta v den poškození a odečítá se hodnota využitelných zbytků. Právě odhad obvyklé ceny bývá sporným bodem. Majitel může mít pocit, že jeho vůz měl vyšší hodnotu kvůli výbavě, údržbě nebo zachovalému stavu, zatímco kalkulace pojišťovny vyjde z jiných srovnání.
Vyplatí se proto uchovat servisní záznamy, doklady o větších opravách a fotografie vozidla z doby před škodou. Nezmění každou kalkulaci, ale mohou doložit, že auto nebylo průměrným exemplářem z nabídky ojetin.
Pojišťovna nakonec neplatí za pocit, že promáčklina vypadá hůř, než majitel čekal. Posuzuje příčinu, rozsah poškození, smluvní podmínky a dostupné důkazy. Čím přesněji je od prvního okamžiku zachycené, co se stalo, tím méně prostoru zůstává pro dohady kolem jediného důlku ve dveřích.



