
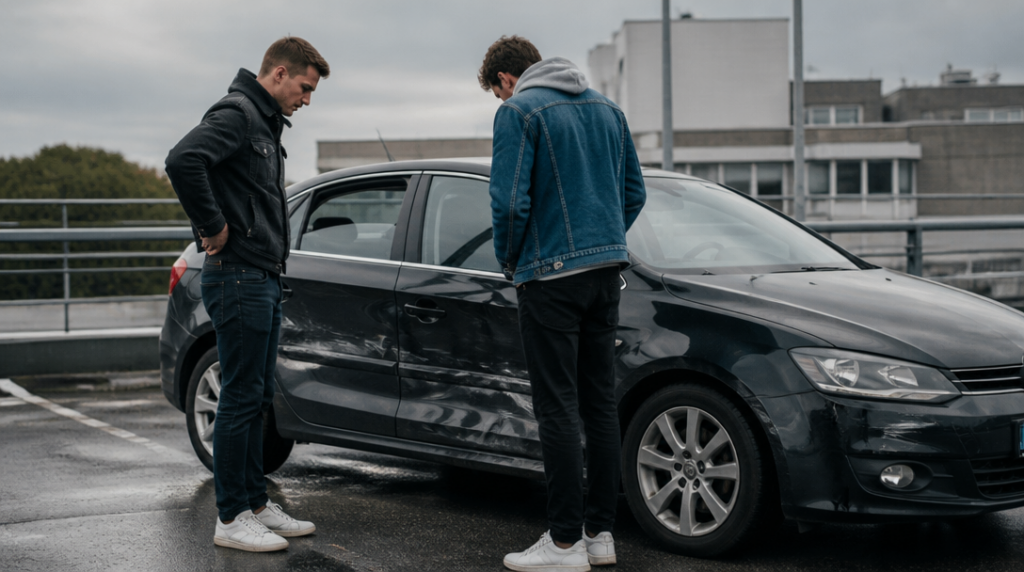
Páteční večer, rychlá prosba a klíčky položené na stole. Kamarád potřebuje odvézt věci, majitel auta souhlasí a ještě dodá: „Jeď opatrně.“ O pár hodin později přijde telefonát. Nabourané dveře, poškozený nárazník a otázka, která bývá nepříjemnější než samotná nehoda: kdo to zaplatí?
První omyl vzniká už ve chvíli, kdy si lidé řeknou, že pojištění přece „je na auto“, a tím je všechno vyřešené. Pojištění odpovědnosti z provozu vozidla, tedy povinné ručení, se skutečně obvykle vztahuje k provozu půjčeného auta, nikoli výhradně k jeho majiteli nebo k řidiči, který s ním právě odjel. Neznamená to ale, že pokryje každou škodu, která při nehodě vznikne.
Co obvykle zaplatí povinné ručení
Jestliže kamarád nehodu zaviní, povinné ručení půjčeného vozidla zpravidla uhradí škodu, kterou způsobil někomu jinému. Může jít o poškozené cizí auto, plot, svodidla nebo jiný majetek. Stejně tak se z něj řeší újma na zdraví lidí, kteří nehodou utrpěli škodu.
Pro poškozeného je podstatné, že nemusí zkoumat, komu auto patří ani zda za volantem seděl jeho vlastník. Rozhodující je vozidlo a jeho pojištění. Majitel tak obvykle nemusí sahat do vlastní peněženky kvůli opravě cizího vozu jen proto, že auto půjčil známému.
Jenže tento mechanismus řeší především škodu způsobenou okolí. Ne vlastní vůz. Povinné ručení půjčené auto neopraví, pokud při nehodě utrpí poškození právě ono. To je moment, kdy se z neškodné laskavosti může stát spor mezi dvěma lidmi, kteří si ještě ráno říkali kamarádi.
Majitel by proto neměl automaticky předpokládat, že pojišťovna zaplatí všechny následky nehody. Povinné ručení není havarijní pojištění. Rozdíl je praktický: první chrání především ostatní účastníky provozu před následky škody způsobené pojištěným vozidlem, druhé může za stanovených podmínek pokrýt také poškození samotného auta.
Od 1. října 2024 se v Česku platnost povinného ručení ověřuje online. Při jízdě po území České republiky už proto zelená karta není nutná jako doklad o pojištění. To ale nijak nemění otázku, kdo ponese náklady na opravu půjčeného auta. Elektronická evidence pojištění není náhradou za znalost pojistné smlouvy.
Kdo zaplatí opravu půjčeného auta
Je-li na vozidlo sjednáno havarijní pojištění, může se škoda řešit z něj. Ani tady však nejde o automatickou výplatu bez dalších podmínek. Rozhoduje konkrétní smlouva, výše spoluúčasti a případné výluky. Majitel tedy může dostat uhrazenou jen část nákladů, případně narazit na situaci, kterou pojistka nepokrývá.
Spoluúčast je přitom detail, na který se před půjčením auta často nikdo neptá. Když oprava stojí desítky tisíc korun a smlouva stanoví spoluúčast, někdo ji bude muset zaplatit. Je to majitel, protože je smluvní stranou pojištění? Nebo kamarád, který nehodu zavinil? Odpověď může záviset na jejich dohodě i na okolnostech konkrétního případu. Ústní věta „však se nějak domluvíme“ v takové chvíli mnoho neřeší.
Bez havarijního pojištění je situace přímočařejší, ale pro viníka nepříjemnější. Majitel auta může požadovat náhradu škody po kamarádovi, který nehodu způsobil. Týká se to poškození vlastního vozidla, nikoli škody, kterou za něj vůči třetím osobám obvykle řeší povinné ručení.
Právě tady se ukazuje rozdíl mezi pojištěním a odpovědností za škodu. Pojištění může některé náklady pokrýt, ale samo o sobě nemaže odpovědnost člověka, který nehodu zavinil. A pokud se poškozené auto opravuje z havarijního pojištění, neznamená to automaticky, že zmizí spoluúčast nebo že budou uhrazeny všechny související výdaje.
Před předáním klíčků se vyplatí vyjasnit alespoň tři věci: zda má auto havarijní pojištění, jak vysoká je spoluúčast a kdo ji v případě zaviněné nehody ponese. Není to projev nedůvěry. Spíš malá prevence proti tomu, aby se přátelská výpomoc změnila v účet, o kterém se oba začnou přít.
Záleží také na tom, komu auto půjčujete a za jakým účelem. Majitel by měl vědět, kdo bude řídit, a neměl by klíčky předávat člověku, u něhož lze rozumně očekávat problém za volantem. Alkohol, nezpůsobilost nebo jiné porušení pravidel mohou celou situaci zkomplikovat a pojišťovna může posuzovat okolnosti nehody podle podmínek konkrétní smlouvy.
Největší chyba přichází ještě před nehodou: oba si myslí, že pojištění funguje stejně jako běžná záruka na všechno. Nefunguje. Povinné ručení zpravidla ochrání lidi a majetek kolem půjčeného auta, zatímco jeho vlastní poškození se řeší přes havarijní pojistku, nebo přímo mezi majitelem a kamarádem, který nehodu zavinil.



