
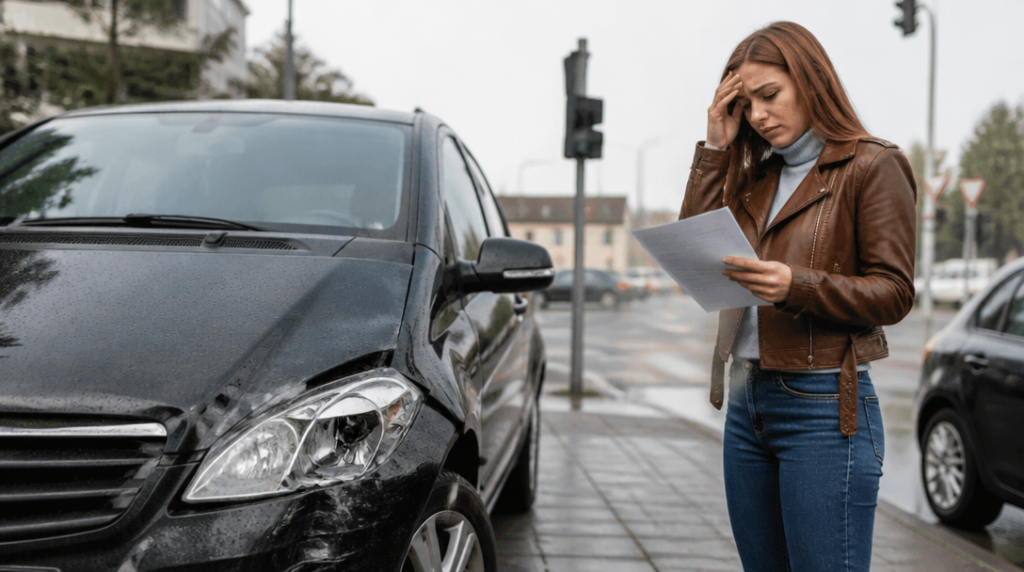
Když se Martin vracel z práce, na mokré křižovatce dobrzdil pozdě a odřel přední nárazník i světlo. Oprava měla stát desítky tisíc korun, takže sáhl po havarijním pojištění. Čekal, že zaplatí spoluúčast a tím bude věc uzavřená. Při výročním přepočtu pojistky ale zjistil, že nehoda se neprojevila jen na účtu za opravu. Zmizela mu část bonusu a další rok měl platit víc.
Je to fér? Nebo je havarijní pojištění nastavené tak, že klient nejdřív platí za ochranu a po jejím využití dostane další účet v podobě horšího škodního průběhu? Tahle nepříjemná otázka nemá univerzální odpověď, ale jedno pravidlo platí téměř vždy: rozhodující nejsou reklamní sliby, nýbrž konkrétní pojistné podmínky.
U některých pojišťoven se po pojistné události z havarijního pojištění odečítá pevně stanovená část škodného průběhu. V jednom běžně používaném nastavení jde po každé takové události o 36 měsíců. Neznamená to automaticky, že klient přijde o veškeré dosavadní zvýhodnění, ale rozdíl v ceně může být citelný a návrat k původnímu bonusu se protáhne na několik let.
Existují i výjimky. Odečet se nemusí uplatnit u škody, při níž nebylo vyplaceno pojistné plnění. Jinak může dopadnout také případ, kdy byla za vznik nehody částečně odpovědná jiná osoba. Právě tady se vyplatí číst nejen rozhodnutí o likvidaci škody, ale také vysvětlení, jak pojišťovna určila míru zavinění. Drobné odlišnosti v posouzení mohou znamenat rozdíl mezi zachovaným bonusem a jeho výrazným zkrácením.
Nejčastější omyl spočívá v představě, že bonus patří konkrétnímu automobilu. U některých podmínek se však váže na pojistníka nebo provozovatele vozidla. Když tedy člověk prodá staré auto a koupí jiné, škodní historie se nemusí jednoduše vynulovat. Totéž může komplikovat situaci při změně pojišťovny nebo při sjednávání dalšího vozu v rodině. Auto je v garáži nové, ale klientova historie cestuje s ním.
Výše bonusu se přitom může budovat postupně. U jednoho produktu pro pojištění vozů Škoda činí zvýhodnění pět procent za každý rok bez nehody a lze na něj převést celý bonus z povinného ručení. Taková konstrukce působí příjemně při sjednání, jenže zároveň zvyšuje cenu případné chyby. Čím delší dobu si řidič bonus vytvářel, tím víc ho může zabolet jeho ztráta.
Pojistitelé navíc nemusí změnu promítnout okamžitě. U některých smluv se bonus nebo malus projeví až od začátku následujícího pojistného období. Když se škoda vyhodnotí později, může pojišťovna pojistné dodatečně zvýšit, a to až o 20 procent. Klient tak může mít pocit, že po nehodě nic zásadního nenastalo, a teprve později zjistí, že se cena změnila.
To je důvod, proč se u menších škod vyplatí vzít kalkulačku, ne jen telefon na likvidátora. Porovnat je potřeba očekávané pojistné plnění po odečtení spoluúčasti s možným zvýšením pojistného a ztrátou bonusu v dalších letech. Nejde o univerzální návod, protože každá smlouva pracuje s jinými sazbami, limity a pravidly. U škody za několik tisíc korun může být rozumnější zaplatit opravu z vlastních peněz. U rozsáhlého poškození by taková úvaha nedávala smysl.
Samostatnou pozornost si zaslouží povinné ručení. Pojišťovna musí na žádost vydat výpis předchozích pojistných událostí do 15 dnů. Dokument se může hodit při přechodu k jiné pojišťovně, při dokazování škodní historie nebo při kontrole, zda se údaje v nové smlouvě shodují se skutečností. Nesrovnalost je lepší řešit hned, ne až ve chvíli, kdy přijde nové vyúčtování.
Před podpisem smlouvy proto nestačí hledat jen nejnižší roční cenu. Důležitá je odpověď na několik konkrétních otázek: Jak dlouhý škodní průběh po jedné nehodě ztratím? Platí výjimka při částečném zavinění jiné osoby? Váže se bonus na mě, na provozovatele, nebo na konkrétní vůz? Kdy se změna ceny projeví a může se pojistné upravit zpětně? Bez těchto odpovědí je levná pojistka trochu jako levný zámek na dveřích – dobře vypadá, dokud se někdo nepokusí zjistit, co skutečně chrání.



