
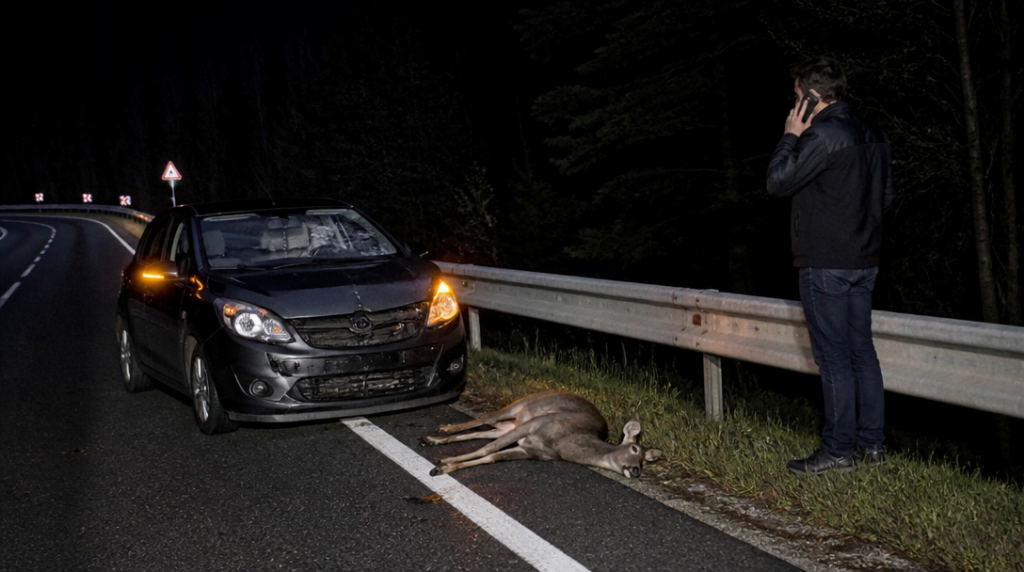
Co vám pojišťovna zaplatí, když vám srna vběhne přímo před auto a po nárazu zůstane promáčknutá kapota, rozbité světlo i čelní sklo? Odpověď se nedá odvodit jen z toho, že máte sjednané povinné ručení. To totiž zpravidla chrání ostatní, ne vaše vlastní auto.
Povinné ručení hradí škody, které provozem vozidla způsobíte někomu jinému. Srážka se srnou se do této logiky obvykle nevejde. Zvíře nebývá poškozeným vlastníkem, kterému byste způsobili škodu, a oprava vašeho vozu z povinného ručení standardně nepůjde. Výjimkou mohou být navazující škody na cizím majetku, třeba když po nárazu poškodíte svodidla nebo jiné zařízení u silnice. Samotné poškození vašeho automobilu ale povinné ručení neřeší.
Tady přichází na řadu havarijní pojištění. U běžného havarijního pojištění se řeší poškození vlastního vozidla mimo jiné při střetu se zvířetem, ovšem rozhodující je konkrétní smlouva. Některé produkty kryjí široký okruh rizik, jiné mají jednotlivá rizika rozdělená do balíčků. Srážka se zvěří může být součástí plného havarijního pojištění, ale také samostatného nebo užšího připojištění.
Právě tady vzniká nejvíc nedorozumění. Reklama může mluvit o pojištění střetu se zvěří, zatímco pojistné podmínky rozlišují mezi přímým nárazem a škodou způsobenou úhybným manévrem. Když srnu zasáhnete, jde typicky o přímý střet. Když strhnete řízení, abyste se jí vyhnuli, a narazíte do stromu, příkopu nebo protijedoucího auta, může jít o úplně jiný pojistný případ. Připojištění zaměřené jen na srážku se zvířetem tak nemusí stačit.
To není slovíčkaření pro právníky. Rozdíl mezi nárazem do srny a nárazem do stromu po úhybném manévru může v praxi znamenat, že pojišťovna škodu uzná, nebo odmítne. U některých variant se úhrada vztahuje také na poškození vzniklé při kontaktu se zvířetem, u jiných zůstává krytí užší. Bez přečtení podmínek proto nelze poctivě říct, že každé připojištění zvěře funguje stejně.
Důležitá bývá i definice zvířete. Smlouva může hovořit o zvěři, volně žijících zvířatech nebo domácích a hospodářských zvířatech odděleně. Srna, divočák nebo jelen do běžné představy o zvěři zapadají, ale přesný rozsah se řídí pojistnými podmínkami. U domácího psa, koně nebo skotu může platit jiný režim, zvlášť když je možné určit jejich majitele.
Peníze navíc nemusí dorazit v rozsahu, který si řidič představuje. Pojišťovna může odečíst sjednanou spoluúčast, zohlednit stáří vozidla a vycházet z limitu uvedeného ve smlouvě. U staršího automobilu může být problémem také rozdíl mezi cenou opravy a hodnotou vozu před nehodou. Připojištění s nízkým limitem může působit levně a rozumně, dokud nedojde k poškození několika drahých dílů najednou. Moderní světlomet někdy není maličkost, kterou vyřeší pár tisíc korun.
Po střetu se zvířetem je podstatné nejen samotné pojištění, ale také postup na místě. Zastavte tak, abyste neohrozili sebe ani další řidiče, zapněte výstražná světla a místo zabezpečte. Ke zraněnému zvířeti se nepřibližujte. Srna v šoku může kopnout nebo zaútočit, navíc byste mohli situaci zhoršit. Přivolání policie dává smysl kvůli dokumentaci nehody a v některých situacích může být povinné; záleží na rozsahu škody, případném zranění, poškození cizího majetku i konkrétních okolnostech.
Zvíře neodvážejte a nesnažte se ho odklidit z vozovky vlastními silami. Policie nebo další přivolaná služba může zajistit potřebný postup a záznam. Pořiďte fotografie vozidla, silnice, dopravního značení a okolí, pokud to lze bezpečně. Pojišťovna se může ptát na místo, čas, směr jízdy i průběh události. Čerstvý záznam bývá přesvědčivější než popis sepisovaný po několika dnech, kdy si člověk plete, zda srna přiběhla zprava, nebo zleva.
Při likvidaci škody se vyplatí popsat událost přesně a bez domněnek. Není potřeba tvrdit, že jste zvíře určitě zasáhli, pokud si tím nejste jistí. Rozhodující mohou být stopy na karoserii, srst, poškození světla nebo svědectví dalších lidí. Stejně tak není dobré automaticky označovat nehodu za úhybný manévr, pokud k němu ve skutečnosti nedošlo. Pojišťovna posuzuje popis události společně s dostupnými důkazy.
Při výběru pojištění tedy nestačí hledat nejnižší cenu a slovo „zvěř“. Zkontrolujte, zda krytí platí pro přímý střet, jak se posuzuje úhybný manévr, jak vysoký je limit a jaká spoluúčast vás čeká. Ověřte také povinnost volat policii a požadavky na dokumentaci. Rozdíl mezi plným havarijním pojištěním a úzkým připojištěním může být na papíře nenápadný, ale po noční cestě přes les se projeví velmi rychle.



