
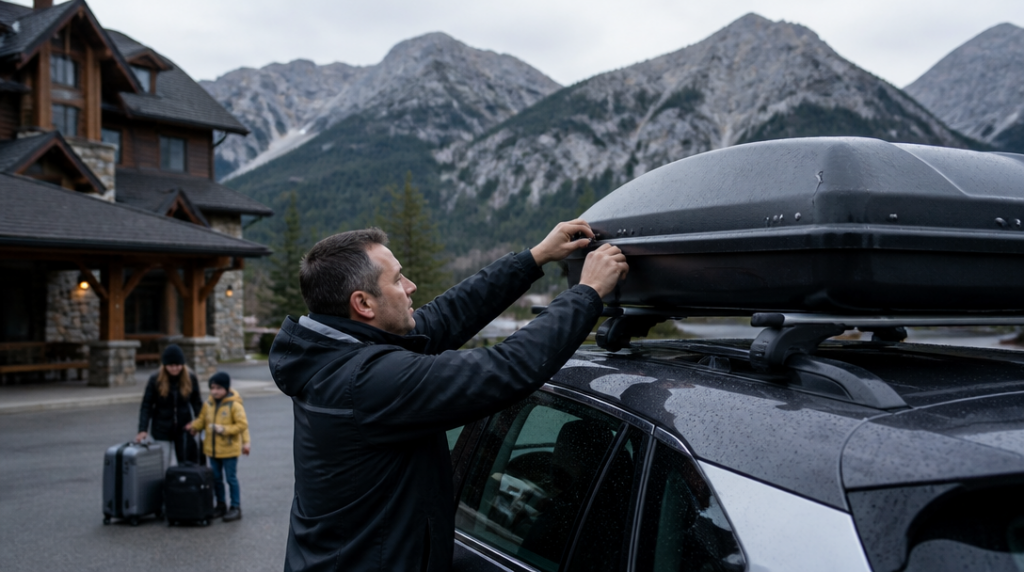
Na parkovišti před hotelem zbývá do odjezdu pár minut. Kufr je plný, děti netrpělivé a střešní box čeká na poslední kontrolu. Jeden z úchytů ale nedosedne správně. Při dotahování montážního mechanismu box sklouzne, narazí hranou do střechy auta a praskne. Vznikne škoda na boxu, laku i střeše vozu. A právě v takové chvíli se ukáže, že odpověď na otázku, zda střešní box kryje havarijní pojištění, není automatické ano.
Střešní box není součástí každého havarijního pojištění jen proto, že je připevněný k pojištěnému automobilu. Rozhoduje konkrétní smlouva a pojistné podmínky. Někde je box vedený jako doplněk vozidla, jinde spadá do pojištění zavazadel a v některých podmínkách se mezi krytým majetkem vůbec neobjevuje. U starších nebo leasingových smluv se navíc lze setkat s výslovným vyloučením odnímatelných doplňků, mezi které střešní box patří.
Při sjednávání pojištění proto nestačí projít jen obecný název produktu. Podstatné je, co smlouva považuje za vozidlo a jeho výbavu, zda mezi pojištěné doplňky řadí také střešní box a jaké podmínky stanovuje pro jeho upevnění. ČSOB Pojišťovna například v podmínkách produktu Naše Auto 2026 uvádí střešní box mezi doplňky, které lze pojistit v rámci krytí vozidla. To ovšem neznamená, že stejný rozsah platí u každé pojišťovny nebo u každé starší smlouvy.
Jiný model nabízí PVZP, která uvádí pojištění střešního boxu a nosiče kol. U samostatné škody na těchto doplňcích deklaruje nulovou spoluúčast. I tady ale záleží na konkrétním sjednaném produktu a rozsahu pojištění. Slovo „lze“ je v podobných podmínkách podstatné: box nemusí být pojištěný automaticky, ale teprve ve chvíli, kdy je příslušné krytí skutečně součástí smlouvy.
Ještě jiná situace nastane, když box nespadne ze střechy při jízdě, ale poškodí auto při montáži nebo demontáži. Kooperativa takovou škodu na vozidle řeší prostřednictvím pojištění zavazadel sjednávaného k vozidlu. Nejde tedy nutně o běžné havarijní pojištění vozidla v užším smyslu. Pro majitele auta může být rozdíl mezi jednotlivými produkty na první pohled neviditelný, při likvidaci škody však rozhoduje.
Samostatnou kapitolou je obsah boxu. Lyže, kočárek, kufry nebo sportovní vybavení nejsou totéž co plastový či textilní přepravní prostor, ve kterém jsou uložené. Pojištění boxu proto ještě nemusí znamenat pojištění věcí uvnitř. U ČPP jsou zavazadla ve střešním boxu kryta jen tehdy, když je box pevně spojený s nosičem i vozidlem a zároveň zamčený. Otevřený nebo špatně připevněný box může znamenat problém nejen kvůli bezpečnosti, ale také při posuzování nároku na pojistné plnění.
Podobné podmínky dávají smysl i z praktického hlediska. Pojišťovna při škodě nezkoumá jen to, zda box na střeše byl, ale také jak byl namontovaný, zda odpovídal nosiči a jestli byly použité správné upevňovací prvky. Fotografie montáže před cestou mohou působit jako zbytečná pečlivost, po nehodě však dokážou objasnit, v jakém stavu byl box a jeho uchycení. U staršího boxu se může řešit také jeho hodnota, opotřebení nebo případné limity plnění.
Nejčastější omyl vzniká u formulace „veškerá výbava vozidla“. Zní široce, ale nemusí zahrnovat příslušenství, které lze snadno sundat. Střešní box, příčníky i nosič jízdních kol se často montují jen na část roku a pojišťovna k nim může přistupovat jinak než k vestavěné navigaci nebo originálním litým kolům. Rozhodující je konkrétní definice ve smlouvě, nikoli představa, že všechno připevněné k autu automaticky patří k autu.
Před cestou se vyplatí otevřít pojistné podmínky a hledat výrazy jako „doplňky vozidla“, „zavazadla“, „odnímatelné části“, „nosiče“ nebo „střešní box“. Zkontrolovat je potřeba také spoluúčast, maximální limit, územní platnost a výluky při nesprávné montáži. Když podmínky používají neurčitou formulaci, je lepší nechat si rozsah krytí potvrdit písemně, než spoléhat na ústní ujištění při sjednávání.
Představme si stejný odjezd znovu. Box je tentokrát zamčený, všechny úchyty sedí a ve smlouvě je výslovně uvedený jako pojištěný doplněk. Při cestě ho poškodí padající větev. Škoda se bude posuzovat podle sjednaného krytí, limitu a spoluúčasti, ale majitel už nemusí dokazovat samotný základ nároku. Právě jedna věta ve smlouvě může rozhodnout, jestli pojišťovna opravu zaplatí, nebo zůstane prasklý box na účtu řidiče.



