
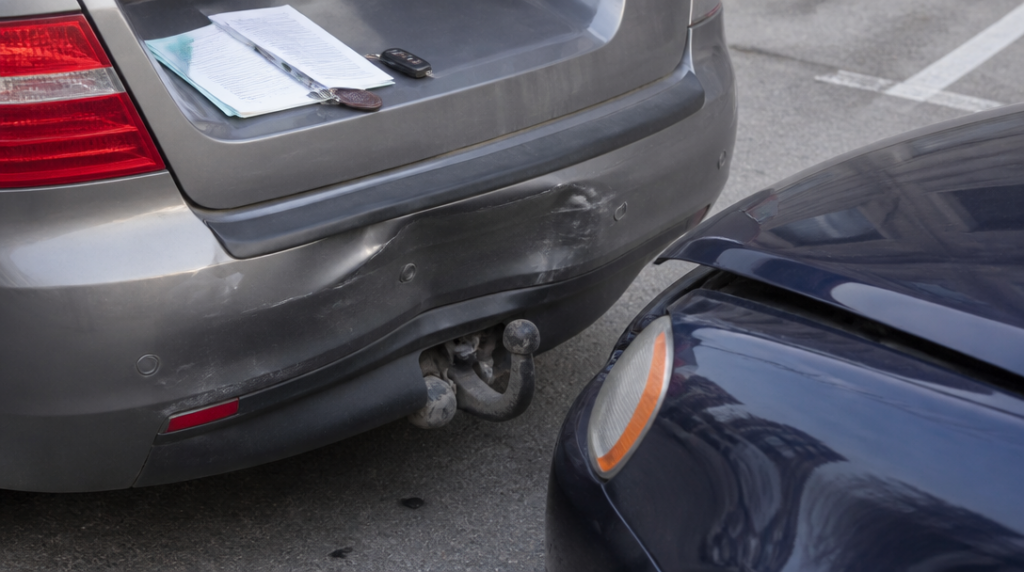
Majitel jednoho vozu nahlásí po nehodě poškozené tažné zařízení a pojišťovna ho zahrne do likvidace škody. U jiného řidiče skončí stejný požadavek krácením nebo úplným zamítnutím, protože dodatečně namontovaný díl nebyl uvedený ve smlouvě. Na první pohled jde o totožnou situaci. Rozdíl však často leží v několika řádcích pojistných podmínek.
Tažné zařízení tedy může být v havarijním pojištění zahrnuté, ale neexistuje jednotné pravidlo platné pro všechny pojišťovny. Rozsah krytí si stanovuje konkrétní pojišťovna a rozhodující je smlouva včetně jejích pojistných podmínek. Samotný fakt, že je zařízení pevně připevněné k automobilu, ještě nemusí stačit.
U některých produktů se vychází z toho, že pevně spojené části vozidla patří k jeho výbavě. Kooperativa například uvádí mezi takovou výbavou i tažné zařízení. To ale neznamená, že stejný výklad automaticky použije jiná pojišťovna, případně že se vztahuje na každý typ zařízení a každou situaci. U smlouvy proto nerozhoduje jen název pojištění, ale také definice vozidla, standardní výbavy a další výbavy.
Největší rozdíl vzniká mezi zařízením namontovaným už z výroby a tažným zařízením, které se na auto přidalo později. Výrobní výbava bývá v dokumentaci k vozidlu obvykle zachycená a pojišťovna ji může posuzovat jako součást automobilu. Dodatečná montáž je méně samozřejmá. Zpravidla ji musí majitel uvést už při sjednání pojištění, nebo ji později doplnit změnou smlouvy.
Když tak neučiní, může pojišťovna zařízení vyhodnotit jako neuvedenou další výbavu. V praxi pak záleží na konkrétních podmínkách: někde nemusí být škoda na tažném zařízení krytá vůbec, jinde může dojít ke krácení plnění. Rozhodující nebude pouze cena samotného dílu, ale i způsob, jakým je další výbava ve smlouvě evidovaná.
Pojistné podmínky České podnikatelské pojišťovny například rozlišují standardní výbavu a další výbavu. Ta další je krytá jen tehdy, pokud byla sjednaná podle smlouvy. Právě taková formulace ukazuje, proč nestačí obecné tvrzení, že „všechno pevně namontované je pojištěné“. Tažné zařízení může být technicky součástí vozu, pojistně však může spadat do zvláštní kategorie.
Při sjednávání pojištění má smysl uvést nejen to, že auto tažné zařízení má, ale také jeho hodnotu a způsob pořízení. Faktura za montáž nebo doklad o koupi může později pomoci doložit, co bylo na vozidlo namontováno a jakou mělo cenu. Nejde o formalitu pro případ, že se něco stane za několik let. Při likvidaci škody se právě na podobné detaily pojišťovna dívá.
Rozdíl se projeví také podle příčiny poškození. Pokud řidič při couvání narazí tažným zařízením do sloupku, řeší se škoda na vlastním automobilu prostřednictvím havarijního pojištění, samozřejmě podle jeho rozsahu a sjednané spoluúčasti. Stejně tak může havarijní pojištění přicházet v úvahu při vandalismu, krádeži nebo poškození při živelní události, pokud daná rizika smlouva zahrnuje.
Povinné ručení funguje jinak. Škody na vlastním voze ani na vlastním tažném zařízení běžně nekryje. Je určeno pro újmu způsobenou provozem vozidla někomu jinému. Jestliže do automobilu narazí jiný řidič a prokazatelně za nehodu odpovídá, může majitel požadovat náhradu škody z povinného ručení viníka. V takovém případě se posuzuje škoda na celém poškozeném vozidle, tedy případně i na tažném zařízení.
U nehody zaviněné samotným majitelem se poškozený díl z povinného ručení zaplatit nedá. Havarijní pojištění navíc nemusí pokrýt každou částku, kterou si majitel představuje. Kromě otázky, zda je tažné zařízení pojištěné, se řeší také výše spoluúčasti, limity, výluky a případné opotřebení. Pokud je škoda nižší než spoluúčast, pojistné plnění se prakticky neprojeví. U dražšího zařízení už může být rozdíl mezi uznaným a neuznaným nárokem citelný.
Pozornost si zaslouží i odnímatelná část tažného zařízení. Některé systémy umožňují kulový čep sejmout, když se nepoužívá. To ale samo o sobě neříká, zda je stále součástí pojištěné výbavy, nebo zda se na něj vztahují jiné podmínky. U krádeže navíc může hrát roli, zda byl díl uložený ve vozidle, mimo něj a jak pojišťovna definuje příslušenství či další výbavu.
Před podpisem smlouvy se proto vyplatí hledat konkrétní výrazy jako „standardní výbava“, „další výbava“, „pevně spojené části vozidla“ nebo „příslušenství“. Pokud se tažné zařízení montovalo až po koupi auta, není rozumné spoléhat na ústní ujištění, že je automaticky zahrnuté. Bezpečnější je mít jeho uvedení přímo ve smlouvě nebo v dodatku a ověřit si, zda se pojistná částka zvýšila o jeho hodnotu.
Jedna kontrola kolonky ve smlouvě může působit trochu pedantsky, dokud člověk neřeší poškozené auto po nehodě. Tehdy se z nenápadného příslušenství stává položka, která může stát desítky tisíc korun, a o jejím osudu nerozhodne dojem, nýbrž přesné znění pojištění.



