
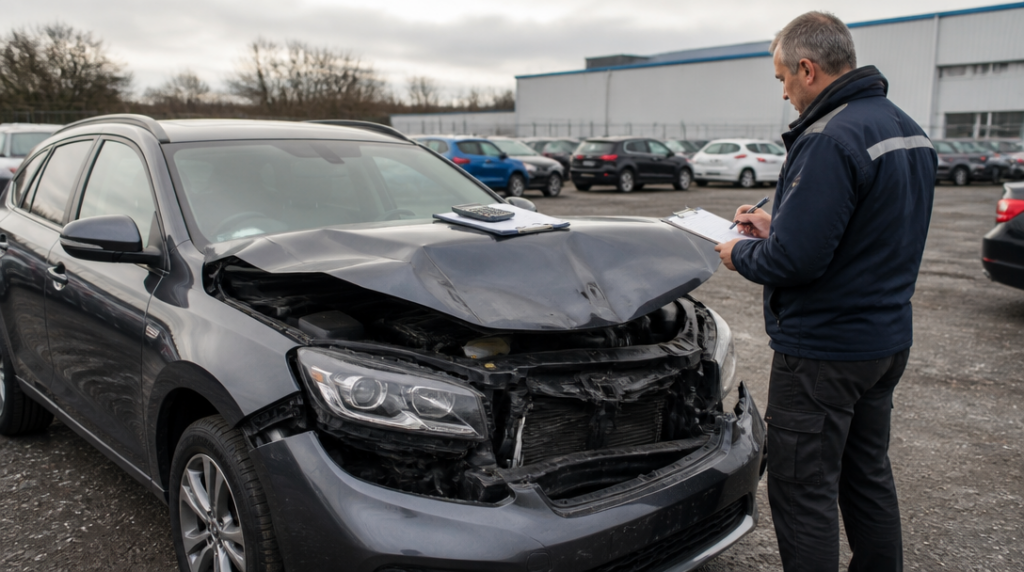
Auto může vypadat jako vrak, ale pro pojišťovnu ještě nemusí být totální škodou. A naopak: k ekonomické totální škodě může dojít i u vozu, který by šikovný servis dokázal opravit. Rozhodující není původní účet za auto, nýbrž matematika pojistných podmínek.
Totální škoda není totéž co neopravitelné auto
Pojišťovna obvykle rozlišuje mezi technickou a ekonomickou totální škodou. Technická nastává tehdy, když vůz nelze bezpečně nebo smysluplně opravit. Ekonomická je méně intuitivní: oprava možná je, ale její cena už nedává ve vztahu k hodnotě auta ekonomický smysl.
Právě tady vzniká nejvíc sporů. Majitel vidí poškozený nárazník, světla a kapotu a říká si, že oprava přece nemůže stát tolik. Likvidátor ale započítává nejen viditelné díly, nýbrž také skryté poškození, práci, lakování, diagnostiku, kalibraci asistenčních systémů a případné další náklady odhalené po rozebrání vozu.
Hranice navíc není u všech pojišťoven stejná. Jedna z nich aktuálně považuje za ekonomickou totální škodu opravu přesahující 80 procent obvyklé ceny vozidla v době nehody. Jinde se postupuje tak, že náklady opravy po odečtení ceny zbytků převýší obvyklou cenu auta před škodou.
Na první pohled jde o podobné pravidlo, ve výsledku však může vést k jiné klasifikaci škody. Rozdíl několika procent nebo jinak stanovená hodnota zbytků dokážou rozhodnout, zda se vůz bude opravovat, nebo skončí jako předmět prodeje po nehodě.
Základem není kupní cena, ale hodnota těsně před nehodou
Nejčastější omyl se týká částky, ze které se pojistné plnění počítá. Pojišťovna nevychází automaticky z toho, kolik jste za auto zaplatili. Základem bývá jeho obvyklá, tedy tržní cena bezprostředně před škodou.
To může být méně než původní kupní cena, ale někdy i více. Rozhoduje stáří vozu, jeho výbava, nájezd, technický stav, servisní historie, regionální trh a ceny srovnatelných automobilů. Účet z autosalonu proto sám o sobě neříká, kolik dostanete po havárii.
Představte si auto, které jste před několika lety koupili za 620 000 korun. Krátce před nehodou se ale podobné vozy prodávají za 500 000 korun. Právě tato částka bude pravděpodobně výchozím bodem, nikoli částka z původní smlouvy.
Tady se vyplatí zpozornět. Jak pojišťovna dospěla k obvyklé ceně? Porovnala skutečně podobná auta, nebo do výpočtu vstoupily vozy s jiným motorem, chudší výbavou či výrazně vyšším nájezdem? Rozdíl v ocenění může znamenat desítky tisíc korun.
Vzorec vypadá jednoduše, sporný bývá každý jeho údaj
Typický výpočet totální škody je následující: obvyklá cena vozidla minus hodnota použitelných zbytků minus sjednaná spoluúčast.
U auta s obvyklou cenou 500 000 korun, zbytky oceněnými na 120 000 korun a spoluúčastí 10 000 korun by výpočet vypadal takto: 500 000 − 120 000 − 10 000 = 370 000 korun.
Číslo 370 000 korun ale není automaticky částka, která vám přistane na účtu za všech okolností. Nejprve je potřeba zjistit, zda odpovídá pojistným podmínkám a zda jsou správně stanovené všechny tři vstupní hodnoty. Největší pozornost si zaslouží právě zbytky.
Zbytky představují poškozené vozidlo nebo jeho části, které lze dál prodat a využít. Pojišťovna je proto odečítá s argumentem, že poškozený automobil zůstává majetkem pojištěného a má určitou hodnotu. Majitel tak nedostává plnou cenu auta a zároveň mu nezůstává bezcenný kus plechu, ale vůz oceněný jako prodejný vrak.
Jenže jak přesně se k částce 120 000 korun došlo? To není detail, který by měl zůstat skrytý v likvidačním protokolu. U aktuálních podmínek jedné z pojišťoven se hodnota zbytků určuje podle jejich prodejnosti na trhu. Prakticky tedy záleží na tom, za kolik lze konkrétní vůz, díly nebo celek reálně nabídnout a prodat.
Odhad na papíře však může vypadat jinak než skutečný obchod. Pokud je vůz poškozený, nepojízdný nebo má komplikovanou dokumentaci, nemusí být snadné najít kupce za částku, kterou pojišťovna odečetla. Právě v takové chvíli dává smysl žádat vysvětlení ocenění a podklady k tomu, z čeho vychází.
Spoluúčast se odečítá až z výsledného plnění
Spoluúčast je část škody, kterou podle smlouvy nesete sami. U totální škody se obvykle odečítá z vypočteného pojistného plnění, nikoli z původní ceny vozidla.
V uvedeném příkladu proto nestačí odečíst hodnotu zbytků. Pojišťovna nejdříve vezme obvyklou cenu, sníží ji o cenu použitelného vraku a teprve potom odečte sjednanou spoluúčast. Výše spoluúčasti může být pevná částka nebo procento, podle konkrétní smlouvy.
Pozornost si zaslouží i limity pojistného krytí, případné podpojištění a způsob sjednání hodnoty vozidla. U některých smluv mohou hrát roli také zvláštní doložky, například ochrana pořizovací ceny u novějšího vozu. Bez přečtení konkrétních podmínek se proto nedá spolehlivě říct, že každá totální škoda skončí stejným výpočtem.
Co kontrolovat, když částka nesedí
Majitel by měl chtít vidět především ocenění vozidla před nehodou, kalkulaci opravy, způsob určení hodnoty zbytků a přesnou aplikaci spoluúčasti. Nestačí obecná věta, že oprava je neekonomická. Důležité je, které náklady pojišťovna započítala a podle jaké hranice škodu posoudila.
Pokud se v ocenění objevují nesrovnatelná auta, nepřiměřeně vysoká cena zbytků nebo přehlédnutá výbava, je namístě námitky formulovat konkrétně. Pomoci mohou nabídky srovnatelných vozů, servisní dokumentace nebo nezávislé odborné ocenění.
Nejtvrdší střet obvykle nenastane u samotného vzorce, ale u jeho vstupů. Pojišťovna může mít správně odečtenou spoluúčast, a přesto vyplatit méně, pokud obvyklou cenu auta stanovila příliš nízko nebo zbytky ocenila částkou, za kterou je nikdo reálně nekoupí. V takové situaci se z jednoduchého výpočtu stává otázka důkazů, trhu a toho, co se skutečně podaří prodat.



