
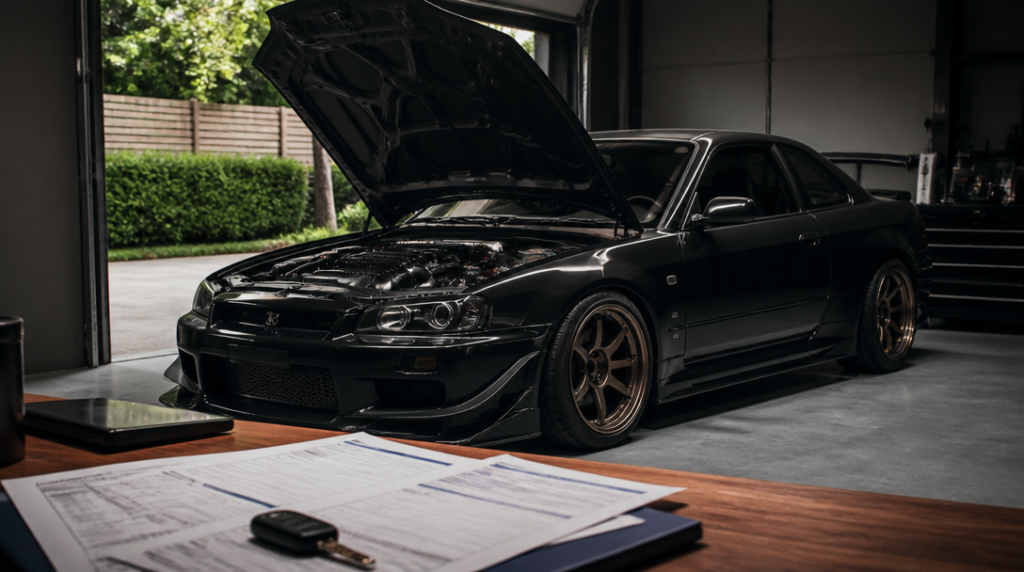
Máte v havarijním pojištění opravdu pojištěné auto, které stojí před domem, nebo jen jeho sériovou verzi z katalogu? Odpověď může být překvapivá ve chvíli, kdy se z lesklých doplňků, upraveného motoru a sportovního podvozku stane hromada drahých součástek u krajnice.
Tuning sám o sobě neznamená, že pojišťovna při každé nehodě automaticky sáhne po kalkulačce krácení. Rozhodují konkrétní pojistné podmínky, smlouva a okolnosti škody. Jinými slovy: upravené auto není předem odsouzené k finančnímu smutku, ale jeho majitel by měl pojišťovně říct, co na něm změnil. Mlčení totiž nebývá považováno za stylový prvek.
U běžného vozu pojišťovna vychází z jeho hodnoty při sjednání smlouvy. Jakmile na něj přidáte drahá kola, výkonnější brzdy, audio, spoiler, bodykit nebo jiné vybavení, může se skutečná hodnota výrazně lišit od částky, se kterou pojišťovna původně pracovala. Neuvedené doplňky pak při škodě nemusí být zahrnuty do plnění. Poškozené sériové auto se likviduje poměrně snadno. Poškozené auto s úpravami za statisíce už vyžaduje více papírů a méně optimismu.
Co oznámit pojišťovně ještě před škodou
Nejbezpečnější postup je popsat úpravy už při sjednání havarijního pojištění. U dražších přestaveb se hodí mít faktury, seznam dílů, fotografie a případně dokumenty potvrzující jejich schválení. Nejde o sběratelskou vášeň pro účtenky, ale o důkaz, že dané vybavení v autě skutečně bylo a jakou mělo hodnotu.
Zvláštní pravidlo platí u České podnikatelské pojišťovny podle podmínek DPPHAV 1/24. Jestliže hodnota dodatečně zabudované výbavy společně s vozidlem překročí cenu auta při sjednání pojištění, musí klient tuto skutečnost oznámit na zvláštním formuláři. To je přesně ten typ administrativy, který člověk rád odloží na neurčito, ale při velké škodě se z něj může stát velmi konkrétní problém.
Pojišťovna následně může upravit pojistnou částku i pojistné. Vyšší hodnota vozu totiž znamená nejen dražší potenciální opravu nebo náhradu, ale také jiné riziko pro pojišťovnu. Kdo chce mít v autě kola za cenu menší ojetiny, měl by počítat s tím, že pojistka se kvůli tomu nebude tvářit stejně jako u základní výbavy.
Samostatnou kapitolu představuje odcizení. U České podnikatelské pojišťovny je pro krytí krádeže vyžadován imobilizér nebo schválené mechanické zabezpečení. Při nesplnění této podmínky může pojišťovna snížit plnění až o 50 procent. Upravené auto bez odpovídajícího zabezpečení tak může být lákavé pro zloděje a současně nepříjemné pro jeho majitele. Tedy kombinace, kterou si nikdo dobrovolně neobjedná.
Rozhodující není jen to, co je na autě vidět. Chiptuning, změna motoru, podvozku nebo výfuku mohou ovlivnit technickou způsobilost vozidla. Neschválená úprava může znamenat, že auto nesplňuje podmínky pro provoz na pozemních komunikacích. U schválené změny výkonu se úprava zapisuje do dokladů vozidla. Papírově přiznaný výkon je možná méně romantický než tajný zásah do řídicí jednotky, při nehodě však bývá podstatně praktičtější.
Kdy může přijít krácení plnění
Při likvidaci škody pojišťovna posuzuje příčinnou souvislost mezi úpravou a vzniklou škodou. Samotná existence tuningu automaticky neznamená krácení pojistného plnění. Jinak by se každé sportovní kolo stalo předmětem vyšetřování a majitelé upravených vozů by se při parkování báli už samotného pohledu na pojišťováka.
Jestliže například praskne sklo, poškodí vůz kroupy nebo auto někdo nabourá na parkovišti, nemusí mít chiptuning s událostí žádnou souvislost. Jiná situace může nastat při nehodě, u níž hrála roli úprava motoru, podvozku, pneumatik nebo brzd. Pojišťovna pak může zkoumat, zda změna ovlivnila ovladatelnost, brzdnou dráhu, technický stav nebo rozsah škody. Záleží na konkrétních podmínkách smlouvy a na zjištěních při likvidaci.
Potíž může vzniknout také tehdy, když majitel nahlásí jen část úprav. Uvedené disky, ale zatajený bodykit? Přiznané audio, ale neuvedený motor s jiným výkonem? Taková kombinace může zkomplikovat posouzení hodnoty vozidla i samotné škody. Pojišťovna nemusí uznat vybavení, o kterém nevěděla, a u některých porušení podmínek může řešit i krácení plnění.
Při sjednání smlouvy proto nestačí říct, že auto je „trochu upravené“. To může znamenat jiná kola, ale také kompletní přestavbu, po které z původního vozu zůstala hlavně registrační značka a vzpomínky na tovární nastavení. Přesný seznam součástí, jejich hodnota a způsob schválení dávají pojišťovně podklad k férovému nastavení smlouvy.
Pozornost si zaslouží i změny provedené až po uzavření pojištění. Nové disky, výkonnější brzdy nebo úprava motoru mění hodnotu i charakter vozidla. Pojišťovně je proto vhodné změnu oznámit bez zbytečného odkladu a ověřit si, zda je potřeba dodatek ke smlouvě, nový formulář nebo doložení hodnoty.
Fotografie auta před úpravou a po ní mohou při řešení škody ušetřit čas. Stejně tak faktury za díly a montáž, potvrzení o homologaci nebo zápis změn v dokladech. U tuningového auta není dokumentace protiváhou radosti z jízdy, spíš její méně nápadný bezpečnostní pás. Při nehodě se totiž neřeší, jak dobře vypadal katalog dílů, ale co bylo skutečně namontováno, pojištěno a schváleno.



