
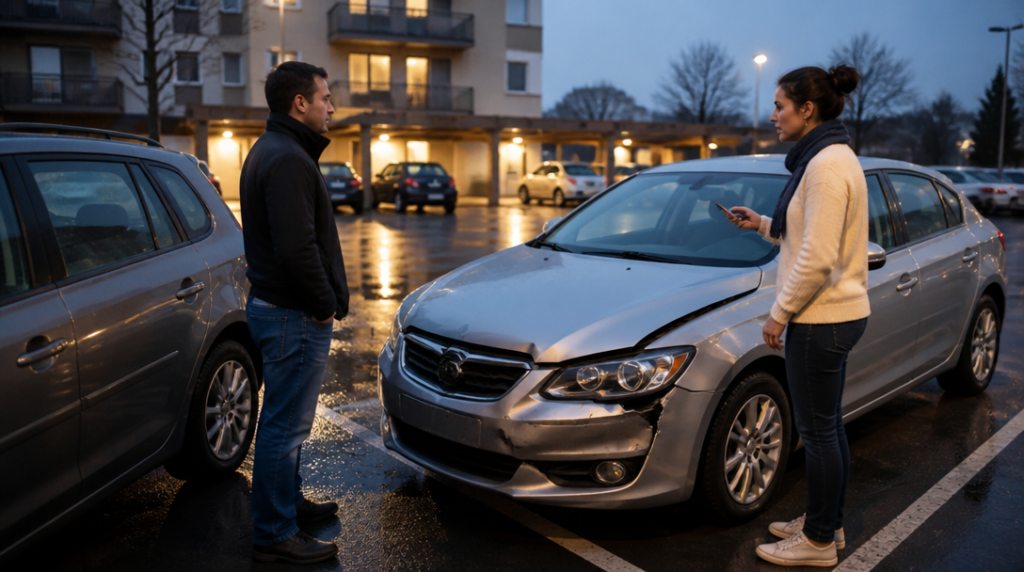
Půjčíte auto partnerovi, ten nabourá na mokré silnici a večer vám volá s nepříjemnou zprávou. První otázka bývá jasná: Platí havarijní pojištění, i když za volantem neseděl majitel vozu?
Ve většině běžných situací ano. Havarijní pojištění se vztahuje k vozidlu, nikoli ke konkrétnímu řidiči. Škodu tedy může pojišťovna řešit i tehdy, když auto řídil jiný oprávněný uživatel se souhlasem vlastníka.
To je praktické třeba u manželů, rodin nebo firemních aut. Smlouva se zpravidla nemusí měnit pokaždé, když si vůz na víkend půjčí někdo další. Neznamená to ale, že je možné posadit za volant kohokoli a spoléhat na bezstarostné proplacení škody.
Nejdřív musí být jasné, že řidič směl auto řídit. Souhlas vlastníka je základ. Jiná situace nastává, když si někdo vezme vůz bez dovolení nebo ho použije v rozporu s dohodou. Takový detail může při likvidaci škody sehrát mnohem větší roli, než se zdá při běžném půjčování klíčků.
Kdy může pojišťovna plnění krátit
Největší problém představuje jízda bez řidičského oprávnění. Stejně tak může pojišťovna plnění odmítnout nebo krátit, pokud řidič usedl za volant pod vlivem alkoholu či drog.
Tady nejde o drobnou administrativní nepřesnost. Jestliže řidič neměl oprávnění skutečně řídit, případně řídil ovlivněný návykovou látkou, může pojišťovna hledat důvod, proč škodu neuhradit v plném rozsahu. U vážnější nehody mohou jít částky rychle do statisíců.
Zajímavý je rozdíl mezi propadlým řidičským průkazem a ztrátou samotného oprávnění. Samotný propadlý doklad automaticky neznamená, že havarijní pojištění přestalo platit. Rozhodující je, zda měl člověk právo dané vozidlo a danou skupinu řídit.
Prakticky řečeno: prošlá kartička není totéž jako zákaz řízení nebo chybějící oprávnění. Při nehodě se ovšem vyplatí mít situaci doložitelnou, protože pojišťovna bude posuzovat konkrétní okolnosti události.
Kdo zaplatí vyšší pojistné po nehodě
Představte si rodinné auto, které střídají dva lidé. Jeden jezdí opatrně, druhý má za sebou nehodu. Může se zdát logické, že zdražení dopadne jen na toho „rizikovějšího“. U některých smluv se ale bonus a malus počítá podle pojistníka a jeho škodného průběhu, ne podle toho, kdo právě držel volant.
U aktuálních podmínek Allianz se po jedné havarijní škodě odečítá z bonusu 36 měsíců škodného průběhu bez ohledu na to, který z více řidičů nehodu způsobil. Jedna událost tak může ovlivnit budoucí cenu celé pojistné smlouvy.
To je moment, kdy se půjčené auto přestává týkat jen řidiče, který naboural. Pojistník může při dalším výročí smlouvy zaplatit více, i když sám nehodu nezavinil a za volantem vůbec nebyl. U rodinného rozpočtu může taková změna bolet déle než samotná oprava blatníku.
Mimochodem, právě tady lidé často zjistí, že bonus není osobní nálepka konkrétního řidiče nalepená na čelním skle. Je to součást nastavení pojistné smlouvy a záleží na pravidlech daného pojištění.
Auto půjčené dítěti nebo začínajícímu řidiči
U mladého či čerstvě licencovaného řidiče bývá největším rizikem samotná pravděpodobnost nehody. Havarijní pojištění kvůli tomu automaticky nezmizí, ale škodní průběh může zdražit smlouvu stejně, jako kdyby boural zkušený řidič.
Smysl dává říct si předem, kdo auto skutečně používá a jak často. Některé pojistné smlouvy mohou pracovat s konkrétními omezeními, například podle způsobu užívání vozidla nebo jeho zabezpečení. Rozhodující proto nejsou jen obecné věty o havarijním pojištění, ale podmínky, které máte sjednané.
U služebního auta je podobná otázka ještě citlivější. Firma může vůz svěřit více zaměstnancům, přesto by měla mít jasno v tom, kdo ho smí řídit a k jakému účelu. Soukromé použití, cesta do zahraničí nebo půjčení rodinnému příslušníkovi nemusí být v každé smlouvě posuzováno stejně.
Co si pohlídat před předáním klíčků
Stačí několik jednoduchých návyků. Ověřte, že druhý řidič má platné oprávnění pro dané vozidlo, nejezdí pod vlivem a ví, že auto používá se souhlasem vlastníka. U člověka, kterého za volantem neznáte dobře, není přehnané probrat ani účel cesty a dobu, na kterou vůz půjčujete.
Při nehodě se vyplatí nic nezamlčovat. Pojišťovna bude potřebovat informace o tom, kdo řídil, jak k události došlo a zda byly splněny podmínky smlouvy. Snaha popsat věc „hezčeji“ může později vytvořit větší problém než samotná nehoda.
Před uzavřením nebo změnou smlouvy si také zkontrolujte spoluúčast. Ta se může projevit pokaždé, když pojišťovna škodu z havarijního pojištění uhradí, a její výše ovlivní, kolik zaplatíte ze svého. K tomu se pak může přidat i ztráta bonusu.
Takže ano, auto může řídit více lidí a havarijní pojištění tím samo o sobě obvykle nezaniká. Jenže nehoda jednoho řidiče může zasáhnout pojistnou smlouvu všech ostatních, kteří vůz používají, podobně jako když jeden škrábanec na společném jídelním stole vidí celá rodina každý den.



