
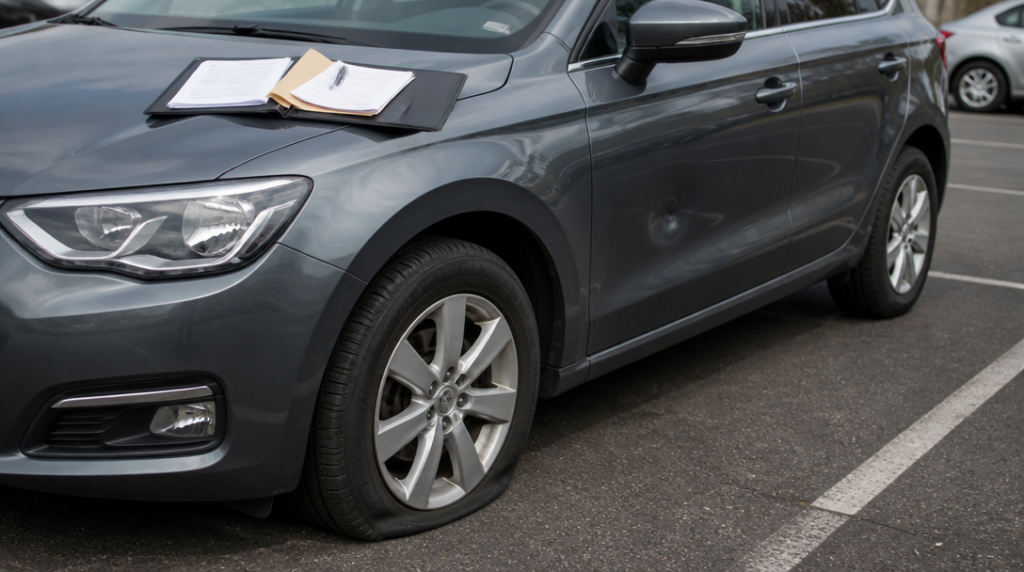
Minulý týden se Martin vracel z víkendu a na parkovišti zjistil, že má promáčknuté dveře. Auto nikdo neviděl, viník samozřejmě zanechal jen lehce poetickou vzpomínku v podobě škrábanců. Martin si oddechl: měl přece havarijní pojištění. Jenže pak si přečetl podmínky a zjistil, že pojistka není bezedná studna na všechny automobilové trable. Některé škody zkrátka zůstávají na majiteli, i když se na smlouvě skví poměrně uklidňující slovo „havarijní“.
Když auto poškodí jeho vlastní majitel
Jednou z nejpřísnějších výluk bývá úmyslné poškození. U Allianz se od 1. dubna 2024 nevztahuje pojištění na škody, které úmyslně způsobí pojistník, pojištěný nebo oprávněný uživatel vozidla. Nehraje tedy roli, že auto formálně patří někomu jinému. Pokud se na poškození podílí člověk, který ho smí používat, může být s plněním konec dřív, než se stačí otevřít kapota.
Tahle výluka míří na záměrné jednání, ne na běžnou nešikovnost. Špatně odhadnutý sloupek v garáži je nepříjemná nehoda. Vzít kladivo na dveře kvůli hádce s automobilem už je jiný žánr, patrně s menší šancí na pojistné plnění.
Alkohol, chybějící oprávnění a závodní ambice
Havarijní pojištění obvykle nefunguje jako finanční padák pro jízdu, při níž řidič porušil základní pravidla. Allianz nekryje škody vzniklé při řízení bez příslušného řidičského oprávnění ani pod vlivem alkoholu. Samotná existence platné pojistné smlouvy tedy neznamená, že pojišťovna převezme následky každého rozhodnutí za volantem.
Podobně je tomu u závodů, soutěží a jízd na uzavřených okruzích. Vozidlo, které se účastní závodu, není z pohledu pojištění totéž jako auto jedoucí do práce nebo na nákup. Na okruhu se počítá s vyšší zátěží i rizikem a běžné havarijní krytí na takové použití nemusí stačit. Kdo si chce vyzkoušet limity auta, měl by nejdřív zjistit, kde přesně končí limity jeho pojistky. Auto možná zvládne zatáčku, smlouva už ne.
Pneumatika sama o sobě pojistku nepřesvědčí
Samostatné poškození nebo zničení pneumatik nebývá v základním krytí zahrnuto. Když tedy pneumatiku poškodí například ostrý předmět nebo se zničí bez dalšího poškození vozidla, nemusí jít o událost, kterou pojišťovna uhradí. Jiná situace může nastat tehdy, když je pneumatika součástí širší nehody, ale konkrétní posouzení záleží na podmínkách smlouvy a okolnostech škody.
Mimo základní krytí mohou zůstat také únik nebo znehodnocení pohonných hmot. Pojistka není automaticky placená nádrž, která dorovná každou ztracenou kapku. Stejně tak se nevztahuje na škody vzniklé při opravě nebo údržbě vozidla. Poškození během servisního zásahu proto nemusí být havarijní událostí, ale otázkou odpovědnosti toho, kdo opravu prováděl.
Tohle bývá přesně ten druh detailu, který člověk při sjednávání pojištění přeskočí, protože v tu chvíli řeší hlavně cenu a rozsah krytí. S pneumatikou se pak seznamuje podrobněji než kdy předtím.
Když škodu způsobil někdo, kdo měl auto v rukou
Pojištění se nemusí vztahovat na škodu, za kterou odpovídá opravce, dopravce, dodavatel nebo zasílatel. Jestli se auto poškodí při přepravě nebo během práce v servisu, nemusí být správnou cestou hlášení škody z havarijní pojistky. Odpovědnost může ležet na firmě, která vozidlo převzala nebo s ním nakládala.
Výjimkou může být autorizovaný či smluvní opravce. Ani tady ale není rozumné spoléhat na jednu větu vytrženou z reklamního letáku. Rozhodují konkrétní podmínky pojištění, typ opravy a okolnosti události. Při předávání vozu se proto vyplatí zkontrolovat jeho stav a uchovat si dokumenty o zakázce. Fotografie auta před opravou nejsou projevem přehnané podezíravosti, spíš praktická paměť, která se nerozuteče na dovolenou.
Doklady, bez kterých může auto zůstat bez plnění
Problém může nastat také u vozidla, které nemá platný český technický průkaz, osvědčení o registraci nebo unijní prohlášení o shodě. U takového auta může být pojistné plnění vyloučeno. Nejde jen o formalitu pro úřední šanon. Dokumenty potvrzují, že vozidlo splňuje podmínky, za nichž je provozováno a pojištěno.
Při sjednání nebo změně pojištění proto není dobré spoléhat na to, že doklady někde existují, případně že jejich platnost vyřeší až chvíle po nehodě. Tehdy už bývá pozdě zjišťovat, který dokument chybí a proč může mít jeho absence vliv na náhradu škody.
Výluky se liší podle pojišťovny, produktu i zvolených připojištění. Stejná situace tak může být u jedné smlouvy krytá a u jiné nikoli. Nejvíc pozornosti si zaslouží části podmínek věnované výlukám, povinnostem řidiče a způsobu používání vozidla. Právě tam se ukrývají odpovědi na otázky, které se po nehodě pokládají poněkud hůř než při podpisu smlouvy.



