
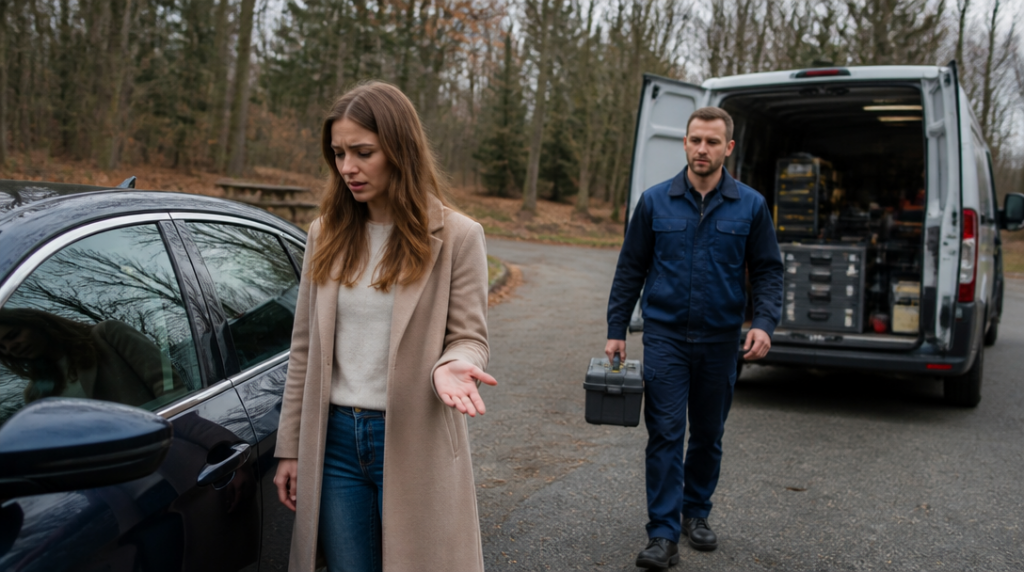
Petr položil tašku na střechu auta, zabouchl dveře a sáhl do kapsy pro klíče. Prázdno. Náhradní svazek ležel doma, asi čtyřicet kilometrů daleko. Bylo nedělní odpoledne, auto stálo na parkovišti u lesa a první telefonát skončil nepříjemnou informací: samotné povinné ručení mu s otevřením vozu nepomůže. Nakonec se ukázalo, že měl k pojištění sjednanou asistenci, takže mechanik přijel a vůz otevřel. Bez ní by za stejný zásah zaplatil ze svého.
Právě v tom bývá největší zmatek. Řidič má pocit, že když platí povinné ručení nebo havarijní pojištění, získává automaticky nárok na veškerou pomoc kolem auta. Tak to ale obvykle nefunguje. Povinné ručení chrání především před náklady za škody způsobené jiným lidem. Běžné havarijní pojištění zase řeší sjednaná rizika, například havárii, krádež nebo živelní událost. Zabouchnuté klíče mezi nimi bez dalšího nebývají.
Rozhodující je asistenční služba a její konkrétní podmínky. Ta může zajistit otevření vozidla, příjezd mechanika nebo zámečníka, případně odtah, když se vůz nedá bezpečně otevřít na místě. Neznamená to však, že každý balíček zaplatí všechno a bez limitu. Rozdíl může být v maximální částce, počtu zásahů, územní platnosti i v tom, zda pojišťovna řeší jen zabouchnutí, nebo také ztrátu, poškození či výměnu klíče a zámku.
Nabídky pojišťoven se v tomto směru liší výrazněji, než by člověk čekal. Allianz zahrnuje pomoc při ztrátě i zabouchnutí klíčů ve všech čtyřech balíčcích autopojištění. U standardního zásahu v Česku uvádí příjezd asistence přibližně do 45 minut, přičemž řešením může být otevření vozu nebo jeho odtah. Přibližně je ovšem důležité slovo. Čekání prodlouží vzdálenost, vytíženost služby, počasí i místo, kde auto stojí.
Česká podnikatelská pojišťovna nabízí při ztrátě klíčů otevření vozidla a výměnu zámku. Limity pro příjezd asistence se podle varianty pohybují od 6 000 přes 8 000 a 22 000 až po 32 000 korun. Takové částky mohou vypadat velkoryse, jenže samotný zásah se nemusí vždy vejít do stejného limitu jako následná oprava nebo výroba nového klíče. U moderních aut navíc klíč často není jen kus kovu, ale elektronické zařízení, které je nutné spárovat s vozem.
Slavia pojišťovna výslovně počítá i se situací, kdy klíče zůstanou zabouchnuté uvnitř vozu. Může vyslat mechanika nebo zámečníka, případně zařídit odtah. Ani zde ale nestačí znát reklamní popis služby. Předem je dobré zjistit, zda se limit vztahuje na jeden zásah, celou pojistnou událost, nebo třeba na určité období. Rozhodující bývají podmínky konkrétního produktu, ne věta v krátkém přehledu výhod.
Čísla ukazují, že nejde o okrajovou příhodu pro roztržité řidiče. Německý autoklub ADAC evidoval v roce 2025 zhruba 58 500 případů, kdy se vozidlo bez pomoci asistence nepodařilo otevřít. Do stejné skupiny mohou spadat různé technické závady, ale zabouchnuté nebo ztracené klíče představují typický důvod, proč řidič najednou potřebuje cizí zásah. Stačí krátké rozptýlení u čerpací stanice a z běžné zastávky je logistický problém.
Když k tomu dojde, není rozumné páčit dveře šroubovákem, zkoušet drát nebo rozbíjet okno dřív, než člověk ověří možnosti asistence. Poškození těsnění, zámku, elektroniky nebo skla může vyjít dráž než samotný výjezd. Pojišťovna navíc nemusí uznat náklady, které vznikly neodborným pokusem o otevření. Nejbezpečnější postup bývá zavolat na asistenční linku uvedenou v pojistné smlouvě nebo v aplikaci, popsat situaci a nechat si potvrdit, co služba skutečně hradí.
Před telefonátem se hodí připravit registrační značku, místo, kde auto stojí, typ vozu a údaje z pojistné smlouvy. Operátor může chtít ověřit také to, zda jsou klíče uvnitř, zda jde o ztrátu, nebo jestli je vozidlo po pokusu o vloupání poškozené. To není zbytečné papírování. Jiný postup se volí u zabouchnutých klíčů, jiný u ztraceného elektronického klíče a jiný při mechanické poruše zámku.
Problém nastává hlavně tehdy, když řidič zjistí rozsah krytí až na místě. Asistence může platit jen v určitém balíčku, pouze do stanovené částky nebo jen pro některé státy. Někdy služba zajistí dopravu vozu do servisu, ale neuhradí nový klíč. Jindy se proplatí otevření dveří, zatímco programování náhradního klíče zůstane na majiteli. Rozdíl několika řádků ve smluvních podmínkách pak může znamenat tisíce korun.
Nejlepší chvíle pro kontrolu asistence proto není okamžik, kdy člověk stojí vedle zamčeného auta v dešti. Stačí si při sjednání pojištění ověřit, zda smlouva výslovně zmiňuje ztracené nebo zabouchnuté klíče, jaký je limit a zda se vztahuje také na odtah či výměnu zámku. U některých řidičů může dávat smysl i samostatná asistenční služba, u jiných bude vhodnější rozšířit stávající balíček. Hlavní je nezaměňovat samotné pojištění auta za službu, která má řešit právě takové nepříjemné drobnosti.



