
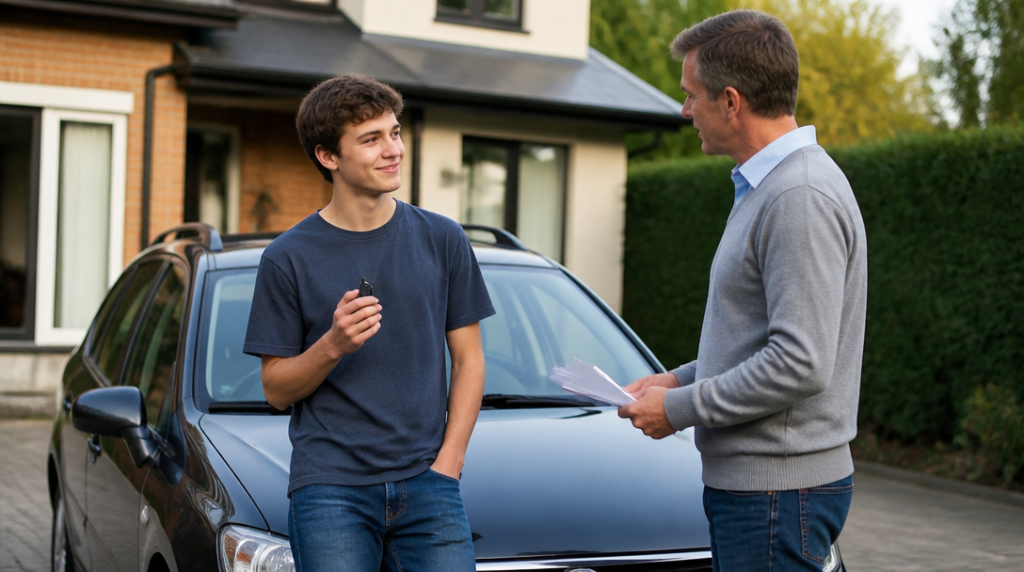
Když si představím běžné rodinné auto, vidím vůz zaparkovaný před domem, klíčky položené na kuchyňské lince a čerstvého řidiče, který s ním odjíždí do školy nebo do práce. V technickém průkazu je přitom jako vlastník i provozovatel zapsaný rodič. Právě tady vzniká otázka, která se objevuje překvapivě často: platí povinné ručení i ve chvíli, kdy za volantem sedí dítě?
Krátká odpověď zní ano. Rozhodující však není příbuzenský vztah ani to, kdo auto fyzicky řídí, ale především osoba vedená jako provozovatel vozidla a informace, které pojišťovna o používání auta dostane.
Povinné ručení se váže na provozovatele, ne na každého řidiče
Od 1. dubna 2024 platí zákon č. 30/2024 Sb., podle kterého musí povinné ručení zajistit provozovatel vozidla. Ne každý člověk, který se v autě střídá za volantem, si tedy sjednává vlastní pojistku. Když je rodič v registru uvedený jako vlastník i provozovatel, uzavírá povinné ručení on a pojištění se vztahuje také na jízdu dítěte.
Tohle pravidlo odpovídá běžnému životu. Rodinné auto přece obvykle nepoužívá jediný člověk. Jednou s ním jede matka na nákup, podruhé otec do práce a potřetí dcera na brigádu. Povinné ručení není osobní pojistka řidiče, která by fungovala jen pro konkrétní jméno. Je spojené s provozem daného vozidla.
Rozdíl je mezi občasným zapůjčením auta a pravidelným používáním. Když dítě usedne za volant několikrát do roka, pojišťovna to bude vnímat jinak než situaci, kdy auto prakticky každý den řídí mladý řidič. Právě pravidelnost používání by rodič neměl zamlčet při sjednávání smlouvy ani při změně okolností.
Mladý řidič může pojistku prodražit
Věk a řidičská historie dítěte mohou ovlivnit výši pojistného. Mladý člověk, který má řidičské oprávnění krátce, představuje pro pojišťovnu jiné riziko než zkušený řidič s dlouhou bezeškodní historií. Proto je potřeba uvést, kdo bude auto skutečně pravidelně používat.
Lákavá představa, že se auto napíše na rodiče a tím se automaticky získá levnější pojistka, má háček. Rodič může být vlastníkem i provozovatelem a dítě může vozidlo legálně řídit, ale pojišťovna by měla znát skutečný způsob používání. Když se pravidelný mladý řidič zatají, může to zkomplikovat řešení škody nebo vést k přepočtu pojistného podle podmínek konkrétní smlouvy.
Nejde přitom o trest za to, že rodiče půjčili auto potomkovi. Pojišťovna si jen potřebuje správně vyhodnotit riziko. U některých smluv se informace o nejmladším řidiči promítne přímo do ceny, jinde může hrát roli zvolený produkt nebo způsob, jakým se vozidlo používá. Přesné podmínky se proto vyplatí projít ještě před podpisem smlouvy, ne až po nehodě.
Po nehodě se škoda řeší z pojistky auta
Když dítě způsobí dopravní nehodu a má platné řidičské oprávnění, škoda se standardně hradí z povinného ručení daného vozidla. Poškozený tedy nemusí čekat, až si rodina mezi sebou vyjasní, kdo auto půjčil nebo kdo seděl za volantem. Náhrada se řeší přes pojistku vozidla.
Od 1. dubna 2024 činí minimální limit povinného ručení 50 milionů korun na každého poškozeného při újmě na zdraví a 50 milionů korun na majetkové škody celkem. U vážných nehod se přitom mohou náklady rychle vyšplhat vysoko, zejména když dojde ke zranění více lidí nebo k dlouhodobým následkům.
Povinné ručení ale není ochranný štít proti všem následkům jednání řidiče. Pojišťovna může po vyplacení peněz požadovat regres, tedy náhradu vyplacené částky, například tehdy, když dítě řídilo bez řidičského oprávnění, pod vlivem alkoholu nebo drog. V takové situaci rodina neřeší jen poškozené auto a nepříjemné telefonáty. Může čelit i velmi vysokému finančnímu nároku.
Stejně bych byl opatrný u půjčování auta ve chvíli, kdy rodič ví, že dítě nesmí řídit nebo není schopné bezpečně usednout za volant. Samotný zápis rodiče v registru nezbavuje řidiče odpovědnosti za jeho jednání.
Bonus zůstává rodiči, ne dítěti
Škodní průběh se eviduje u České kanceláře pojistitelů. Když tedy dítě s autem způsobí nehodu, může se to promítnout do dalšího pojistného rodiče, který je u vozidla vedený jako provozovatel a pojistník podle konkrétního nastavení smlouvy. Nejde jen o jednorázové vyřízení škody. Dopad se může objevit při příštím sjednání nebo prodloužení pojištění.
Dítě si tím automaticky nevytváří vlastní bonus. Bezeškodní průběh se nesčítá podle toho, kdo skutečně seděl za volantem, ale váže se na evidované pojištění a jeho průběh. Mladý řidič tak může začínat bez vlastní historie, zatímco rodiči se do záznamu připíše škodní událost.
Tohle bývá pro rodiny nepříjemné hlavně ve chvíli, kdy se dítě po několika letech rozhodne pořídit vlastní auto. Rodiče mají pocit, že syn nebo dcera přece jezdili bez nehod, jenže pojistná historie se nebuduje automaticky každým kilometrem. Záleží na tom, jak byla smlouva nastavená a kdo v ní figuroval.
Kdy má smysl pojišťovnu informovat hned
Jestli dítě začne auto používat pravidelně, oznámil bych to pojišťovně bez zbytečného odkladu. Stejně tak při změně řidičské situace, například když se z občasného zapůjčení stane každodenní dojíždění. Rodič tím získá jasnější představu o ceně i o tom, zda smlouva odpovídá realitě.
V praxi stačí začít u údajů ve smlouvě: kdo je vlastník, kdo provozovatel, kdo auto běžně řídí a jak dlouho má řidičské oprávnění. Není rozumné spoléhat na to, že se případná nehoda nějak vyřeší sama. Pojišťovna se při likvidaci škody může ptát právě na okolnosti, které při sjednání pojištění zůstaly stranou.
Auto napsané na rodiče tedy může dítě používat a povinné ručení se na jeho jízdu vztahuje. Rodič ale nese odpovědnost za správně nastavené pojištění, zatímco dítě odpovídá za to, že řídí s platným oprávněním, střízlivé a podle pravidel. Klíčky na kuchyňské lince jsou malé, následky jejich předání mohou být podstatně větší.



