Dodávka, která ráno tiše čeká před skladem, je pro jeden e-shop nejcennějším pracovním nástrojem. Pro jiný představuje hlavně povinnou položku v účetnictví, kterou někdo jednou za rok zaplatí a založí do šanonu. Rozdíl se ukáže ve chvíli, kdy na mokré křižovatce nedobrzdí řidič, přes noc zmizí vůz z parkoviště nebo zákazník otevře balík s rozbitým zbožím.
Vlastní rozvoz totiž není jen otázkou povinného ručení. Firemní auta vozí zaměstnance, řidiče, zásilky i reputaci obchodu. Pojištění proto musí odpovídat tomu, jak se dodávky skutečně používají, ne pouze tomu, co je uvedeno v technickém průkazu.
Dodávka není jen plech na kolech
U e-shopu se provoz vozidel mění podle sezony, počasí i počtu objednávek. V pondělí může jedna dodávka rozvážet několik desítek balíků po městě, v prosinci jezdí od rána do večera a řidič se v ní sotva stačí napít kávy. Každé zastavení znamená otevřené dveře, manipulaci s nákladem a větší riziko poškození nebo krádeže.
Základ tvoří povinné ručení. Od 1. dubna 2024 se tato oblast řídí zákonem č. 30/2024 Sb. Minimální limit činí 50 milionů korun na každého poškozeného při újmě na zdraví a 50 milionů korun celkem při škodě na majetku. U firemního vozidla se vyplatí vnímat tyto částky jako spodní hranici, nikoli jako automaticky dostačující nastavení pro každý provoz.
Povinné ručení kryje škody, které provozem vozidla způsobí řidič někomu jinému. Nekryje ale samotnou dodávku e-shopu. Když se vůz při nehodě převrátí, poškodí ho kroupy, někdo ho úmyslně poškrábe nebo zmizí ze dvora, povinné ručení účet za opravu ani náhradu vozidla nevyřeší.
Pojištění musí trvat po celou dobu registrace vozidla. U neregistrovaného vozidla trvá tato povinnost po celou dobu jeho provozuschopnosti. Firemní flotila tak nemůže být bez pojištění jen proto, že některá dodávka několik týdnů stojí v areálu nebo čeká na prodej.
Když se jedna smlouva potká s celou flotilou
E-shop s jedním autem řeší smlouvu jako jednotlivec. U pěti nebo deseti dodávek už začíná dávat smysl přemýšlet o flotile. Jednou smlouvou lze pojistit více firemních vozidel, pokud mají stejného vlastníka nebo provozovatele. Administrativa se tím zjednoduší a změny ve vozovém parku se dají řešit přehledněji.
Cena ale nevzniká jen podle počtu aut. Pojistitel při jejím stanovení zohledňuje také škodní průběh za posledních pět až dvacet let. Záznamy o nehodách proto mohou ovlivnit nabídku i u firmy, která právě nakupuje nové dodávky. U většího e-shopu se vyplatí sledovat, které auto a který typ provozu škody vytváří. Jinak se snadno stane, že klidná dodávka pro lokální rozvoz doplácí na vůz, který každý den projíždí hustým centrem.
Do sjednání se promítá také způsob používání vozidel. Jinou situaci představuje vůz, který řídí jeden zkušený zaměstnanec, a jinou dodávka, u níž se řidiči střídají podle směn. Pojišťovně je potřeba popsat reálný provoz: zda auta jezdí pouze po Česku, zda překračují hranice, kde parkují přes noc a zda se v nich převážejí cennější věci.
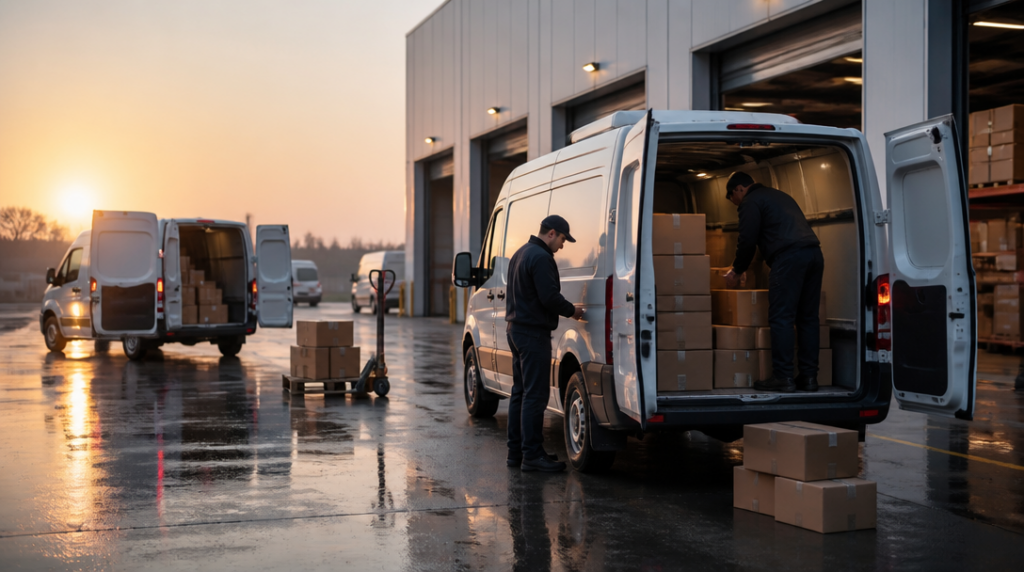
Na parkovišti před skladem je ten rozdíl vidět okamžitě. Jedna dodávka má v nákladovém prostoru lehké kartonové krabice, druhá chladicí zařízení, třetí elektroniku. Stejná karoserie neznamená stejné riziko.
Havarijní pojištění řeší ránu, kroupy i zmizení vozu
Havarijní pojištění nákladních vozidel může krýt škody způsobené havárií, živly, vandalismem nebo krádeží. Rozsah se řídí konkrétní smlouvou, proto nestačí hledat pouze nejnižší cenu. U dodávky, která denně rozváží objednávky, může být důležité i to, zda se poškození řeší v autorizovaném servisu, jak se stanoví hodnota vozidla a jaké jsou spoluúčasti.
Provozní realita přináší i méně dramatické situace. Řidič při couvání přehlédne nízký sloupek, dveře narazí do betonového obrubníku nebo vozidlo poškodí silná bouřka. Oprava nemusí vypadat jako katastrofa, ale odstavená dodávka znamená přesunuté trasy, pronajaté náhradní auto a telefonáty zákazníkům.
U leasingu nebo úvěru navíc nemusí stačit prosté vědomí, že vůz je pojištěný. Smluvní podmínky financování mohou vyžadovat určité nastavení havarijního pojištění, vinkulaci nebo konkrétní rozsah krytí. Tyto požadavky je lepší zkontrolovat ještě před převzetím auta, ne až ve chvíli, kdy po nehodě přijde první dopis od financující společnosti.
Samostatnou kapitolou jsou klíče a zabezpečení. Jestli řidič nechá dodávku odemčenou před domem zákazníka a z prostoru zmizí zboží i doklady, pojišťovna bude posuzovat okolnosti události podle sjednaných podmínek. Firemní pravidla pro parkování, předávání klíčů a nakládání s vozidlem proto nejsou zbytečná byrokracie. V praxi mohou rozhodnout o tom, zda bude škoda uznána v plném rozsahu.
Zásilka uvnitř vozu má vlastní pojistný příběh
Zboží převážené zákazníkům se pojišťuje samostatně. Povinné ručení ani havarijní pojištění dodávky automaticky neznamená, že je chráněný také obsah nákladového prostoru. Když se při nehodě rozbijí kávovary, promáčí se zásilky nebo někdo při krádeži odveze část objednávek, řeší se jiná škoda než poškození samotného auta.
U pojištění přepravovaných věcí může roční limit podle nabídky dosahovat od 20 000 do 1 000 000 korun. Rozhodující není jen hodnota jedné zásilky, ale také množství zboží, které bývá ve voze současně. E-shop s kosmetikou bude řešit jinou expozici než obchod s elektronikou nebo nábytkem.
Při sjednávání je dobré popsat celý řetězec. Zboží může být naložené ve skladu, několik hodin v autě, vyložené u zákazníka a část dne čekat na další trase. Pojištění může mít omezení týkající se krádeže z vozidla, způsobu zabezpečení nebo doby, po kterou zásilka zůstává bez dozoru. Právě tady bývá rozdíl mezi pocitem bezpečí a skutečným krytím největší.
Do provozních pravidel se vyplatí napsat i zdánlivé drobnosti: kdo kontroluje stav auta před odjezdem, kde řidič smí parkovat, jak se eviduje převzatý náklad a co musí udělat při nehodě. Když se v šest ráno na rampě míchá vůně kartonu s čerstvě uvařenou kávou a řidič spěchá na první trasu, nikdo nechce dohledávat, zda byla škoda nahlášena správným způsobem. Přehledné instrukce mají v takové chvíli větší cenu než další složka ve skříni.