
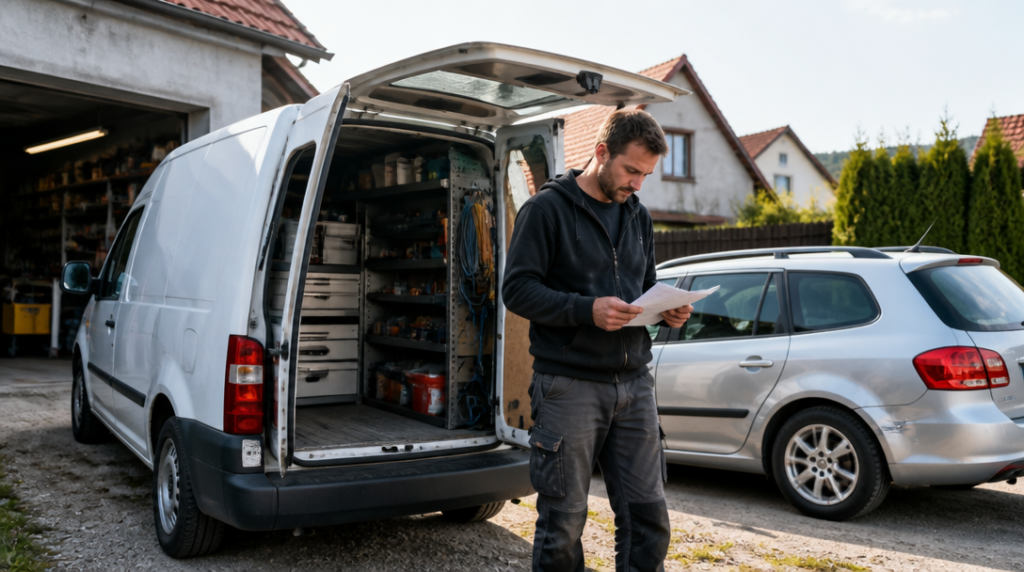
Petr měl dodávku napsanou na svou firmu a používal ji hlavně k rozvozu materiálu zákazníkům. Jedno ráno při couvání přehlédl osobní auto zaparkované u dílny. Škodu na cizím voze vyřešilo povinné ručení bez většího dramatu. Komplikace přišla až později, když Petr zjistil, že pojištění jeho vlastní dodávky ani převážené nářadí nekryje.
Právě tady se často láme představa, že podnikatelské auto automaticky potřebuje nějaké úplně jiné povinné ručení. Nemusí. Zákonný režim je v Česku stejný pro soukromě i podnikatelsky používané vozidlo. Rozhodující však může být způsob provozu, který se promítne do ceny a někdy i do vhodnosti dalších připojištění.
Zákon nerozlišuje, zda auto vydělává peníze
Povinné ručení chrání především ostatní účastníky provozu. Když řidič způsobí nehodu, pojištění hradí újmu na zdraví a škodu na majetku poškozených v rozsahu sjednaných limitů. Nezáleží přitom na tom, zda řidič jede na víkendový nákup, na služební schůzku, nebo právě rozváží zboží zákazníkovi.
Podnikání samo o sobě tedy neznamená povinnost uzavřít zvláštní druh zákonného pojištění. Stejně jako u soukromého auta ale musí být povinné ručení sjednané a platné. Od 1. října 2024 činí minimální limit 50 milionů korun na újmu každého poškozeného a 50 milionů korun na majetkovou škodu pro všechny poškozené. U vážné nehody se přitom škoda může vyšplhat velmi rychle, zejména když dojde ke zranění více lidí nebo k poškození drahého vybavení.
Rozdíl tedy není v názvu pojištění, ale v okolnostech, za kterých se auto používá. Pojišťovna si může jinak nastavit sazbu pro vůz, který stojí většinu týdne před domem, a pro dodávku brázdící každý den několik okresů.
Proč může podnikatelské auto stát víc
Při výpočtu pojistného se nehodnotí jen vlastník vozidla. Podstatný bývá účel provozu, předpokládaný nájezd, počet řidičů a charakter činnosti. Jinak může vypadat riziko u osobního auta, kterým živnostník dojíždí na schůzky, a jinak u vozu používaného k rozvozu, přepravě materiálu nebo pravidelným pracovním cestám.
Větší počet řidičů znamená pro pojišťovnu méně předvídatelný provoz. U firemního auta se za volantem mohou střídat zaměstnanci, brigádníci nebo spolupracovníci, zatímco u soukromého vozu ho obvykle používá úzký okruh lidí. Podobně působí nájezd. Auto, které absolvuje desítky tisíc kilometrů ročně, má více příležitostí dostat se do kolize než vůz využívaný jen občas.
Sazebník každé pojišťovny může podnikatelské využití posuzovat trochu jinak. Někde se bude řešit přímo účel provozu, jinde se promítne hlavně do kategorie vozidla nebo očekávaného využití. Proto není dobré vyplnit smlouvu podle toho, co zní nejlevněji, a skutečný provoz nechat stranou. Když se z auta pro občasné cesty stane každodenní rozvozová dodávka, je rozumné změnu pojišťovně oznámit.
Neznamená to automaticky dramatické zdražení. Znamená to přesnější nastavení smlouvy a menší prostor pro nepříjemné překvapení při řešení škody.
Co povinné ručení nezaplatí
Povinné ručení není pojištěním vlastního auta. Když podnikatel při nehodě poškodí svou dodávku, osobní vůz nebo služební automobil, opravu jeho vozidla z tohoto pojištění neuhradí. Stejně tak z něj nelze čekat automatickou náhradu za vlastní přepravovaný náklad.
To je u podnikání zásadní rozdíl. U soukromé jízdy může být poškozený kufr nepříjemností, u řemeslníka nebo rozvozové firmy ale může jít o drahé nářadí, materiál či zboží, bez kterého se práce zastaví. Na škodu vlastního vozidla se používá havarijní pojištění. Náklad a další majetek se řeší vhodným majetkovým připojištěním nebo jiným pojištěním podle konkrétní činnosti.
Představme si instalatéra, který veze v autě vybavení za desítky tisíc korun. Při nehodě může být poškozený nejen vůz, ale i kufry s nářadím. Povinné ručení zaplatí škodu, kterou způsobil někomu jinému. Jeho vlastní vybavení však zůstává samostatnou otázkou.
Firemní auto neznamená automaticky firemní sazbu
Vlastníkem může být firma, podnikatel nebo soukromá osoba. Samotné označení vlastníka ještě neříká, jaké riziko auto představuje. Soukromý vůz napsaný na fyzickou osobu může jezdit každý den za obchodem, zatímco auto vedené na firmu může sloužit jedinému zaměstnanci k cestám mezi kanceláří a provozovnou.
Pro pojišťovnu je proto důležitější realita než štítek v dokumentech. Kolik lidí auto řídí? Kolik kilometrů urazí? Vozí náklad? Používá se k rozvozu nebo jiné činnosti, při níž je častěji v provozu? Právě takové informace pomáhají určit odpovídající pojistné.
U více vozidel se navíc může vyplatit řešit pojištění jako firemní celek. To už ale záleží na nabídce konkrétní pojišťovny a skladbě vozového parku. Jinou situaci má živnostník s jedním osobním autem, jinou firma s dodávkami, osobními vozy a několika pravidelnými řidiči.
Zelenou kartu už při běžné kontrole nepotřebujete
Od 1. října 2024 se platnost povinného ručení v Česku ověřuje online. Při běžné silniční kontrole proto řidič nemusí prokazovat pojištění zelenou kartou. To se týká i aut používaných k podnikání.
Doklad může být stále praktický při cestách do zahraničí nebo při řešení nehody, ale česká kontrola už nestojí na tom, zda máte kartu uloženou v přihrádce. Mnohem podstatnější je, aby pojištění skutečně existovalo a navazovalo bez mezery.
Den bez pojištění se prodraží
U podnikatelského auta se vyplatí hlídat také konec smlouvy, změnu vlastníka a každé období, kdy vůz není pojištěný. Od 1. ledna 2026 činí příspěvek za každý den bez povinného ručení u osobního auta 51 až 109 korun podle objemu motoru. Pravidlo platí stejně pro soukromý i podnikatelský provoz.
U auta, které stojí několik týdnů mimo provoz, proto nestačí jen předpokládat, že se nic nestane. Rozhodující je, zda je vozidlo stále provozované a zda má splněnou zákonnou povinnost. Podnikatelé navíc často spravují více aut najednou, takže jediná přehlédnutá platba může znamenat zbytečný náklad.
Povinné ručení tedy zůstává stejné po právní stránce, ale podnikatelský provoz mění pohled na riziko. Častější jízdy, více řidičů a přeprava vybavení mohou ovlivnit cenu. A ochranu vlastního auta nebo nákladu je potřeba řešit zvlášť, protože právě tam bývá mezi běžnou jízdou a podnikáním největší praktický rozdíl.



