
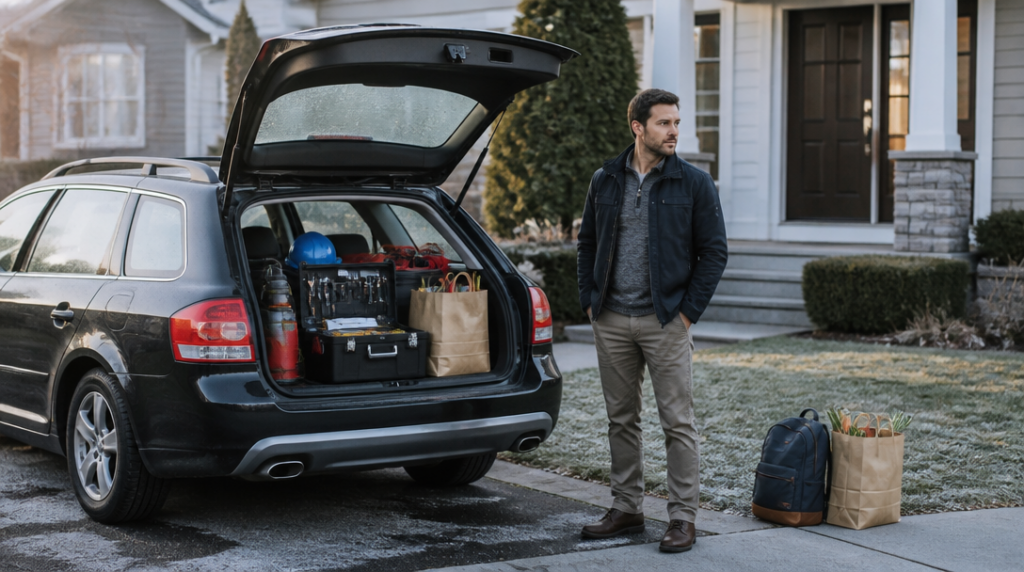
V pondělí ráno vezl Pavel v kombíku nářadí a materiál k zákazníkovi. Odpoledne stejné auto zaplnily školní aktovky, večer nákup a v sobotu dětská sedačka s batožinou na výlet. Když pak při parkování někdo vůz odřel, Pavel zjistil, že ve smlouvě má auto vedené pouze pro soukromé účely.
Nebyla to žádná pojistná past z detektivky. Jen údaj, který při sjednávání odkývl bez většího přemýšlení. U auta používaného pro práci i osobní život přitom právě účel provozu patří k věcem, které se vyplatí nastavit přesně.
Povinné ručení chrání hlavně ostatní
Povinné ručení hradí škody, které provozem svého vozidla způsobíte někomu jinému. Může jít o poškozené auto, plot nebo svodidla, ale také o újmu na zdraví. Vlastní vůz vám tato pojistka neopraví.
Od 1. dubna 2024 činí minimální limit povinného ručení 50 milionů korun na újmy na zdraví a dalších 50 milionů korun na škody na majetku. Zákonné minimum není automaticky ideální volba pro každého. U vážné nehody se částka může vyšplhat velmi vysoko, zejména když vznikne dlouhodobá újma na zdraví nebo více poškozených.
Kdo autem pravidelně jezdí za klienty, vozí vybavení nebo přepravuje materiál, měl by přemýšlet nejen nad cenou, ale i nad dostatečným limitem. Rozdíl v pojistném nemusí být výrazný, zatímco rozdíl v riziku může být obrovský.
Od dubna 2024 odpovídá za sjednání povinného ručení provozovatel vozidla. Není to automaticky vlastník. V praxi se obě role často potkávají u jedné osoby, ale u firemních aut, leasingu nebo vozidel používaných jiným člověkem se mohou rozcházet. Smlouva by proto měla odpovídat skutečnému provozovateli, ne jen jménu uvedenému v technickém průkazu.
Firemní a soukromé kilometry se počítají dohromady
Pojišťovna potřebuje vědět, k čemu auto slouží. Soukromé používání znamená například cesty do práce, rodinné výlety nebo běžné vyřizování osobních záležitostí. Firemní účely mohou zahrnovat návštěvy zákazníků, rozvoz zboží, služební cesty nebo přepravu pracovního vybavení.
Jestli se oba režimy střídají, nejde o dvě oddělená auta. Jde o jedno vozidlo s kombinovaným využitím. Pracovní provoz proto musí být v pojistných údajích uveden, i když většinu kilometrů najedete s rodinou.
Tady vzniká častý omyl živnostníků. Řeknou si, že když vozí k zákazníkovi jen občas kufr s nářadím, stále jde vlastně o soukromé auto. Pro posouzení smlouvy však nemusí rozhodovat poměr pracovních a osobních jízd. Rozhodující může být samotný účel, ke kterému vůz používáte.
U některých produktů pojišťovny výslovně rozlišují volbu „firemní účely“ a „soukromé účely“. Při kombinovaném provozu je bezpečnější popsat pracovní využití rovnou při sjednání. Krátká poznámka v dotazníku může zabránit dlouhému vysvětlování po nehodě.
Havarijní pojištění řeší škody na vlastním autě
Povinné ručení a havarijní pojištění se často objeví na jedné nabídce, ale kryjí odlišné situace. Havarijní pojištění se vztahuje na škody na vašem vozidle při nehodě, krádeži, působení živlů nebo vandalismu.
U auta, které každý den vydělává peníze a zároveň slouží rodině, může být jeho výpadek citelnější než u vozu používaného jen o víkendu. Nejde jen o cenu opravy. Poškozené auto může znamenat zmeškané zakázky, náklady na náhradní dopravu nebo složité přesouvání rodinného programu.
Nabídky se liší rozsahem krytí, spoluúčastí i výlukami. Někde si připlatíte za skla, asistenci, náhradní vozidlo nebo poškození při střetu se zvěří. Jinde jsou tyto prvky součástí balíčku, ale s limity, které se vyplatí přečíst dřív než až po nehodě.
Zvláštní pozornost si zaslouží právě náhradní vozidlo. Pro člověka, který jezdí na schůzky a vozí děti, může být důležitější než několik stovek korun rozdílu v roční ceně. Podstatné je zjistit, jak dlouho se poskytuje, pro jaký typ události a zda se vztahuje i na krádež nebo totální škodu.
Smlouva musí odpovídat skutečnému autu
Při sjednávání si připravte údaje o vozidle, provozovateli a způsobu používání. U firemního nebo podnikatelského provozu doplňte, že auto jezdí také za prací. Nevyplatí se spoléhat na to, že pojišťovna okolnosti sama odhadne z typu vozu nebo povolání majitele.
Stejně důležité je kontrolovat změny. Pokud jste začali podnikat, změnili zaměstnání, pořídili si živnostenské auto nebo jste vůz přestali používat výhradně soukromě, ozvěte se pojišťovně. Úprava smlouvy bývá jednodušší než pozdější dokazování, co přesně se dělo před nehodou.
Pohlídejte si také aktuální pojistné podmínky. Například u produktu MojeAuto platí podmínky účinné od 1. března 2026. Při nastavování smlouvy proto nestačí přečíst starý dokument nebo se řídit zkušeností z předchozího auta. Rozhodující je verze podmínek platná pro konkrétní smlouvu.
Velkou roli hraje i spoluúčast. Nízká spoluúčast znamená vyšší pojistné, vysoká naopak levnější smlouvu, ale větší část opravy zaplatíte sami. U auta, které potřebujete každý den, může dávat smysl nastavit spoluúčast tak, aby vás běžná škoda finančně nezaskočila.
Nečekejte, až auto začne stát
Registrované vozidlo musí mít povinné ručení i tehdy, když s ním jezdíte jen občas. Povinnost se váže na provoz vozidla na veřejných komunikacích, ne na počet pracovních nebo soukromých jízd.
Sezónní používání proto samo o sobě neznamená, že lze pojištění bez dalšího zrušit. Pokud auto zůstává registrované a může vyjet na silnici, mezera v pojištění může přinést zbytečné komplikace. Jiná situace nastává při řádném vyřazení vozidla z provozu, které má vlastní pravidla.
Před podpisem smlouvy si projděte hlavně kolonku účelu používání, osobu provozovatele, limity povinného ručení, rozsah havarijního pojištění a výluky. U pracovního auta si představte obyčejný úterní den, ne ideální scénář z reklamního letáku: ráno nářadí, odpoledne nákup, večer děti a mezi tím několik kilometrů za klientem. Právě takové detaily rozhodují, jestli pojištění sedí vašemu životu, nebo jen hezky vypadá ve smlouvě.



