
Kolik dní může pojišťovna prověřovat vytopený byt, než vám konečně pošle peníze?
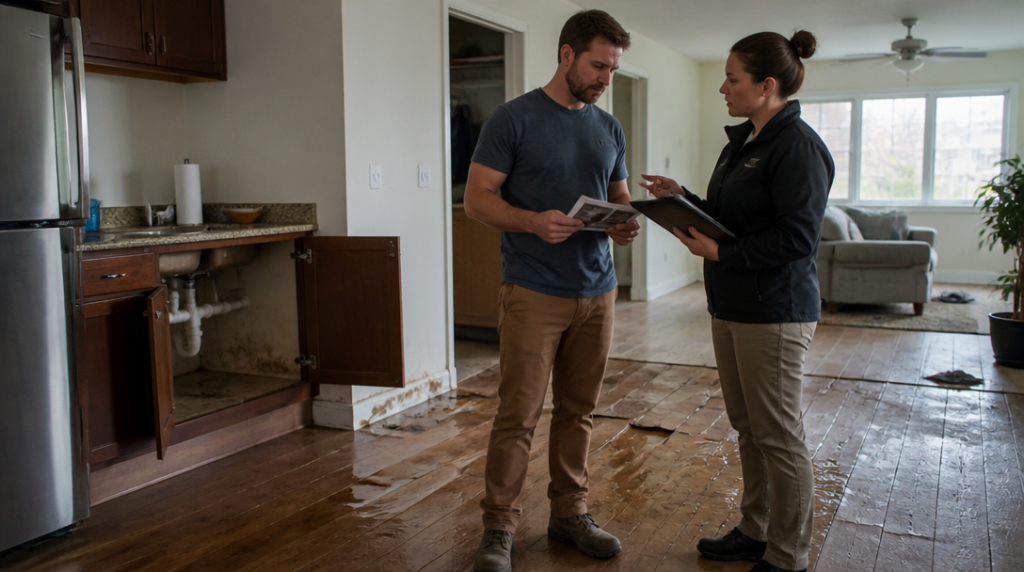
Představte si sobotní ráno po prasknutí stoupačky. Voda už neteče, ale podlaha je zvlněná, skříň nasákla vlhkost a ze stropu odpadává omítka. Škodu jste nahlásili, poslali fotografie a čekáte na technika. Jenže dny ubíhají a z pojišťovny přichází nejvýš krátká zpráva, že se případem zabývá.
Právě v takové chvíli lidé často hledají pevnou lhůtu: třicet dní, šedesát dní, nebo snad tři měsíce? U majetkového pojištění však zákon nestanoví jednu maximální dobu, po jejímž uplynutí musí být šetření bez výjimky hotové. Tří měsíční hranice má jiný význam. Pojišťovna do té doby nemusí případ automaticky uzavřít, ale po jejím uplynutí už nemůže mlčet.
Co musí pojišťovna udělat po nahlášení škody
Po oznámení pojistné události musí pojišťovna začít šetření bez zbytečného odkladu. Neznamená to, že peníze dorazí okamžitě nebo že likvidátor vyřeší celý případ během několika dnů. Znamená to ale, že pojišťovna nemá oznámení jednoduše odložit a čekat, až se ozve klient znovu.
Šetření slouží k tomu, aby se zjistilo, co se stalo, zda událost spadá pod sjednané pojištění, jak rozsáhlá je škoda a v jaké výši má být vyplaceno pojistné plnění. U menší škody může stačit dokumentace, rozpočet a několik fotografií. Při požáru, rozsáhlém úniku vody nebo vloupání se proces protáhne, protože pojišťovna potřebuje více podkladů, prohlídku na místě, odborné posouzení nebo doklady o poškozeném majetku.
Tři měsíce se počítají od oznámení pojistné události. Jestliže do jejich uplynutí šetření neskončí, pojišťovna musí sdělit důvod prodlení. Na žádost pojistníka musí toto vysvětlení poskytnout písemně. To je praktická hranice, kterou se vyplatí hlídat v kalendáři, i když samotné tři měsíce nepředstavují konečný termín pro rozhodnutí.
Písemná žádost může být stručná a věcná. Stačí uvést datum oznámení škody, číslo pojistné události a požádat o sdělení důvodu, proč šetření dosud nebylo ukončeno. Zároveň je rozumné požádat o informaci, jaké podklady ještě pojišťovna potřebuje a kdy lze očekávat další postup. E-mail si uložte, stejně jako předchozí komunikaci a fotografie škody.
Tady se hodí vlastní zkušenost z běžného života: největší zmatek často nevzniká kvůli samotné škodě, ale kvůli tomu, že každý má jinou představu o tom, co už bylo pojišťovně skutečně doloženo. Jeden chybějící doklad pak může celé řízení brzdit, aniž si toho klient všimne.
Pojišťovna může šetření protahovat například proto, že čeká na odborný posudek, vyjádření další osoby nebo doplnění dokumentů. Důvod prodlení ale musí být skutečný a srozumitelný. Obecná věta o tom, že se případ stále prověřuje, nemusí klientovi říct, co se děje ani proč se rozhodnutí odkládá.
Kdy můžete žádat peníze a co následuje po šetření
Po uplynutí tří měsíců lze požádat o přiměřenou zálohu na pojistné plnění. Nejde o automatickou výplatu ani o částku, kterou si klient může určit podle svého odhadu. Pojišťovna ji může odmítnout, pokud pro to existuje rozumný důvod, například vážná nejistota ohledně nároku nebo výše škody. U zjevně kryté části škody však může záloha pomoci s nejnutnějšími opravami, když se celý případ ještě řeší.
Žádost o zálohu má větší váhu, když ji doplníte konkrétními údaji. Popište, jaké výdaje už vznikly, které opravy nelze odložit a jakou část škody považujete za nespornou. U rozsáhlého poškození domu může jít třeba o zabezpečení střechy nebo vysoušení zdiva. Pojišťovna pak lépe posoudí, zda je možné vyplatit alespoň část plnění před konečným uzavřením šetření.
Jakmile pojišťovna šetření ukončí, pojistné plnění je splatné do patnácti dnů, pokud pojistná smlouva nestanoví jinak. Tato lhůta se tedy počítá až od skončení šetření, nikoli od prvního telefonátu nebo od odeslání fotografií. Rozhodnutí o uznání nároku a samotné odeslání peněz proto mohou dělit další dny, nejvýše však v rámci této splatnosti, pokud smlouva neurčuje odlišné pravidlo.
Jestliže pojišťovna z důvodů na své straně nesplní povinnost spojenou se sdělením důvodu prodlení podle § 2798, dostává se do prodlení. Pro klienta je podstatné, aby měl doloženo, kdy škodu oznámil, jaké dokumenty odeslal a kdy pojišťovnu vyzval k písemnému vysvětlení. Bez těchto údajů se později obtížně rozlišuje mezi skutečným zdržením na straně pojišťovny a situací, kdy se čekalo na chybějící spolupráci nebo doklad.
Pojišťovna si může vyžádat doplnění informací, ale klient by neměl posílat vše nahodile. Přehledná složka s fotografiemi, fakturami, seznamem poškozených věcí, předchozími zprávami a daty jednotlivých úkonů dokáže spor o průběh šetření výrazně zjednodušit. U cennějšího vybavení se hodí také doklady o pořízení nebo jiné důkazy o vlastnictví a hodnotě.
Když se blíží tři měsíce a není jasné, co se s případem děje, není nutné čekat na další neurčitou odpověď. Pošlete písemnou žádost o důvod prodlení, vyžádejte si seznam chybějících podkladů a podle situace požádejte o přiměřenou zálohu. Právě tak se z dlouhého čekání stane konkrétní sled kroků s dohledatelnými termíny.



