
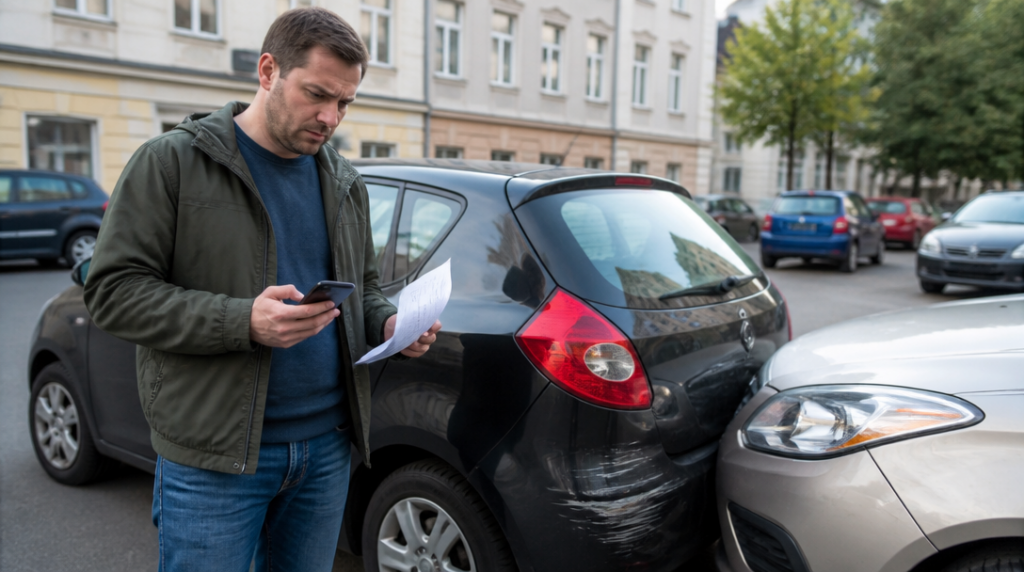
Petr si chtěl pořídit povinné ručení během několika minut. Vyplnil údaje o autě, zaškrtl nejlevnější nabídku a zaplatil kartou. Když o pár týdnů později při parkování odřel cizí vůz, ukázalo se, že smlouva sice existovala, ale pojištění ještě nebylo účinné. Platba se totiž pojišťovně nepřipsala včas.
Podobné situace nevznikají jen kvůli nepozornosti. Povinné ručení bývá vnímáno jako formalita, kterou člověk vyřeší při přepisu auta a dál se o ni nestará. Přitom právě detaily ve smlouvě rozhodují o tom, zda po nehodě půjde o zvládnutelnou nepříjemnost, nebo o dlouhé placení škody z vlastní kapsy.
Při porovnávání nabídek je proto lepší začít limitem pojistného plnění než cenou. Od 1. dubna 2024 platí jako zákonné minimum 50 milionů korun na újmu na zdraví nebo usmrcení a dalších 50 milionů korun na majetkové škody. Nabídka s nižšími limity už není možná. Vyšší limit může dávat smysl hlavně u častého cestování, silnějšího vozu nebo při jízdách po dálnici, kde jediná nehoda může zasáhnout několik aut najednou.
Cena se odvíjí od výkonu a typu vozidla, bydliště, věku řidiče, dosavadního škodního průběhu i dalších údajů. Dvě podobná auta tak mohou mít rozdílné pojistné. Při sjednání je důležité zadat údaje přesně. Chyba v počtu bezeškodních let nebo v parametrech vozu může později vyvolat zbytečné komplikace.
Samotné povinné ručení hradí škody, které způsobíte někomu jinému. Nezaplatí opravu vašeho vlastního auta po nehodě, kterou jste zavinili. K tomu slouží havarijní pojištění, případně připojištění jednotlivých rizik. Nabídky často obsahují například pojištění skel, střetu se zvěří, živelních škod nebo poškození vozidla vandaly. Ne všechno je nutné přikoupit, ale je dobré vědět, co přesně cena zahrnuje a co už je nad její rámec.
Pozornost si zaslouží také spoluúčast. U některých připojištění může výrazně změnit částku, kterou po škodě zaplatíte sami. Stejně podstatné jsou výluky, tedy situace, kdy pojišťovna plnění neposkytne nebo ho může krátit. Problém může nastat například při řízení pod vlivem alkoholu, bez příslušného oprávnění nebo při porušení dalších povinností. Povinné ručení sice poškozeného chrání, pojišťovna však může část peněz následně vymáhat po viníkovi.
Užitečným doplňkem bývá asistence. Někdo ji využije jednou za několik let, jiný ji ocení hned při poruše v zahraničí. Rozdíly mezi balíčky se mohou týkat odtahu, vzdálenosti, opravy na místě, náhradního vozidla nebo ubytování posádky. Není rozhodující jen to, že nabídka asistenci obsahuje. Důležité je, v jaké situaci zasáhne a jaké má limity.
Povinné ručení musí být sjednané po celou dobu registrace vozidla, i když auto stojí měsíce v garáži a nikam s ním nejezdíte. Výjimkou je řádné dočasné vyřazení vozidla z provozu, takzvaný depozit. Pouhé odstavení na vlastním pozemku nestačí. Za nepojištěný osobní automobil se podle objemu motoru účtuje částka 30 až 93 korun za každý den. Po třiceti dnech bez pojištění může následovat vyřazení vozidla z provozu.
Zvláštní pozornost si zaslouží okamžik, kdy pojištění skutečně začne platit. Od 1. října 2024 nestačí smlouvu jen uzavřít. Pojištění je účinné až po připsání platby pojišťovně. Při nákupu auta na poslední chvíli proto není rozumné spoléhat na potvrzovací e-mail nebo na představu, že převod proběhne automaticky. Stav platby je lepší ověřit přímo v dokumentech nebo u pojišťovny.
Při jízdě s vozidlem registrovaným v České republice se platnost pojištění kontroluje online, takže od stejného data nemusíte mít při jízdě po Česku u sebe zelenou kartu. Do zahraničí ji ale stále vozte. Při cestě přes hranice může být právě tento doklad nejrychlejším způsobem, jak prokázat, že je auto pojištěné.
Povinnost se od roku 2024 netýká jen klasických automobilů. Vztahuje se také na některá elektrická vozidla, například na stroje rychlejší než 25 kilometrů za hodinu nebo na vozidla těžší než 25 kilogramů s maximální rychlostí nad 14 kilometrů za hodinu. U elektrokoloběžek a podobných prostředků proto nerozhoduje jen jejich vzhled nebo to, že se jim běžně říká osobní přepravník. Rozhodující jsou konkrétní parametry.
Před podpisem smlouvy se vyplatí projít nejen cenu, ale i datum účinnosti, limity, asistenci, připojištění a způsob ukončení smlouvy. Já osobně bych si nabídku otevřel znovu i po uzavření a zkontroloval, zda v ní sedí registrační značka, VIN, vlastník a počátek pojištění. Zabere to pár minut. Mnohem déle trvá napravovat chybu ve chvíli, kdy už na silnici vznikla škoda.



