
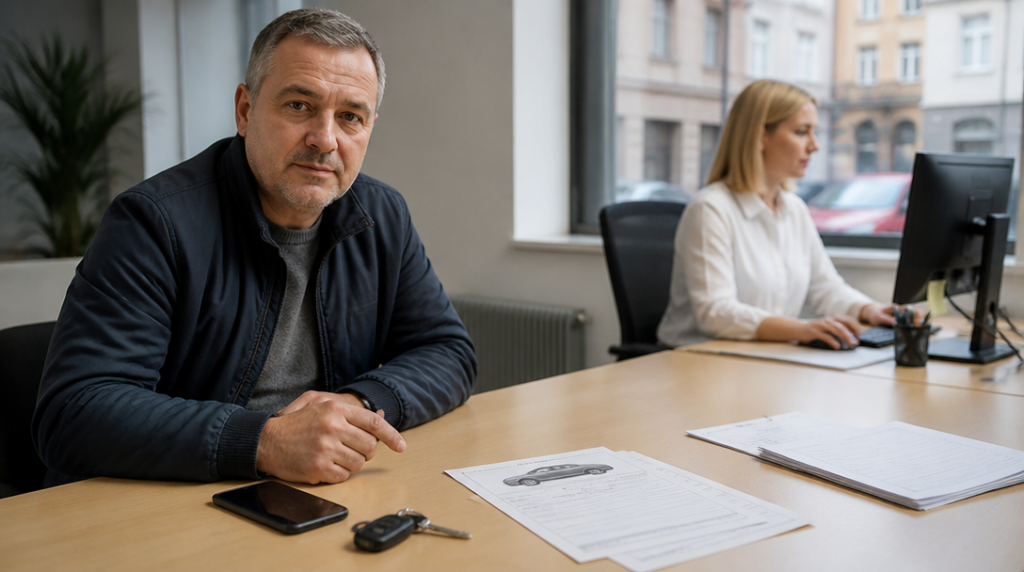
Na přepážce pojišťovny leží na stole zelená složka, vedle ní klíče od auta a mobil s otevřeným e-mailem. Martin právě prodal svůj starý vůz a sjednává povinné ručení na ojeté kombi. Pracovnice se ho zeptá, kolik let jezdil bez nehody. „Skoro deset,“ odpoví. Pak přijde otázka na potvrzení o bezeškodním průběhu. Martin ho u sebe nemá. V tu chvíli začne prohledávat e-mailovou schránku, staré dokumenty i přihrádku v autě, kde se mezi účtenkami a dálniční známkou válí jen kopie zelené karty.
Podobná situace není nijak neobvyklá. Potvrzení o bezeškodním průběhu je dokument, který řidiči často objeví až ve chvíli, kdy mění pojišťovnu, prodávají auto nebo potřebují doložit historii svého povinného ručení. Přitom může mít přímý vliv na cenu pojistky.
Doklad potvrzuje, jak dlouho bylo vozidlo nebo jeho provozovatel pojištěný a kolik škod se v daném období evidovalo. Pojišťovna z něj zjišťuje, zda má klient nárok na bonus, tedy slevu z pojistného. Čím delší období bez zaviněné škody doložíte, tím příznivěji může výpočet povinného ručení vyjít. Nejde přitom o odměnu za to, že auto stálo celé roky v garáži. Rozhodující je historie pojištění a škod vedená u příslušných smluv.
O potvrzení se žádá u pojišťovny, u které bylo povinné ručení sjednáno. Nejrychlejší cesta obvykle vede přes zákaznický servis. Někde stačí zavolat, jinde lze požadavek poslat e-mailem, vyřídit ho v online účtu nebo zajít na pobočku. Pojišťovna si může vyžádat údaje potřebné k dohledání smlouvy, například jméno pojistníka, číslo pojistné smlouvy, registrační značku nebo období, ve kterém pojištění trvalo.
Kdo má dokument po ruce, ušetří si několik minut hledání. V praxi ale nejde o listinu, bez které se nové pojištění automaticky zastaví. Pojišťovny dnes při stanovení ceny pracují také s údaji z databáze České kanceláře pojistitelů. Z ní ověřují délku pojištění a evidované škody, takže si historii často načtou samy.
U Allianz se například potvrzení o bezeškodním průběhu běžně nepředkládá. Pojišťovna si potřebné údaje automaticky ověřuje v databázi České kanceláře pojistitelů. Při sjednání povinného ručení přitom zohledňuje smlouvy a škody evidované za posledních 20 let. Řidič tedy nemusí kvůli každé změně pojišťovny vytahovat všechny staré dokumenty z krabice na dně skříně.
Automatické ověření však neznamená, že je papírové nebo elektronické potvrzení zbytečné. Hodí se ve chvíli, kdy se v databázi objeví neúplné údaje, některé období chybí nebo se historie pojištění převádí mezi různými institucemi. Praktické je také tehdy, když si chcete předem ověřit, jakou historii může nová pojišťovna skutečně započítat.
Rozdíly se mohou objevit i v tom, jak dlouhou minulost pojišťovna při výpočtu ceny sleduje. Pojišťovny pracují s údaji z databáze České kanceláře pojistitelů a podle svých pravidel zohledňují hlavně škody z posledních pěti až dvaceti let. Novější škoda má přitom na cenu zpravidla větší vliv než událost, která se stala před mnoha lety. Historie tak není jednoduchý přepínač „bez nehody“ nebo „s nehodou“. Záleží na délce pojištění, počtu škod i na tom, jak staré tyto události jsou.
Když potvrzení potřebujete, vyplatí se obrátit přímo na původní pojišťovnu, nikoli nejdřív obvolávat novou. Zákaznický servis obvykle sdělí, jak žádost podat a jaké údaje doplnit. Online účet může být rychlejší než návštěva pobočky, zejména pokud už v něm máte starou smlouvu dohledatelnou. U některých pojišťoven lze dokument získat elektronicky, jinde vám ho zašlou nebo připraví k převzetí.
Pozornost si zaslouží případ, kdy pojistníkem nebyl přímo člověk, který auto běžně používal. U leasingu nebo úvěru mohl být pojistníkem vlastník vozidla, zatímco za volantem a v dokladech jako provozovatel figuroval někdo jiný. Právo na vystavení potvrzení má v takové situaci provozovatel vozidla. Právě tady se někdy historie hledá obtížněji, protože jméno na původní smlouvě nemusí odpovídat osobě, která dnes žádá o nový bonus.
Před žádostí je proto užitečné připravit si co nejpřesnější údaje o vozidle a starém pojištění. Registrační značka se mohla během let změnit, stejně jako pojišťovna nebo vlastník auta, ale číslo smlouvy a přibližné období pojištění hledání výrazně usnadní. Pokud jste v minulosti vystřídali několik vozů, může být potřeba doložit historii za více smluv, ne jen za tu poslední.
Martin nakonec potvrzení ve schránce nenašel. Zavolal tedy své bývalé pojišťovně, nadiktoval číslo smlouvy a během hovoru zjistil, že nový pojistitel si jeho bezeškodní historii ověří přímo v databázi. Dokument si přesto nechal vystavit. Ještě tentýž týden ho potřeboval při jiné nabídce, kde se údaje načetly jen částečně a sleva se bez dodatečného doložení nepropsala do kalkulace. Na obrazovce pak konečně viděl částku, která odpovídala letům, kdy se mu na silnici nic vážného nestalo.



